Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 416
Xem ảnh trang gốc
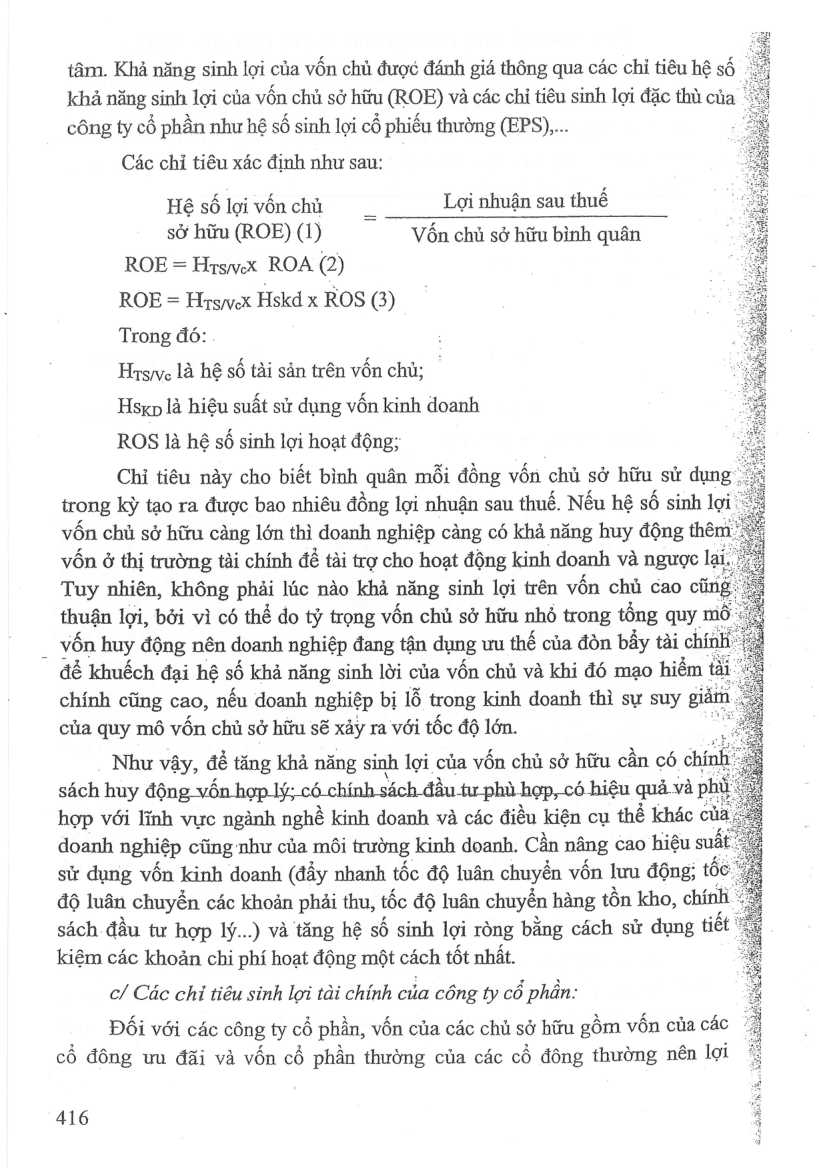
tâm. Khả năng sinh lợi của vốn chủ được đánh giá thông qua các chỉ tiêu hệ số . khả năng sinh lợi của vốn chủ sở hữu (ROE) và các chỉ tiêu sinh lợi đặc thù của công ty cổ phần như hệ số sinh lợi cổ phiéu thường (EPS),...
Các chỉ tiêu xác định như sau:
Hệsốlợivốnchủ Lợi nhuận sau thuế sở hữu (ROE) (1) Vốn chủ sở hữu bình quân
ROE= Hrswcx ROA (2)
ROE = Hrsyvex Hskd x ROS (3)
Trong do: .
Hxs/vc là hệ số tài sản trên vốn chủ;
Hsgp là hiệu suất sử dụng vốn kinh doanh
ROS là hệ số sinh lợi hoạt động;
Chỉ tiêu này cho biết bình quân mỗi đồng vốn chủ sở hữu sử dụng” trong kỳ tạo ra được bao nhiêu đồng lợi nhuận sau thuế. Nếu hệ số sinh lợ vốn chủ sở hữu càng lớn thì đoanh nghiệp càng có khả năng huy động thêm vốn ở thị trường tài chính dé tài trợ cho hoạt động kinh doanh và ngược lại
Tuy nhiên, không phải lúc nào khả năng sinh lợi trên vốn chủ cao công thuận lợi, bởi vì có thể do tỷ trọng vốn chủ sở hữu nhỏ trong tổng quy. md vén huy động nên doanh nghiệp đang tận dụng ưu thế của đòn bầy tài chí để khuếch đại hệ số khả năng sinh lời của vốn chủ và khi đó mạo hiểm chính cũng cao, nếu doanh nghiệp bị lỗ trong kinh doanh thì sự suy giảm của quy mô vốn chủ sở hữu sẽ xây ra với tốc độ lớn.
. Như vậy, dé tăng khả năng sinh lợi của vốn chủ sở hữu cần có chí sich huy động vốn hợp lý; có chính sách. đầu tư phù. hợp, có hiệu quả và p hợp với lĩnh vực ngành nghề kinh doanh và các điều kiện cụ thể khác của doanh nghiệp cũng như của môi trường kinh doanh. Cần nâng cao hiệu sui sử dụng vốn kinh doanh (day nhanh tốc độ luân chuyển vốn lưu động; tổ độ luân chuyển các khoản phải thu, tốc độ luân chuyển hàng tồn kho, chính sách đầu tư hợp ly...) và tăng hệ số sinh lợi rong bằng cách sử dụng tiết kiệm các khoản chi phí hoạt động một cách tốt nhất.
c/ Các chỉ tiêu sinh lợi tài chính của công ty cô phan:
Đồi với các công ty cổ phan, vốn của các chủ sở hữu gồm von của các cổ đông ưu đãi và vốn cổ phần thường của các cổ đông thường nên lợi
416
Mở trang này trong bản PDFTrang 417
Xem ảnh trang gốc
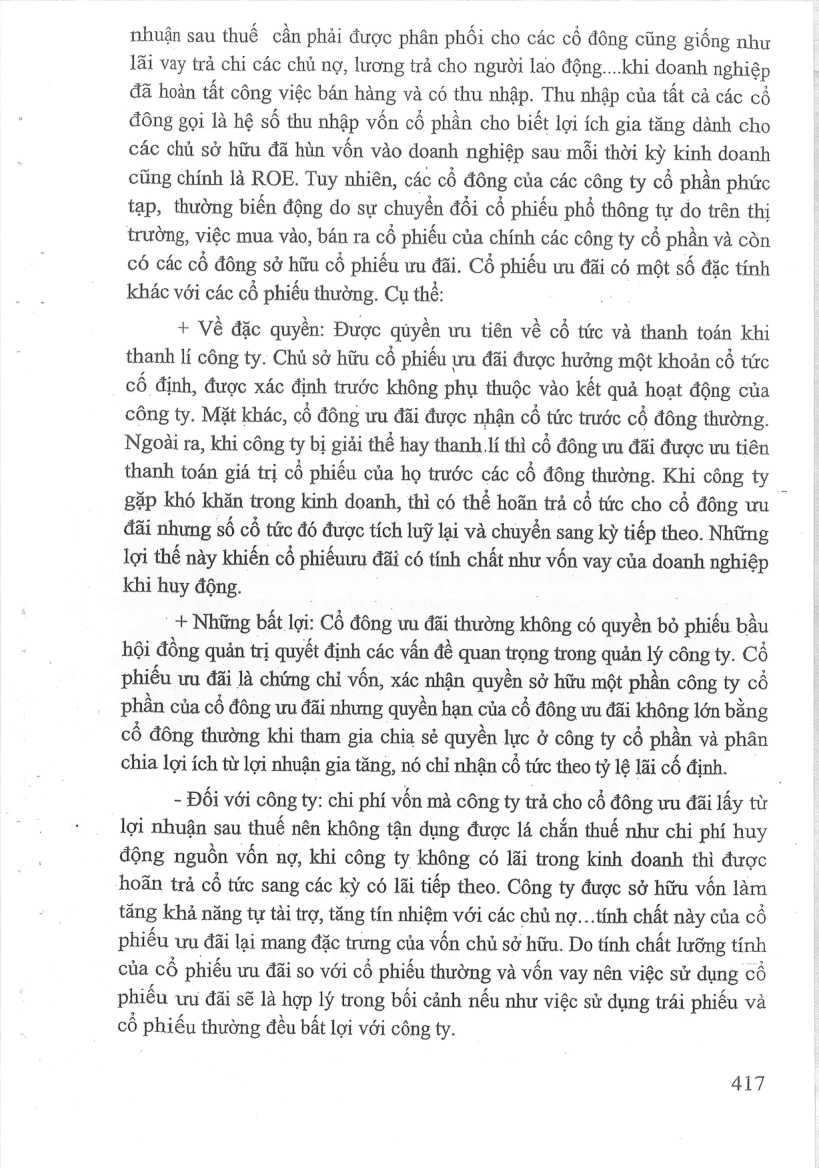
nhuận sau thuế cần phải được phân phối cho các cổ đông cũng giống như lãi vay trả chi các chủ nợ, lương trả cho người lao déng....khi doanh nghiệp đã hoàn tất công. việc bán hàng và có thu nhập. Thu nhập của tất cả các có đông gọi là hệ số thu nhập vốn cổ phần cho biết lợi ích gia tăng dành cho các chủ sở hữu đã hùn vốn vào doanh nghiệp sau mỗi thời kỳ kinh doanh cũng chính là ROE. Tuy nhiên, các cổ đông của các công ty cổ phần phức tạp, thường biến động do sự chuyển đổi cổ phiếu phổ thông tự do trên thị trường, Việc mua vào, bán ra cổ phiếu của chính các công ty cổ phần và còn có các cổ đông sở hữu cô phiếu ưu đãi. Cd phiếu ưu dai có một số đặc tính khác với các cổ phiếu thường. Cụ thể:
+ Về đặc quyền: Được quyền ưu tiên về cổ tức và thanh toan khi thanh lí công ty. Chủ sở hữu cổ phiếu \ ưu đãi được hưởng một khoản cổ tức
cố định, được xác định trước không phụ thuộc vào kết qua | hoạt động của
công ty. Mặt khác, cé đông ưu đãi được nhận cổ tức trước cổ đông thường.
Ngoài ra, khi công ty bị giải thể hay thanh lí thì cổ đông ưu dai được ưu tiên thanh toán giá trị cổ phiếu của họ trước các cổ đồng thường. Khi công ty gặp khó khăn trong kinh doanh, thi có thể hoãn trả cỏ tức cho cổ đông wu đãi nhưng. số cổ tức đó được tích luỹ lại và chuyển sang kỳ tiếp theo. Những lợi thế này khiến cổ phiếuuu đãi có tính chất như vốn vay của doanh nghiệp khi huy động.
: + Những bất lợi: Cổ đông ưu đãi thường không có quyền bỏ phiếu bầu hội đồng quản trị quyết định các vấn đề quan trọng trong quản lý công ty. Cô phiếu ưu đãi là chứng chỉ vốn, xác nhận quyền. sở hữu một phần công ty cổ phần của cổ đông ưu đãi nhưng quyền hạn của cổ đông ưu đãi không lớn bằng cổ đông thường khi tham gia chia sẻ quyền lực ở công ty cổ phần và phân chia lợi ích từ lợi nhuận gia ting, nó chỉ nhận cổ tức theo tỷ lệ lãi cố định.
- Đối với công ty: chi phí vốn mà công ty trả cho cổ đông ưu đãi lấy từ lợi nhuận sau thuế nên không tận dụng được lá chắn thuế như chỉ phí huy động nguồn vốn nợ, khi công ty không có lãi trong kinh doanh thì được hoãn trả cổ tức sang các kỳ có lãi tiếp theo. Công ty được sở hữu vốn làm tăng khả năng tự tài trợ, tăng tín nhiệm với các chủ nợ...tính chất này của cồ phiếu. uu đãi lại mang đặc trưng của vốn chủ sở hữu. Do tính chất lưỡng tính của cổ phiếu ưu đãi so với cổ phiếu thường và von vay nên việc sử dụng cé phiếu ưu đãi sẽ là hợp lý trong bối cảnh nếu như việc sử dụng trái phiếu và cô phiếu thường đều bất lợi với công ty.
417
Mở trang này trong bản PDFTrang 418
Xem ảnh trang gốc
Đối với các cổ đông thường và các nhà đầu tư tiềm năng thông tin phân tích về giá trị cô phiếu và khả năng sinh lời của cổ phiều là một trong những thông tin quan trọng nhất cho các quyết định đầu tư.
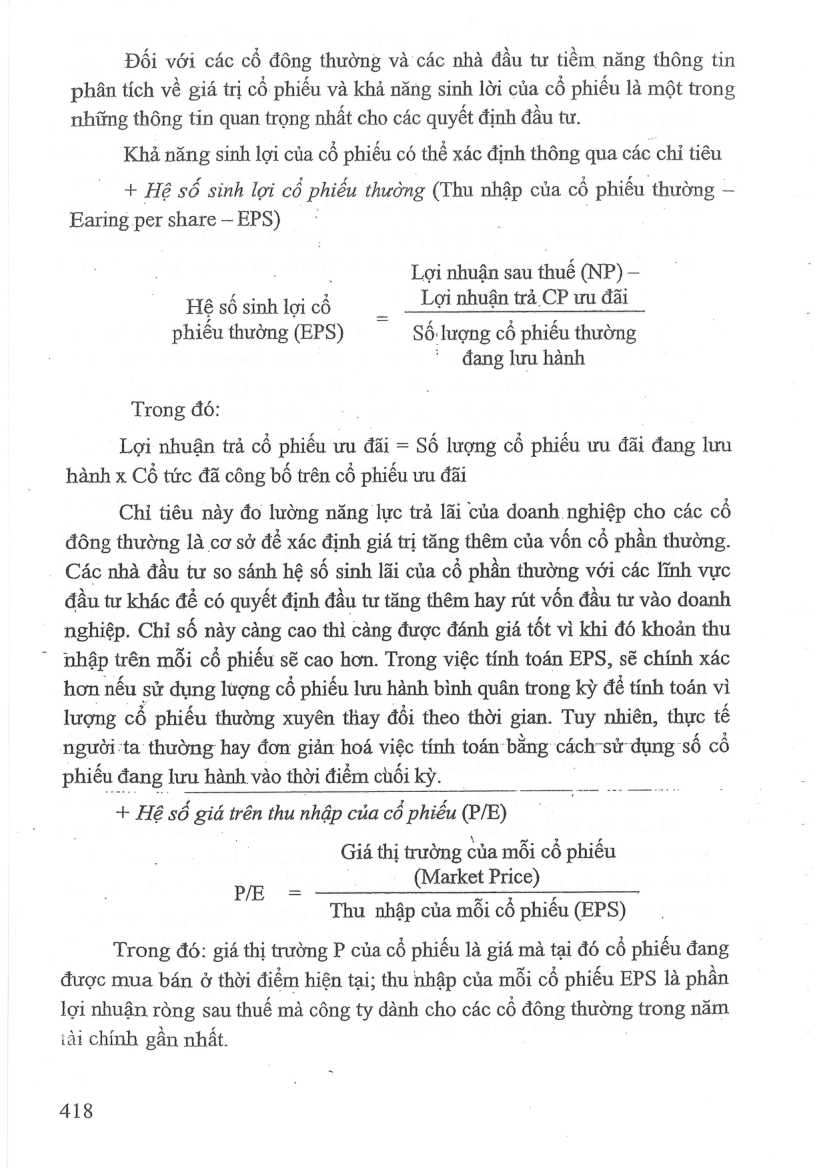
Khả năng sinh lợi của cổ phiếu có thể xác định thông qua các chỉ tiêu
+ Hệ số sinh lợi cồ phiếu thường (Thu nhập của cổ phiếu thường —
Earing per share—-EPS) ~
Lợi nhuận sau thuế (NP) —
Hệ số sinh lợi cổ _ Lợi nhuận trả CP ưu dai phiêu thường (EPS) Số lượng cổ phiéu thường dang lưu hành
Trong đó:
Lợi nhuận trả cổ phiếu ưu đãi = Số lượng cổ phiếu ưu đãi đang lưu
hành x Cổ tức đã công bố trên cổ phiếu ưu đãi
Chỉ tiêu này đo lường năng lực trả lãi của doanh nghiệp cho các cổ đông thường là cơ sở dé xác định giá tri tăng thêm của vốn cổ phần thường.
Các nhà đầu tư so sánh hệ số sinh lãi của cổ phần thường với các lĩnh vực đầu tư khác để có quyết định đầu tư tăng thêm hay rút vốn đầu tư vào doanh nghiệp. Chỉ số này càng cao thì càng được đánh giá tốt vì khi đó khoản thu nhập trên mỗi cổ phiếu sẽ cao hơn. Trong việc tính toán EPS, sẽ chính xác hơn nếu sử dụng lượng cổ phiếu lưu hành bình quân trong kỳ để tính toán vì lượng cổ phiếu thường xuyên thay đổi theo thời gian. Tuy nhiên, thực tế người:ta thường hay đơn giản hoá việc tính toán bằng cách sử dụng số cổ phiếu đang lưu hành vào thời điểm chối kỳ.
+ Hé số giá trên thu nhập của cổ phiếu (P/E)
Giá thị rường của mỗi cổ phiếu
(Market Price)
Thu nhập của mỗi cổ phiếu (EPS)
PE =
Trong đó: giá thị trường P của cổ phiếu là giá ma tại đó cổ phiếu đang được mua bán ở thời điểm hiện tai; thu nhập của mỗi cé phiếu EPS là phan lợi nhuận ròng sau thuế mà công ty dành cho các cổ đông thường trong năm tài chính gần nhất.
418
Mở trang này trong bản PDFTrang 419
Xem ảnh trang gốc
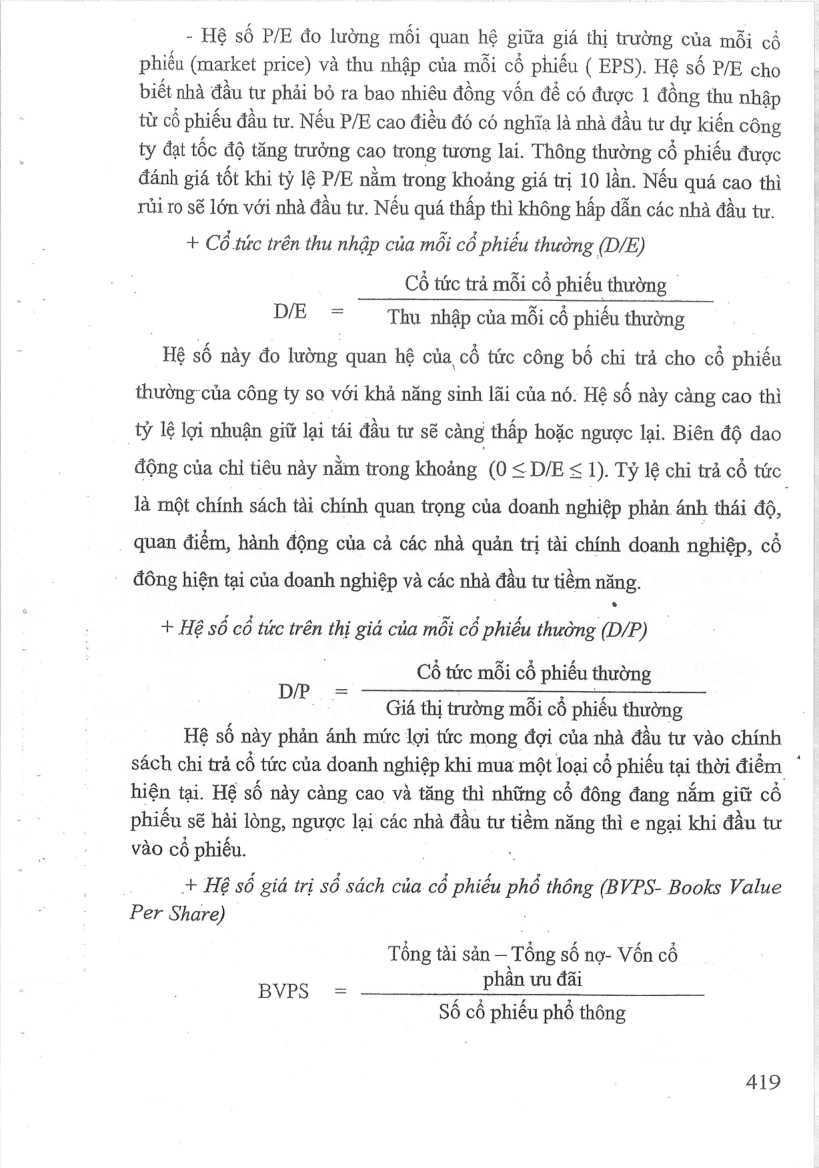
- Hệ số P/E đo lường mối quan hệ giữa giá thị trường của mỗi cổ phiều (market price) và thu nhập của mỗi cổ phiếu ( EPS). Hệ số P/E cho biết nhà đầu tu phải bỏ ra bao nhiêu đồng vốn dé có được 1 đồng thu nhập từ cổ phiếu dau tư. Nếu P/E cao điều đó có nghĩa là nhà đầu tư dự kiến công ty đạt tốc độ tăng trưởng cao trong tương lai. Thông thường cổ phiếu được đánh giá tốt khi tỷ lệ P/E nằm trong khoảng giá trị 10 lan. Nếu quá cao thì rủi ro sẽ lớn với nhà đầu tư. Nếu quá thấp thì không hấp dẫn các nhà đầu tự.
+ Cổ tức trên thu nhập của mỗi cổ phiếu thường (D/E)
Cé tức trả mỗi cổ phiều thường ©
DIE = Thu nhập của mỗi cổ phiếu thường
Hệ số này đo lường quan hệ của cổ tức công bố chỉ trả cho cổ phiếu thường-của công ty so với khả năng sinh lãi của nó. Hệ số này càng cao thì tỷ lệ lợi nhuận giữ lại tái đầu tư sẽ cảng thấp hoặc ngược lại. Biên độ dao động của chỉ tiêu này nằm trong khoảng (0 < D/E < 1). Tỷ lệ chi trả cổ tức là một chính sách tài chính quan trọng của doanh nghiệp phản ánh thái độ, quan điểm, hành động của cả các nhà quản trị tài chính doanh nghiệp, cổ
đông hiện tại của doanh nghiệp và các nhà đầu tư tiềm năng.
là
+ Hệ số cé tức trên thị giá của mỗi có phiếu thường (D/P)
Cô tức môi cô phiêu thường
kia ta Kế thị trường mỗi cổ phiéu thường
Hệ số này phản ánh mức lợi tức mong đợi của nhà dau tư vào chính sách chi trả cổ tức của doanh nghiệp khi mua một loại cổ phiéu tại thời điểm hiện tại. Hệ số này càng cao và tăng thì những cổ đông đang nắm giữ cổ phiếu sẽ hài lòng, ngược lại các nhà đầu tư tiềm năng thì e ngại khi đầu tư vào cổ phiếu.
+ Hệ số giá trị số sách của cô phiếu phổ thông (BVPS- Books Value
Per Share)
Tông tai sản — Tông sô nợ- Vôn cô
BVPS = phân ưu đãi
Số cổ phiếu phổ thông
419
Mở trang này trong bản PDF