Đang tải nội dung…
Trang 352 đến 467.
Mục lục chuyên đề (16 mục)
Trang 436
Xem ảnh trang gốc
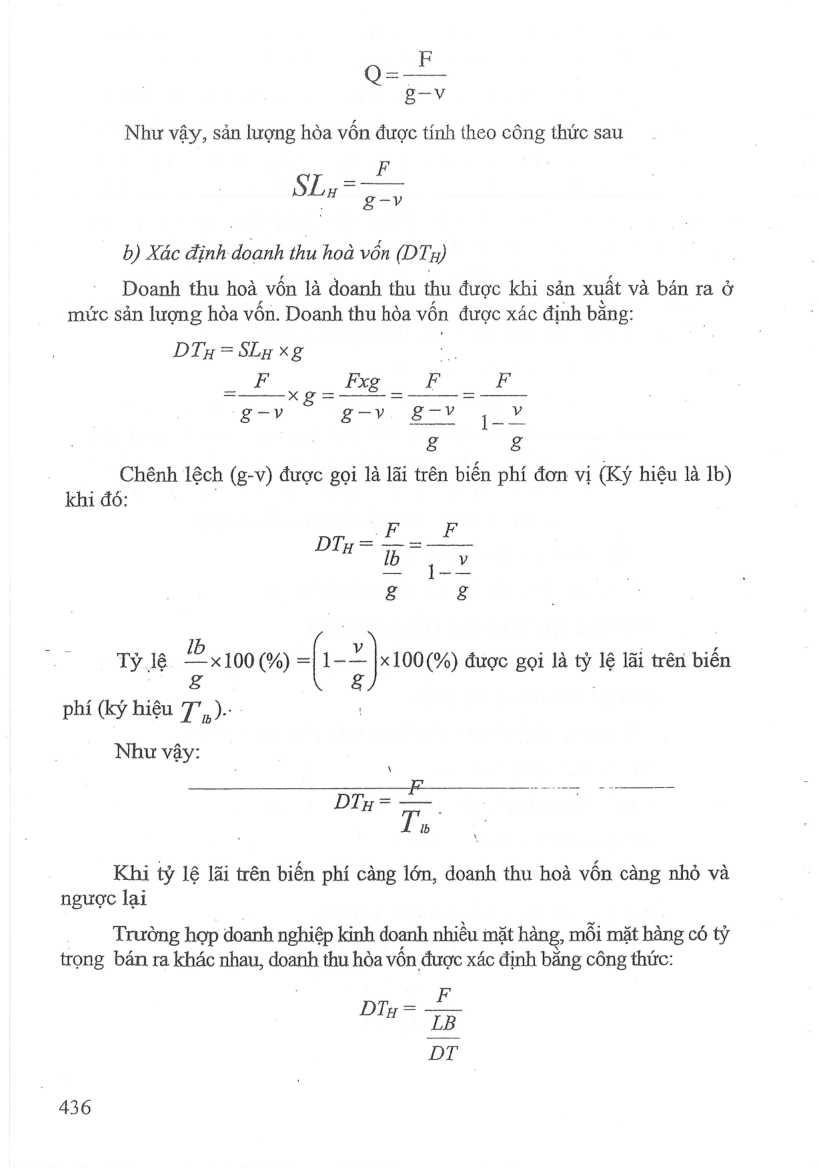
Q = F/(g − v)
Như vậy, sản lượng hòa vốn được tính theo công thức sau
SL_H = F/(g − v)
b) Xác định doanh thu hoà vốn (DT_H)
Doanh thu hoà vốn là doanh thu thu được khi sản xuất và bán ra ở mức sản lượng hòa vốn. Doanh thu hòa vốn được xác định bằng:
DT_H = SL_H × g
= F/(g − v) × g = (F × g)/(g − v) = F/((g − v)/g) = F/(1 − v/g)
Chênh lệch (g-v) được gọi là lãi trên biến phí đơn vị (Ký hiệu là lb) khi đó:
DT_H = F/(lb/g) = F/(1 − v/g)
Tỷ lệ (lb/g) × 100(%) = (1 − v/g) × 100(%) được gọi là tỷ lệ lãi trên biến phí (ký hiệu T_lb).
Như vậy:
DT_H = F/T_lb
Khi tỷ lệ lãi trên biến phí càng lớn, doanh thu hoà vốn càng nhỏ và ngược lại
Trường hợp doanh nghiệp kinh doanh nhiều mặt hàng, mỗi mặt hàng có tỷ trọng bán ra khác nhau, doanh thu hòa vốn được xác định bằng công thức:
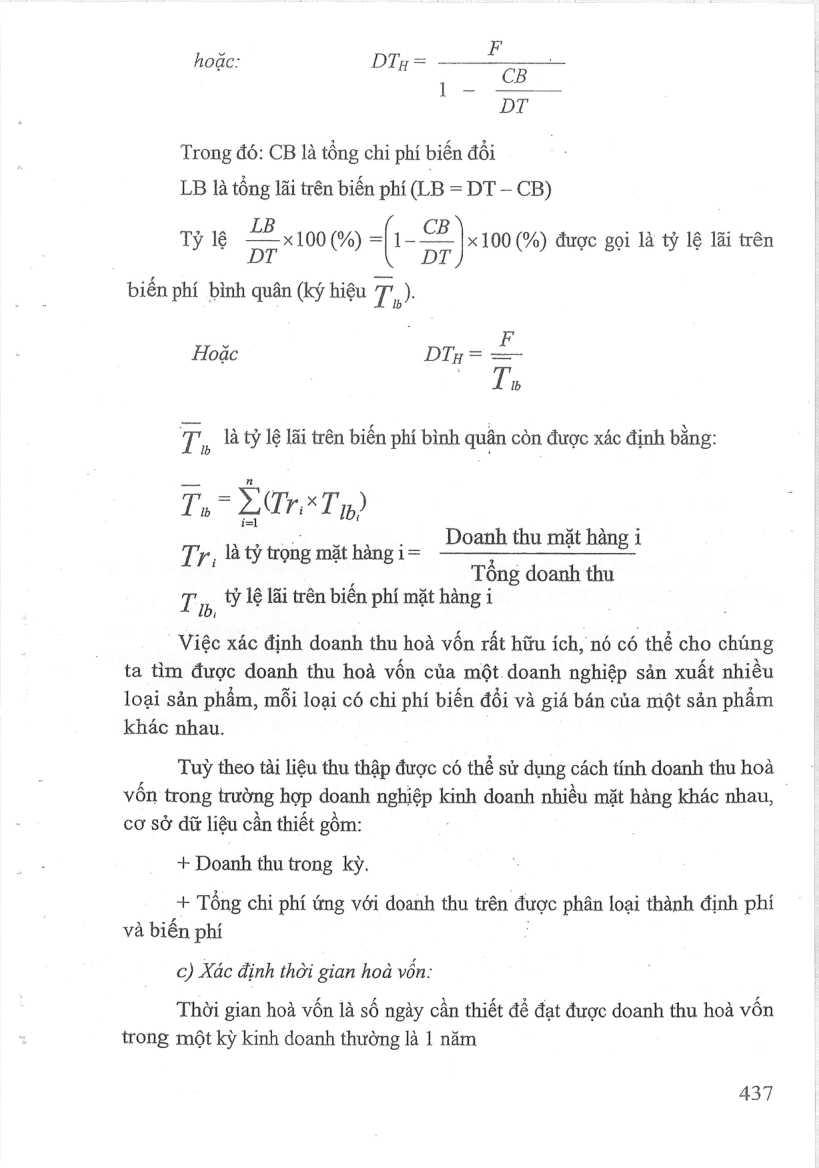
DT_H = F/(LB/DT)
436
Mở trang này trong bản PDFTrang 437
Xem ảnh trang gốc
F
CB
DT
hoặc: iDTu=
Trong đó: CB là tổng chi phí biến đồi
LB là tong lãi trên biến phí (LB = DT - CB)
LB CB
Ty lệ ——x100(% 1-—— |x100(%) được gọi là tỷ lệ lãi trên
ÿ lệ. 2 xI0009 -( ah (2) được gọi là tỷ biến phí bình quân (ký hiệu 77, ).
.Hoặc DDTn =
T„ là tỷ lệ lãi trên biến phi bình quân còn được xác định bằng:
T»~ LTr*T p)
Land i ONNH Doanh thu mat hang i
Ty, là tỷ trọng mặt hàng i=
Tổng doanh thu
Tp "sự lệ lãi trên biến phí mặt hàng i
gi xác định doanh thu hoà vốn rất hữu ích, nó có thể cho chúng ta tìm được doanh thu hoà vốn của một doanh nghiệp sản xuất nhiều loại sản phẩm, mỗi loại có chi phí biến đổi và giá bán của một sản phẩm khác nhau.
Tuy theo tài liệu thu thập được có thé sử dụng cách tính doanh thu hoà vốn trong trường hợp doanh nghiệp k kinh doanh nhiều mặt hàng khác nhau, _ cơ sở dữ liệu cần thiết gồm:
+ Boat thu trong ky.
+ Tổng chi phi ứng với doanh thu trên được phân loại thành định phí và biến phí
c) Xác định thời gian hoà vốn:
Thời gian hoà vốn là số ngày cần thiết để đạt được doanh thu hoà vốn
trong một kỳ kinh doanh thường là 1 năm
437
Mở trang này trong bản PDFTrang 438
Xem ảnh trang gốc
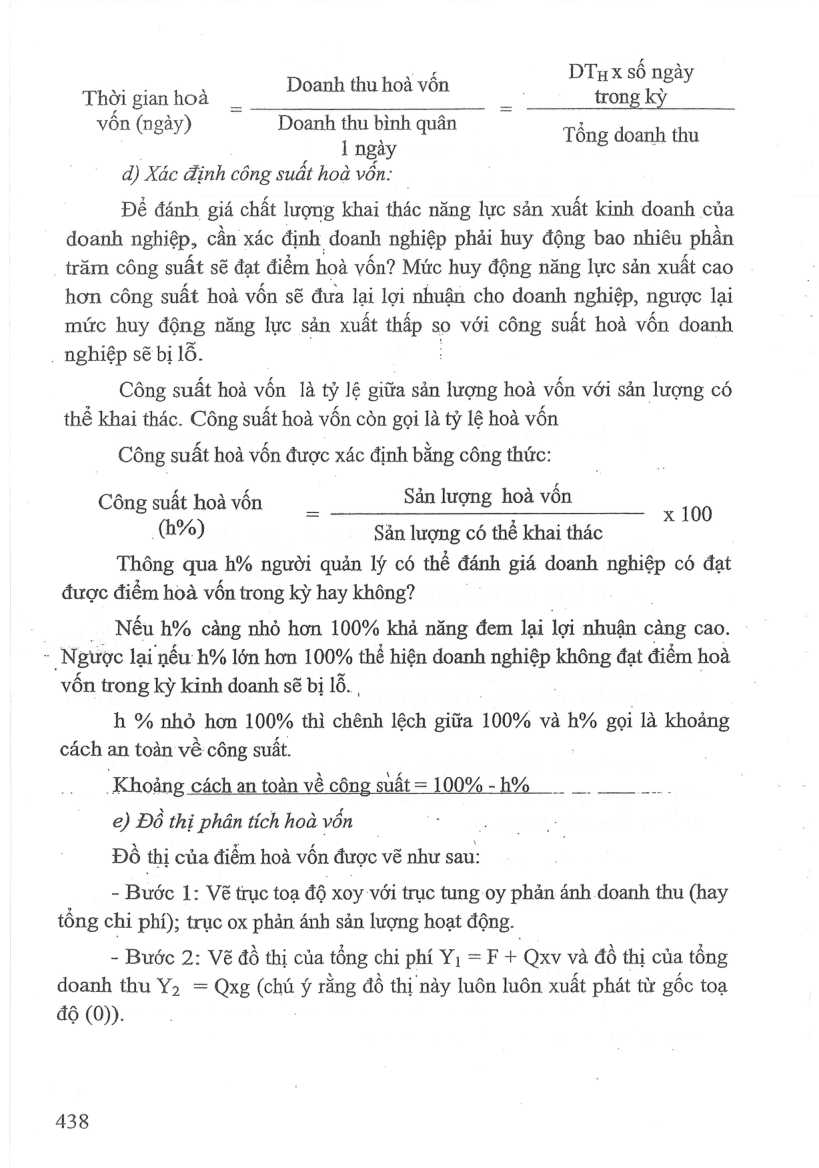
DTux số ngày
Thời gian hod _ Doanh thu hoa von _ trong ky von (ngay) Doanh thu binh quan Tổng doanh thu
I ngày - .
d) Xác dinh công suất hoà vốn:
Dé đánh giá chất lượng khai thác năng lực sản xuất kinh doanh của doanh nghiệp, cần xác định doanh nghiệp phải huy động bao nhiêu phan trăm công suất sé đạt điểm hoà vốn? Mức huy động năng lực sản xuất cao hơn công suất hoà vốn sẽ đưa lại lợi nhuận cho doanh nghiệp, ngược lại mức huy động năng lực sản xuất thấp s so với công suất hoà vốn doanh
. nghiệp sẽ bị lố.
Công suất hoà vốn 1a tỷ lệ giữa sản lượng hoà vốn với sản lượng có thể khai thác. Công suất hoà vốn còn gọi là tỷ lệ hoà vốn
Công suất hoà vốn được xác định bằng công thức:
Công suất hoà vốn _ Sản lượng hoà vốn
(b%) Sản lượng có thé khai thác
Thông qua h% người quản lý có thể đánh giá doanh nghiệp có đạt
được điểm hoà vốn trong kỳ hay không?
Nếu h? càng nhỏ hon 100% khả năng đem lại lợi nhuận c càng cao.
- "Ngược lại nếu h% lớn hơn 100% thể hiện doanh nghiệp không đạt điểm hoà vốn trong kỳ kinh doanh sẽ bị lỗ...
h % nhỏ hơn 100% thì chênh lệch giữa 100% và h% gọi là khoảng cách an toàn về công suất.
x 100
“Khoảng cách an toàn về công suất = 100% - h% — ri"
e) Đồ thi phân tích hoà vốn
Đồ thị của điểm hoà vốn được vẽ như sau:
; - Đước 1: Vẽ trục toa độ xoy với trục tung oy phan ánh doanh thu (hay tông chi phí); trục ox phản ánh sản lượng hoạt động.
- Bước 2: Vẽ đồ thị của tổng chi phí Y; =F + Qxv và đồ thị của tổng doanh thu Y2 = Qxg (chú ý rằng đồ thị này luôn luôn xuất phát từ gốc toa độ (0).
438
Mở trang này trong bản PDFTrang 439
Xem ảnh trang gốc
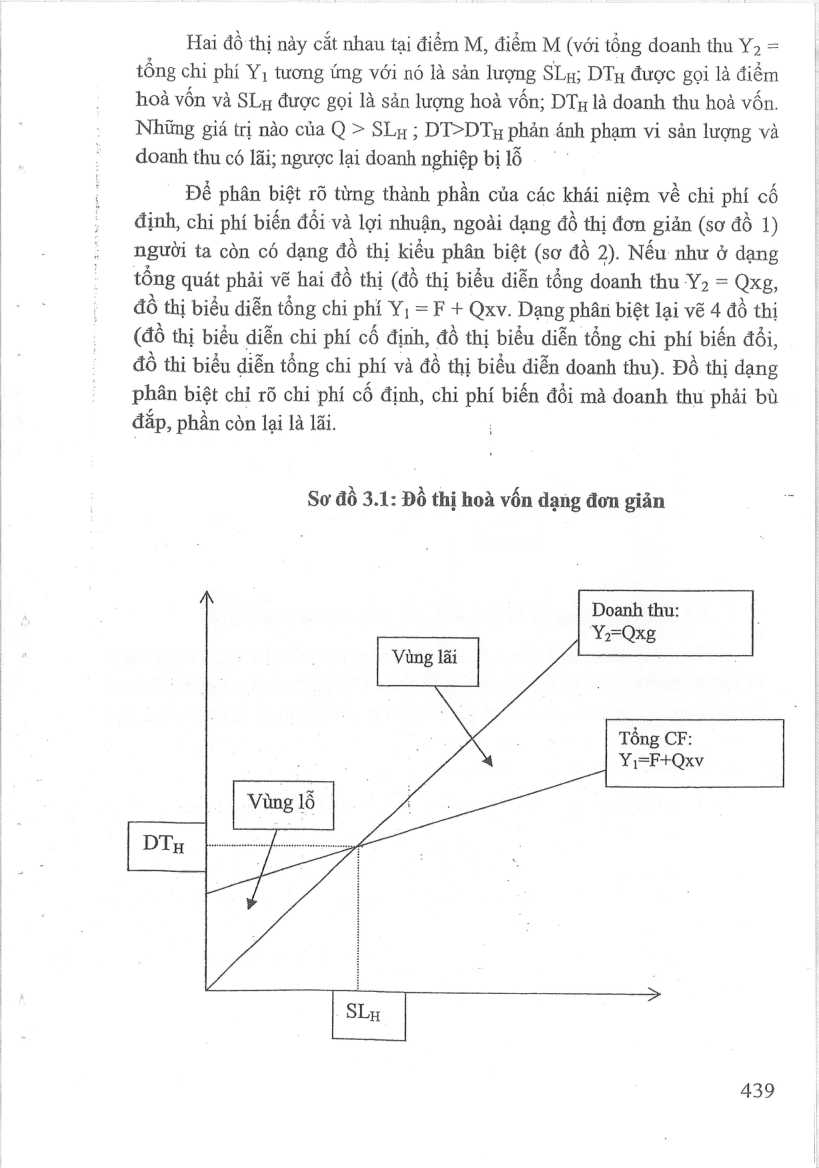
Hai đồ thị này cắt nhau tại điểm M, điểm M (với tổng doanh thu Y2 = tổng chỉ phí Vị tương ứng với nó là sản lượng 8Lg; DTu được gọi là điểm hoà vốn và SLy được gọi là sản lượng hoà vốn; DTx là doanh thu hoà vốn.
Những giá trị nào của Q > SLy ; DT>DTy phản ánh phạm vi sản lượng và doanh thu có lãi; ngược lại doanh nghiệp bị lỗ
Dé phân biệt rõ từng thành phần của các khái niệm về chi phí cố định, chi phí biến đổi và lợi nhuận, ngoài dạng đồ thị đơn giản (sơ đồ 1) người ta còn có dạng đồ thị kiểu phân biệt (sơ đồ 2). Nếu như ở dạng tổng quát phải vẽ hai đồ thị (đồ thị biểu diễn tổng doanh thu Y2 = Qxg, đồ thị biểu điển tổng chi phí Y¡ = F + Qxv. Dạng phân biệt lại vẽ 4 đồ thị
(đồ thị biểu diễn chi phí cố định, đồ thị biểu diễn tổng chi phí biến đổi, đồ thi biểu diễn tổng chi phí và dé thị biểu điễn doanh thu). Đồ thị dạng phân biệt chỉ rõ chi phí cố định, chi phí biến đổi mà doanh thu phải bù đắp, phần còn lại là lãi.
Sơ đồ 3.1: Dé thị hoà vốn dạng đơn gian
Doanh thu:
Yz=Qxg
Vùng lãi
Tổng CE:
Y\=F+Qxv
(si ee KH ;
SLn
439
Mở trang này trong bản PDF