Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 239
Xem ảnh trang gốc
: (2) Phân loại chi phí
Chi phí được doanh nghiệp sử dụng cho nhiều mục đích khác nhau.
Do vay, trong sản xuất kinh doanh, tuỳ theo mục đích sử dụng mà chi phí được phân loại theo nhiều cách. Nhận định, hiểu cách phân loại và ứng xử của từng loại chi phí là chìa khoá của việc đưa ra quyết định đúng đắn trong quá trình sản xuất kinh doanh của doanh nghiệp.
a— Phân loại chỉ phí theo chức năng hoạt động
Mục đích của cách phân loại theo chức năng hoạt động:
— Cho thấy vi trí, chức năng hoạt động của từng yếu tố chi phí trong quá trình hoạt động sản xuất kinh doanh ở doanh nghiệp
~ Làm cơ sở để tính giá thành sai phẩm, tập hợp chi phí
- Cung cấp thông tin cho việc lập báo cáo tài chính
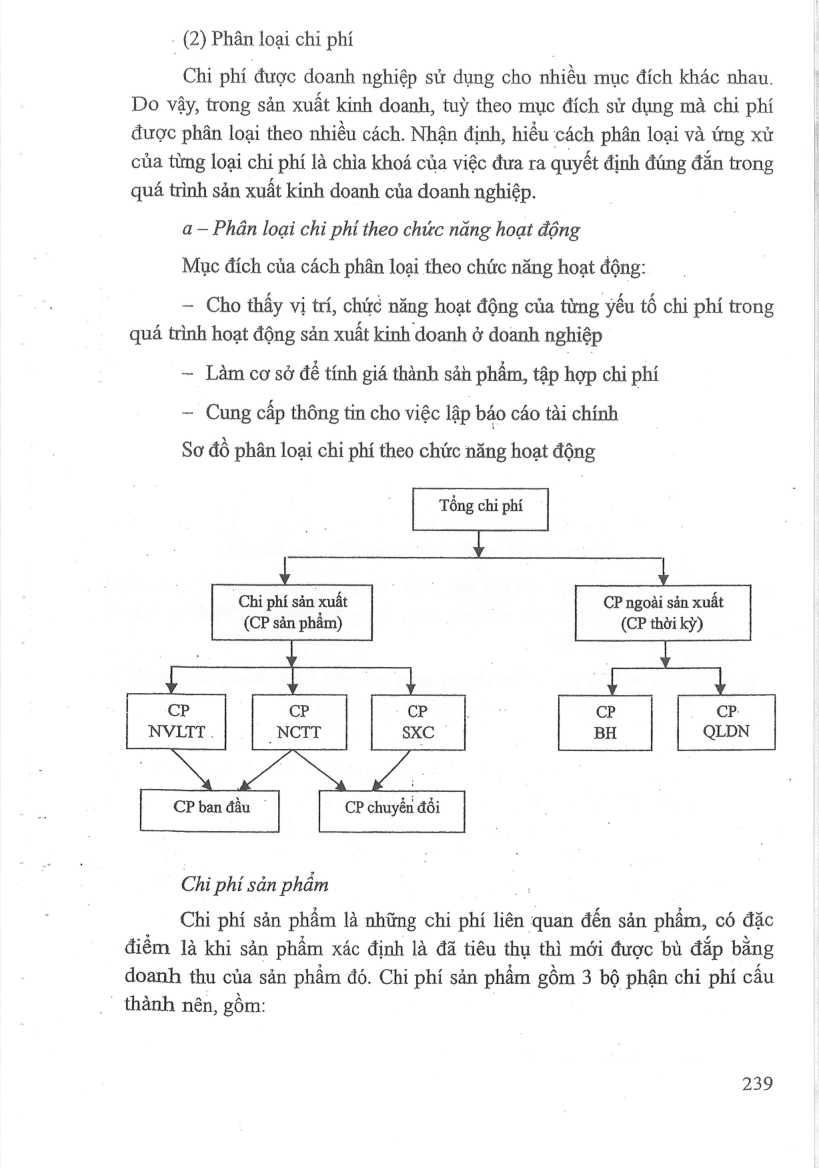
Sơ đồ phân loại chi phí theo chức năng hoạt động
Tổng chỉ phí
¥
ỷ | ỷ
Chi phí sản xuất CP ngoài sản xuất
(CP sản phẩm) (CP thời kỳ)
H ỷ } { |
cP cP GP* Gof - cP CP.
NVLTT. _NCTT SKC BH QLDN
CP ban đầu | CP chuyển đổi
Chỉ phí sản phẩm
Chi phí sản phẩm là những chi phí liên quan đến sản phẩm, có đặc điểm là khi sản phẩm xác định là đã tiêu thụ thì mới được bù đắp bằng doanh thu của sản phẩm đó. Chi phí sản phẩm gồm 3 bộ phận chi phí cấu thành nên, gồm:
239
Mở trang này trong bản PDFTrang 240
Xem ảnh trang gốc
- Chi phi nguyén vật liệu trực tiếp: Là chi phí của những loại nguyên vật liệu cấu thành nên sản phẩm, có giá trị và có thể xác định được một cách rõ ràng, tách biệt cho từng sản phẩm.
Ví dụ: Số mét vải dé may một cái aó
- Chi phí nhân công trực tiếp: Là chi phí thanh toán cho công nhân trực tiếp vận hành dây chuyền, máy móc sản xuất để tạo ra sản phẩm. Loại chi phí vậy có thé xác định rõ rằng, tách biệt cho ‘ting
sản phẩm
- Chi phi sản xuất chung: Hiểu một cách đơn giản, nó bao gồm tất cả các loại chi phí tạo ra sản phẩm ngoài chi phí nguyên vật liệu trực tiếp và chi phí nhân công trực tiếp.
Ví dụ: Chi phí bảo trì máy móc
Chi phí sản xuất chung có các đặc điểm sau:
„ Bao gồm nhiều khoản mục chi phí khác nhau
= Các khoản mục chi phí có tính chất gián tiếp đối với sản phẩm nên không thể tính trực tiếp vào sản phẩm
= Cơ cấu chi phí sản xuất chung bao gồm cả biến phí, định phí, và chi phí hỗn hợp, trong đó định phí chiếm tỷ trọng cao nhất.
= Do có nhiều khoản mục chi phí nên chúng do nhiều bộ phận quản lý nên rất khó kiểm soát.
- Chi phí ban đầu: Bao gồm chi phí nguyên vật liệu trực tiếp và chi phí nhân công trực tiếp, thể hiện lượng hao phí cần thiết ban đầu dé san xuất san phẩm. Chi phí ban dau phan anh chi phi tiéng biét, cu thé của từng đơn vị sản phẩm mà ta có thể nhận diện được ngay trong quá trình sản xuất.
- Chi phí chuyén đổi: Bao gồm chi phí nhân công trực tiếp và chi phi sản xuất chung, thé hiện lượng hao phi cần thiết để biến nguyên vật liệu từ dạng thô sang dạng thành phẩm.
Chi phí ban đầu và chi phí chuyển đổi có tác dụng cung cấp thông tin cho việc lập kế hoạch sản xuất.
Chi phí ngoài sản xuất (Chỉ phí thời kỳ)
240
Mở trang này trong bản PDFTrang 241
Xem ảnh trang gốc
.„ Để tổ chức và thực hiện việc tiêu thụ sản phẩm, doanh nghiệp còn phải chịu một số khoản chỉ phí ở ngoài khâu sản xuất, gồm:
~ Chi phí bán hàng: Bao gồm các khoản chi phí cần thiết dé đầy mạnh quá trình lưu thông hàng hoá, và để đảm bảo việc đưa hàng hoá đến tay người tiêu dùng. Loại chi phí này gồm những khoản như chỉ phí vận chuyển bốc dỡ, chi phí quảng cáo, tiền hoa hồng bán hang, ...
~ Chi phí quan lý: Là những khoản chi phí liên quan tới việc tổ chức hoạt động của các phòng ban trong doanh nghiệp. Loại chi phi này bao gồm lương của cắn bộ quản lý, nhân viên văn phòng, chi phí văn phòng phẩm, chi phí khẩu hao thiết bị văn phòng, ...
Chi phi thời ky là những khoản chi phí không thuộc yếu tố cấu thành nên sản phẩm, phát sinh trong thời kỳ nào o thì được tính trừ vào doanh thu của thời kỳ đó.
Phân loại chi phí theo chức năng hoạt động nhằm mục đích cung cấp
thông tin cho các chủ thể bên ngoài doanh nghiệp như cổ đông, nhà cung ©
. cấp tín dụng (ngân hàng), nhà cung ứng vật tư, NVL, khách hàng tiêu thụ sản phẩm, cơ quan thuế, cơ quan chủ quan..
Ưu điểm của phương pháp:giúp ban giám đốc DN so sánh tổng chỉ phí sản xuất với doanh thu (lãi/lỗ) cũng như so sánh trong dòng sản phẩm sản xuất ra, sản phẩm nào sinh lợi cao nhất.
Nhược điểm:đòi hỏi tính toán thận trong, tỷ my, chi tiết đến tiểu mục chi phí; đối với chi phí chung cố định phải có tiêu chí phân bổ hợp lý, dé tính giá thành đơn vị sản phẩm. Các doanh nghiệp sản xuất nhiều loại sản phẩm khác nhau, khi đó sẽ gặp khó khăn khi phân bổ chi phí chung, cố định.
Khắc phục điểm này, người ta áp dụng phương pháp tập hợp theo chi phí
biến đổi.
b — Phân loại chi phí theo tính chất của chỉ phí
Mục đích của việc phân loại này nhằm đáp ứng yêu cầu lập kế hoạch, điều tiết, kiểm tra chi phí của nhà quản lý doanh nghiệp.
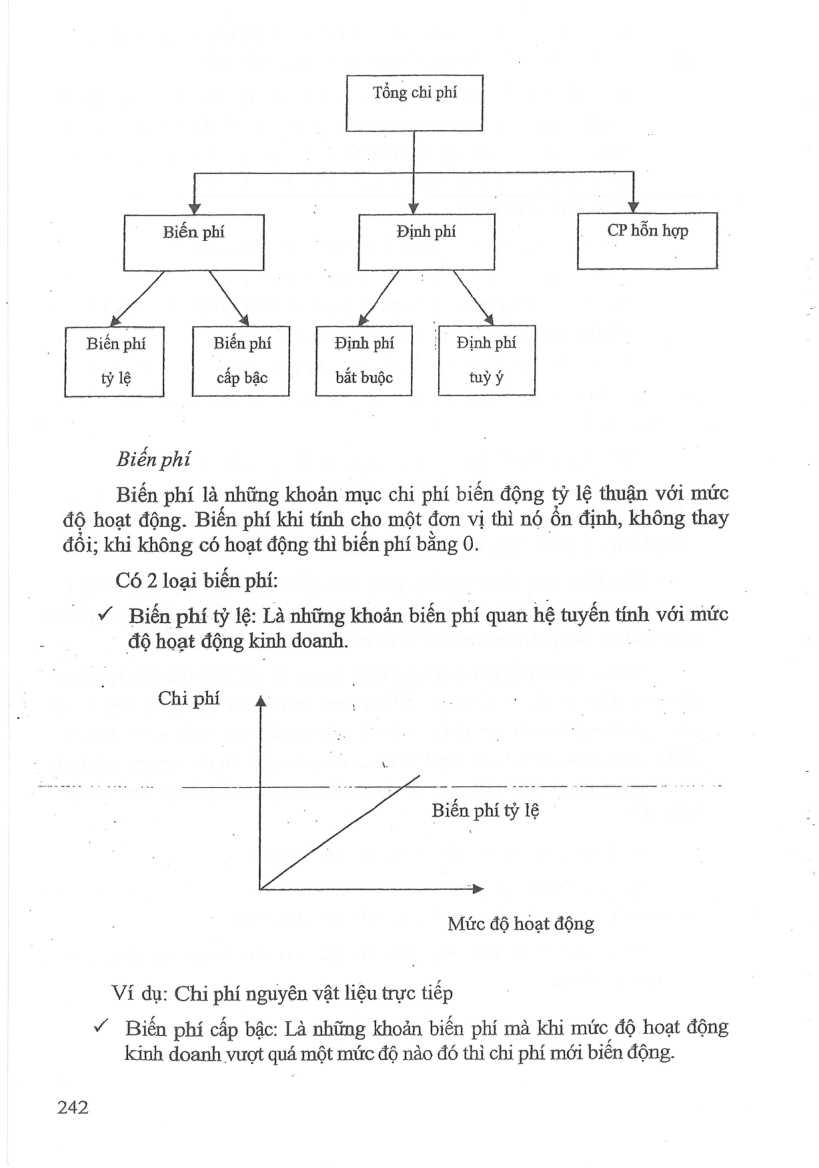
Theo cách phân loại này, tổng chỉ phí của doanh nghiệp được phân loại theo sơ đồ sau:
241
Mở trang này trong bản PDFTrang 242
Xem ảnh trang gốc
Tổng chỉ phí
LÔ Uị
Biến phí Định phí CP hỗn hợp
Biến phí Biến phí Địnhphí | | Địnhphí
tỷ lệ cấp bậc bắt buộc tuỳ ý
Biển phí
Biến phí là những khoản mục chi phí biến động tỷ lệ thuận với mức độ hoạt động. Biến phí khí tính cho một đơn vị thì nó ôn định, không thay đổi; khi không có hoạt động thì biến phí bằng 0.
Có 2 loại biến phí: v Biến phí tỷ lệ: Là những khoản biến phí quan hệ tuyến tính với mức độ hoạt động kinh doanh.
Chiphi 4
Biến phi ty lệ
>
Mức độ hoạt động
Vi dụ: Chi phí nguyên vật liệu trực tiếp v Biến phí cấp bậc: Là những khoản biến phí mà khi mức độ hoạt động kinh doanh vượt quá một mức độ nào đó thì chi phí mới biến động.
242
Mở trang này trong bản PDF