Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 243
Xem ảnh trang gốc
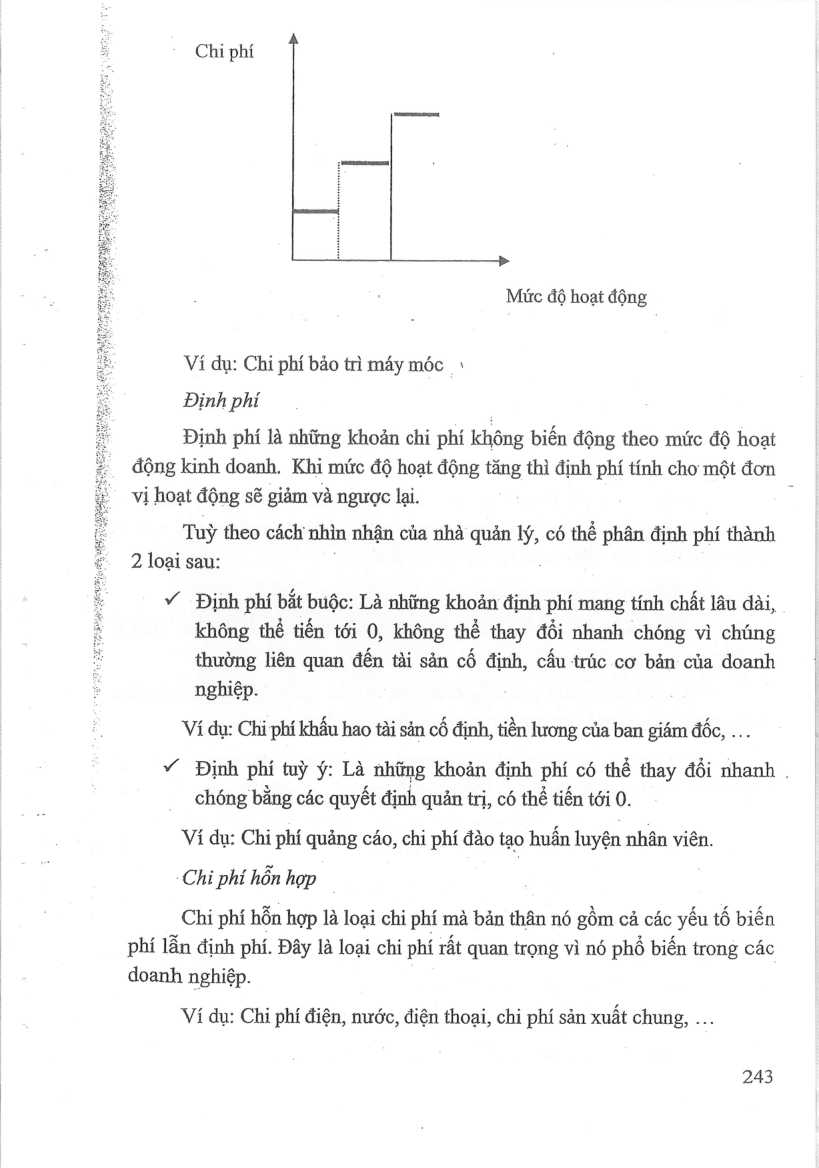
Chi phí
»
Mức độ hoạt động
Ví du: Chi phí bảo trì máy móc. ›
Định phí
Định phí là những khoản chi phí không biến động theo mức độ hoạt động kinh doanh. Khi mức độ hoạt động tăng thì định phí tính cho một đơn
vị hoạt động sẽ giảm và ngược lại. i
Tuỳ theo cách nhìn nhận của nhà quản lý, có thể phân định phí thành
2 loại sau:
v Định phí bắt buộc: Là những khoản định phí mang tính chất lâu dài, không thể tiến tới 0, không thể thay đổi nhanh chóng vì chúng thường liên quan đến tài sản cố định, cấu trúc cơ bản của doanh nghiệp.
Ví dụ: Chi phí khấu hao tài sản cố định tiền lương của ban giám đốc, ...
v Định phí tuỳ ý: Là những khoản định phí có thể thay đổi nhanh . chóng bằng các quyết định quản trị, có thể tiền tới 0.
Vi dụ: Chi phí quảng cáo, chi phi đào tạo huấn luyện nhân viên.
- Chi phí hôn hợp
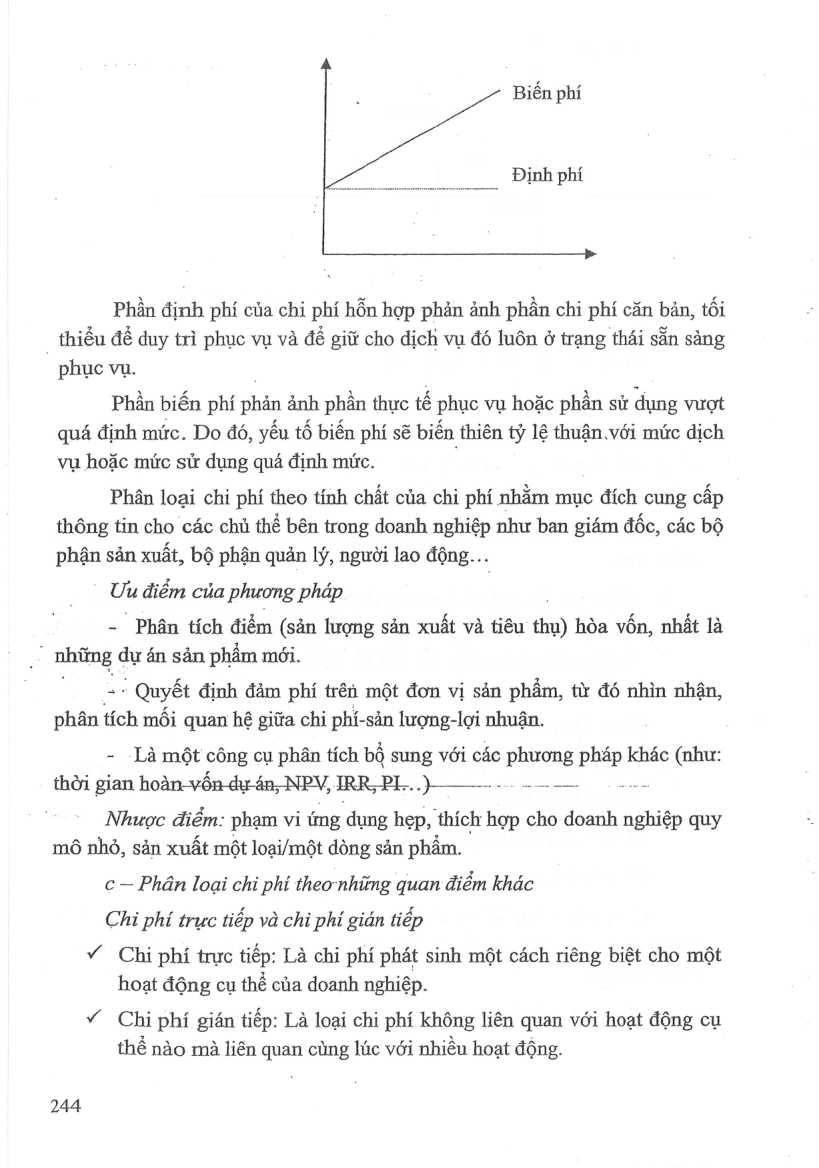
Chi phí hỗn hợp là loại chi phí mà bản thân nó gồm cả các yếu tố biến phí lẫn định phí. Đây là loại chi phí rất quan trọng vì nó phổ biến trong các doanh nghiệp.
Vi dụ: Chi phí điện, nước, điện thoại, chi phi sản xuất chung, ...
243
Mở trang này trong bản PDFTrang 244
Xem ảnh trang gốc
Biến phí
Định phí
>
Phần định phí của chi phí hỗn hợp phản anh phần chi phí căn bản, tối thiểu dé duy trì phục vụ và đề giữ cho dịch vụ đó luôn ở trạng thái sẵn sàng phục vụ.
Phần biến phí phản ảnh phần thực tế phục vụ hoặc phần sử dụng vượt quá định mức. Do đó, yếu tố biến phí sẽ biến thiên tỷ lệ thuận với mức dịch vụ hoặc mức sử dụng quá định mức.
Phân loại chỉ phí theo tính chất của chi phí nhằm mục đích cung cấp thông tin cho các chủ thể bên trong doanh nghiệp như ban giám đốc, các bộ phận sản xuất, bộ phận quản lý, người lao động...
Ưu điểm của phương pháp
- Phân tích điểm (sản lượng sản xuất và tiêu thụ) hòa vốn, nhất là
: nhường dự án sản phẩm mới.
: Quyết định đảm phí trên một đơn vị sản phẩm, từ đó nhìn nhận, phân tích mối quan hệ giữa chi phÍ-sản lượng-lợi nhuận.
- -La một công cụ phân tích bộ sung với các hương pháp khác (như: thời gian hoàn ¬ vốn dự án NPY, IRR,PE. .)——- xe =
Nhược điểm: phạm vi ứng ‘dung hep, thích hợp cho doanh nghiệp quy mô nhỏ, sản xuất một loại/một dòng sản phẩm.
c— Phân loại chỉ phí theo những quan điểm khác
Chỉ phí trực tiếp và chỉ phí gián tiếp
v Chi phí trực tiếp: Là chi phí phát sinh một cách riêng biệt cho một hoạt động cụ thể của doanh nghiệp.
v Chi phí gián tiếp: Là loại chi phí không liên quan với hoạt động cụ thể nào mà liên quan cùng lúc với nhiều hoạt động.
244
Mở trang này trong bản PDFTrang 245
Xem ảnh trang gốc
- Biến phí có tính trực tiếp với một hoạt động hay một sản phẩm cụ thé.
Định phí có tính trực tiếp với hoạt động cụ thể này nhưng lại có tính gián tiếp đối với hoạt động cụ thể khác. VD: Lương của nhân viên bán hàng có tính trực tiếp đối với cửa hàng, nhưng có tính gián tiếp đối với sản phẩm
(của hàng bán nhiều loại sản phẩm):
Chỉ phí kiểm soát được và chỉ phí không kiểm soát được
Đây là những khoản mục chi phí phản ảnh phạm vi, quyền hạn của các cấp quản lý đối với từng khoản mục chi phí. Nhà quản lý cấp cảng cao thì phạm vi, quyền hạn đối với chỉ phí càng rộng.
Chi phí cơ hội
Chi phí cơ hội là khoản mục chi phí không được phản ảnh trên số sách kế toán, nhưng rất quan trọng, được doanh nghiệp cân nhắc khi lựa chọn phương án kinh doanh.
Chỉ phí cơ hội là lợi ích bị mất đi vì chọn phương án và hoạt động này thay vì phương á án hoạt động khác. Hoạt động khác ở đây là phương án tối - ưu nhất có sẵn so với phương án được chọn.
Từ đó, khi nói đến lợi nhuận cần chú ý phân biệt lợi nhuận kế toán và lợi nhuận kinh tế.
- Lợi nhuận kế toán: Là sự chênh lệch giữa tổng doanh thu và tổng chi phí kinh doanh thể hiện trên số sách kế toán. Đây là cơ sở dé nhà quản lý doanh nghiệp đánh giá kết quả phương án đang thực hiện.
-. Lợi nhuận kinh tế: Là phần chênh lệch giữa số thu được do đầu tư vào phương án đang thực hiện với số thu được nếu đầu tư vào phương án kinh doanh khác.
Chỉ phí chênh lệch
Chi phí chênh lệch là những khoản chi phí có ở phương án này nhưng chỉ có một phần hoặc không có ở phương án khác.
Chi phí chìm
Chỉ phí chìm là một loại chi phí mà doanh nghiệp phải chịu cho dù doanh nghiệp có chọn phương án hoạt động nào. Do đó, chi phí chìm không thích hợp để đưa ra các quyết định kinh doanh.
Mở trang này trong bản PDFTrang 246
Xem ảnh trang gốc
Ví dụ: Chỉ phí khấu hao máy móc thiết bị của một chiếc máy sẽ luôn luôn tồn tại trong bất kỳ phương án có liên quan đến sản phẩm mà chiếc máy đó sản xuất ra.
Chi phí bình quên- chỉ phí cận biên
Chi phí bình quân là điều quan .tâm cơ bản của người sản xuất, nói một các khác đấy là chi phí sản xuất một đơn vị sản phẩm.
Tổng chi phí (TQ).
Tông sản lượng (Q)
Chi phí sản xuất bình quân (ATC) =
Chi phí cận biên (MC): La chi phi} ma doanh nghiệp cần bổ sung dé
. sản xuất thêm một don vị sản phẩm
Chi phí cận biên (Mc) = ile
| aQ
(3) Xác định chi phí
Xác định chỉ phí là quá trình tổng hợp chỉ phí có liên quan đến sản xuất và tiêu thụ sản phẩm. Tính toán đúng chi phí đã bỏ ra sẽ giúp doanh nghiệp có cái nhìn đúng đắn về hiệu quả hoạt động kinh doanh của mình.
Vì vậy, tính toán chi phí là một nội dung rất quan trọng trong hoạt động của doanh nghiệp. Toàn bộ công việc tính toán này sẽ do nhân viên kế
_ toán thực hiện bởi vì họ là người nắm rất vững nguyên tắc và phương pháp tính toán, phân bé chi phí. Ở đây, chúng ta không đi sâu vào những công việc tính toán phức tạp mà chi nguyên cứu những nguyên tắc có tính hệ thống.
Có hai phương pháp xác định chỉ phí:
— Phuong pháp xác định chỉ phí theo công việc, ghi chép một cách chi tiết thông tin về chi phí của từng sản phẩm riêng biệt hoặc
“từng nhóm nhỏ sản phẩm tương tự như nhau. Phương pháp này được sử dụng ở các doanh nghiệp sản xuất theo đơn đặt hàng của khách hàng. Đề áp dụng theo phương pháp này thì sản phẩm phải có ít nhất một trong cách đặc điểm sau:
= Tinh độc nhất
= C6 giá trị cao, ví du như máy bay
= Được đặt mua trước khi sản xuât
246
Mở trang này trong bản PDF