Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 247
Xem ảnh trang gốc
„Có kích thước lớn, ví dụ công trình xây dụng
- Phương pháp xác định chi phí theo quá trình sản xuất, theo từng phân xưởng sản xuất khi sản phẩm được chuyển từ phân xưởng sản xuất này sang phân xưởng sản xuất khác. Phương pháp này được sử dụng trong các doanh nghiệp sản xuất đại trà một loại sản phẩm và quá trình sản xuất đi qua nhiều công đoạn khác nhau. Sản phẩmđược tập hợp chi phí theo phương pháp này có các đặc điểm sau:
” Có tính đồng nhất, có cùng hình thái, kích thước (đường, quần áo may sẵn)
= Không có giá trị cao
= C6 kích thước nhỏ, ‘don vi đo lường thường là gr, kg, cái, viên n„ Được đặt mua sau khi san xuất, do sản phẩm được doanh nghiệp tư nghiên cứu, sản xuất đại trà roi đưa ra tiêu thụ trên thị trường.
Tuy nhiên, dù xác định chi phí theo phương pháp nào thì trong kết cấu của chi phí đều gồm có hai phần: Chi phí trực tiếp và chi phí gián tiếp.
Chi phí cho một đơn vị sản phẩm = Chi phí trực tiếp + chi phí gián tiếp
2.1.3.2. Giá thành sản phẩm
(1) Khái niệm
Giá thành sản phẩm là biểu hiện bằng tiền của toàn bộ các khoản hao phí lao động sống và lao động vật hoá liên quan đến khối lượng sản phẩm, công việc dịch vụ đã hoàn thành.
Giá thành sản phẩm là một chỉ tiêu kinh tế tổng hợp phản ánh kết quả sử dụng tài sản, vật tư, lao động, tiền vốn trong quá trình sản xuất cũng như tính đúng đắn của các giải pháp tổ chức, kinh tế, kỹ thuật. Những chi phí đưa vào giá thành sản phẩm phản ánh giá trị thực của các tư liệu sản xuất tiêu dùng cho sản xuất và các khoản chỉ tiêu khác có liên quan tới việc bù đắp giản đơn hao phí, lao động sống. Kết quả thu được là sản phẩm, công việc dịch vụ đã hoàn thành đánh giá được mức độ bù đắp chi phí và hiệu quả của chi phi.
247
Mở trang này trong bản PDFTrang 248
Xem ảnh trang gốc
(2) Phân loại giá thành sản phẩm
a- Theo phạm vi phát sinh chi phi
Theo phạm vi phát sinh chi phí, giá thành sản phẩm được phân thành hai loại, giá thành sản xuất và giá thành tiêu thụ, cụ thể như sau:
Gia thanh sản xuất (giá thành công xưởng): Giá thành sản xuất của sản phẩm bao gồm các chỉ phí sản xuất phát sinh liền quan đến việc sản xuất chế tạo sản phẩm trong phạm vi phân xưởng, bộ phận sản xuất như chỉ phí ngủyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung tính cho sản phẩm, dịch vụ hoàn thành.
Giá thành sản xuất được sử dun g để hạch toán thành phẩm nhập kho và giá vốn hàng bán (trong trường hợp bán thang cho khách hàng không qua kho). Giá thành sản xuất là căn cứ dé xác định giá vốn hàng bán và mức lãi gOp trong kỳ của các doanh nghiệp.
Giá thành tiêu thu (giá thành toàn bộ): Bao gdm giá thành sản xuất sản phẩm cộng chỉ phí bán hàng, chi phí quản lý doanh nghiệp được tinh toán xác định khi sản phẩm được tiêu thụ. Giá thành toàn bộ sản phẩm tiêu thụ là căn cứ dé xác định mức lợi nhuận trước thuế của doanh nghiệp.
b— Theo thời điểm tính và nguồn số liệu
Theo thời điểm tính và nguồn số liệu, giá thành sản phẩm được phân
- thành giá thành kế hoạch, giá thành điịnh mức và giá thành thực tế, cụ thé
- như sau:
Giá thành kế hoạch: Là giá thành sản phẩm được tính trên cơ sở chỉ phí sản xuất kế hoạch và sản lượng kế hoạch. Giá thành kế hoạch được xác định trước khi bước vào sản xuất trén cơ sở giá thành thực tế kỳ trước và các định mức các dự toán chi phí của kỳ kế .hoạch. Gia thành kế hoạch là giá thành mà các doanh nghiệp lấy đó làm mục tiêu phần đấu, là căn cứ để so
- sánh phân tích đánh giá tình hình thực hiện hạ giá thành sản phẩm của doanh nghiệp.
Giá thành định mức: là giá thành sản phẩm được tính trên cơ sở các định mức chỉ phí hiện hành tại từng thời điểm nhất định trong kỳ kế hoạch và chỉ tính cho đơn vị sản phẩm. Giá thành định mức cũng được xác định
trước khi bắt đầu sản xuất sản phẩm, là công cụ quản lý định mức của doanh nghiệp, là thước đo chính xác dé xác định kết quả sử dụng vật tư, tài sản lao
248
Mở trang này trong bản PDFTrang 249
Xem ảnh trang gốc
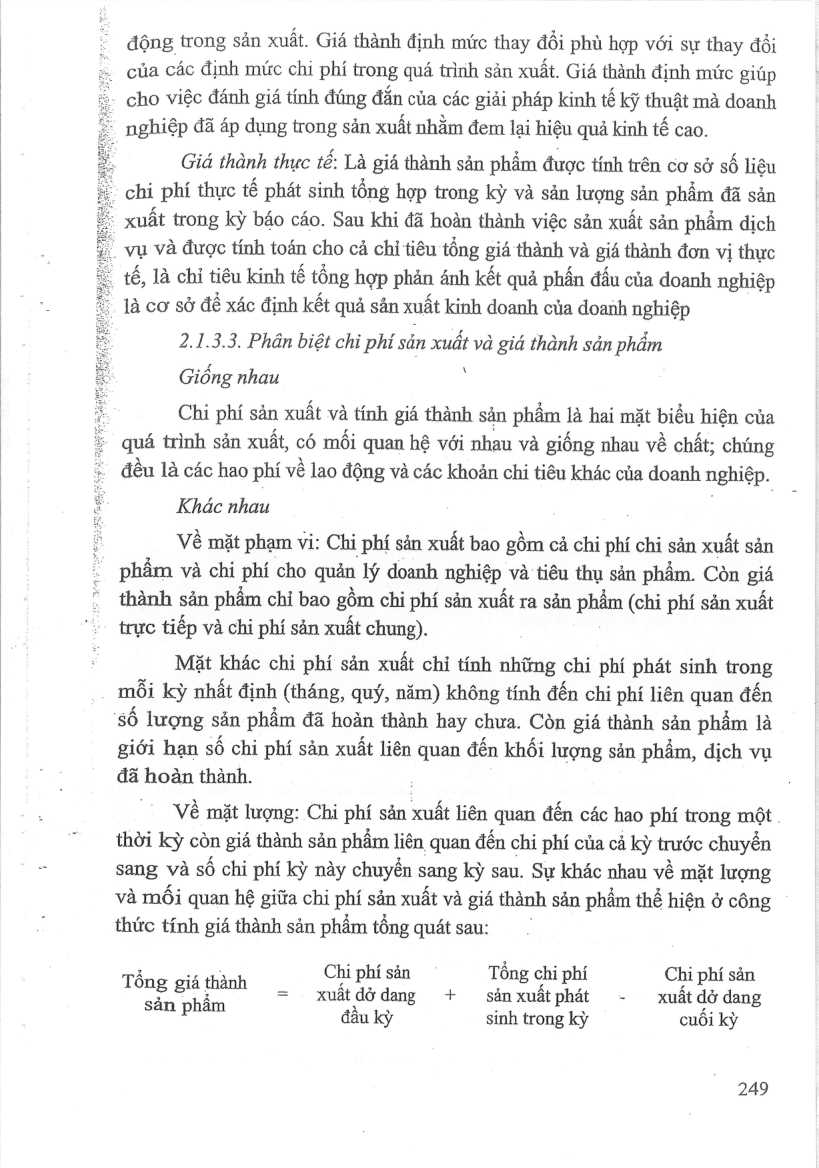
động trong sản xuất. Giá thành định mức thay đổi pha hợp với sự thay đổi
= của các định mức chi phí trong quá trình sản xuất. Giá thành định mức giúp
cho việc đánh giá tính đúng đắn của các giải pháp kinh tế kỹ thuật mà doanh nghiệp đã áp dụng trong sản xuất nhằm đem lại hiệu quả kinh tế cao.
Giá thành thực tế: Là giá thành sản phẩm được tính trên cơ sở số liệu chi phí thực tế phát sinh tổng hợp trong kỳ và sản lượng sản phẩm đã sản xuất trong kỳ báo cáo. Sau khi đã hoàn thành việc sản xuất sản phẩm địch vụ và được tính toán cho cả chỉ tiêu tổng giá thành và giá thành đơn vị thực tế, là chỉ tiêu kinh tế tổng hợp phản ánh kết quả phấn đấu của doanh nghiệp là cơ sở dé xác định kết quả sản xuất kinh doanh của doanh nghiệp
2.1.3.3. Phân biệt chỉ phí sản xuất và giá thành sản phẩm
\
Giồng nhau
Chi phí sản xuất và tính giá thành sản phẩm là hai mặt biểu hiện của
quá trình sản xuất, có mối quan hệ với nhau và giống nhau về chất; chúng đều là các hao phí về lao động và các khoản chỉ tiêu khác của doanh nghiệp.
Khóc nhau
VỀ mặt phạm vi: Chi phí sản xuất bao gồm cả chỉ phí chi sản xuất sản phẩm và chí phí cho quản lý doanh nghiệp và tiêu thụ sản phẩm. Còn giá thành sản phẩm chỉ bao gồm chỉ phí sản xuất ra sản phẩm (chi phí sản xuất trực tiếp và chi phí sản xuất chung).
Mặt khác chi phí sản xuất chỉ tính những chi phí phát sinh trong mỗi kỳ nhất định (tháng, quý, năm) không tính đến chi phí liên quan đến
'số lượng sản phẩm đã hoàn thành hay chưa. Còn giá thành sản phẩm là
giới hạn số chi phí sản xuất liên quan đến khối lượng sản phẩm, dịch vụ đã hoàn thành.
_ Về mặt lượng: Chi phí sản xuất liên quan đến các hao phí trong một. thời kỳ còn giá thành sản phẩm liên quan đến chỉ phí của cả kỳ trước chuyển sang và số chi phí kỳ này chuyển sang kỳ sau. Sự khác nhau về mặt lượng và mối quan hệ giữa chi phi sản xuất và giá thành sản phẩm thể hiện ở công thức tính giá thành sản phẩm tổng quát sau:
P sơ Chiphísản - Tổng chi phí Chi phí sản ng S Đàm = xuất dởdang + sản xuấtphát - xuất dở dang
Tp đầu kỳ sinh trong kỳ cuối kỳ
249
Mở trang này trong bản PDFTrang 250
Xem ảnh trang gốc
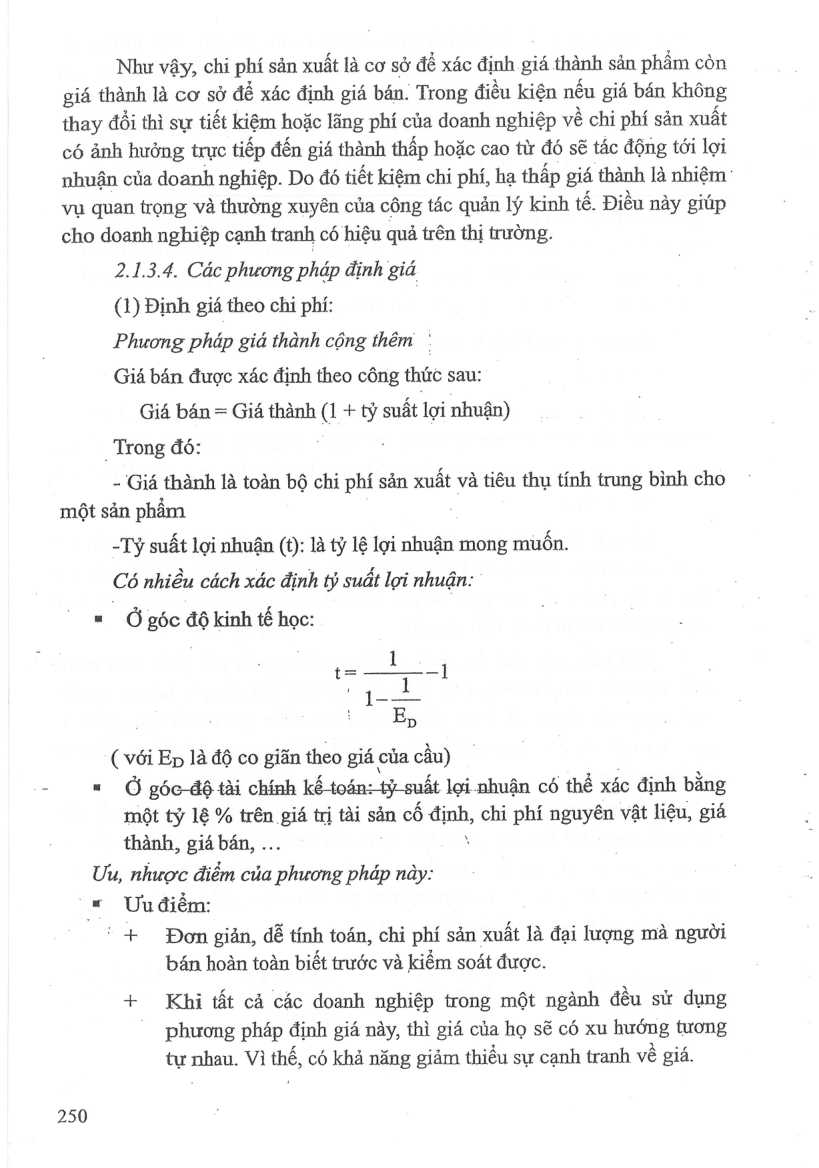
Như vậy, chi phí sản xuất là cơ sở dé xác định giá thành sản phẩm còn giá thành là cơ sở để xác định giá bán. Trong điều kiện nếu giá bán không thay đổi thì sự tiết kiệm hoặc lãng phí của doanh nghiệp về chỉ phí sản xuất có ảnh hưởng trục tiếp đến giá thành thấp hoặc cao từ đó sẽ tác động tới lợi nhuận của doanh nghiệp. Do đó tiết kiệm chí phí, hạ thấp giá thành là nhiệm vụ quan trọng và thường xuyên của công tác quản lý kinh tế. Điều này giúp cho doanh nghiệp cạnh tranh có hiệu quả trên thị trường.
2.1.3.4. Các phương pháp định giá
(1) Dinh giá theo chi phí:
Phương phúp giá thành cộng thêm '
Giá bán được xác định theo công thức sau:
Giá bán = Giá thành (1 + tỷ suất lợi nhuận)
_Trong đó:
- Giá thành là toàn bộ chi phí sản xuất và tiêu thụ tính trung bình cho một sản phẩm
-Tỷ suất lợi nhuận (t): là tỷ lệ lợi nhuận mong muốn.
Có nhiều cách xác định ty suất lợi nhuận:
= Ởpgóc độ kinh tế hoc:
1
mi Gel
: Ey
( với Ep là độ co giãn theo giá của cầu)
" Ở góc độ tài chính kết toán: tỷ suất lợi nhuận có thể xác định bằng một tỷ lệ % trên giá trị tài sản cố định, chỉ phí nguyên vật liệu, giá thành, giá bán, . :
Uu, nhược điểm của ._. pháp này:
* Ưu điểm:
' + Đơn giản, dé tính toán, chi phí sản xuất là đại lượng mà người bán hoàn toàn biết trước và kiểm soát được.
+ Khi tất cả các doanh nghiệp trong một ngành đều sử dụng
.. phương pháp định giá này, thì giá của họ sẽ có xu hướng tương tự nhau. Vì thế, có khả năng giảm thiểu sự cạnh tranh vỀ giá.
250
Mở trang này trong bản PDF