Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 251
Xem ảnh trang gốc
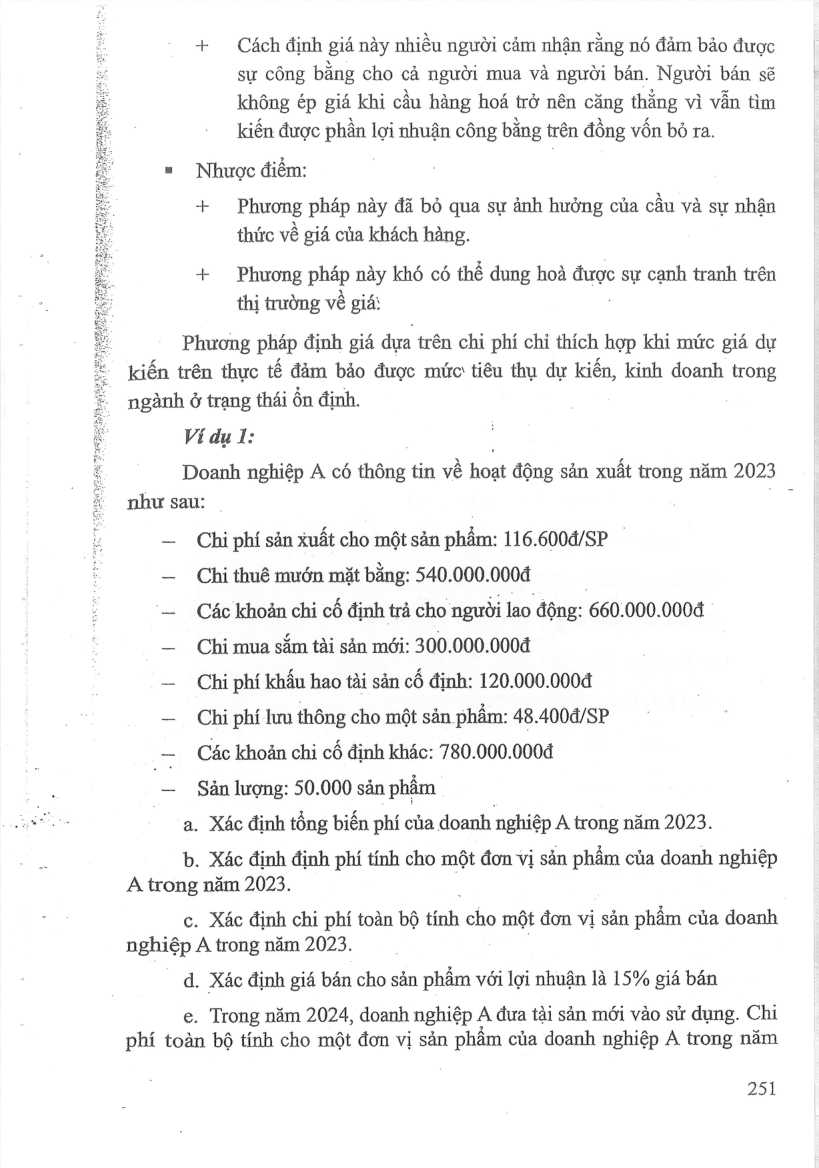
+ Cách định giá này nhiều người cảm nhận rằng nó đảm bảo được sự công bằng cho cả người mua và người bán. Người bán sẽ không ép giá khi cầu hàng hoá trở nên căng thẳng vì vẫn tìm kiến được phần lợi nhuận công bằng trên đồng vốn bỏ ra.
Nhược điểm:
+ Phương pháp này đã bỏ qua sự ảnh hưởng của cầu và sự nhận thức vé giá của khách hàng.
+ Phương pháp này khó có thé dung hoà được sự cạnh tranh trên thị trường về giá:
Phương pháp định giá dựa trên chi phí chỉ thích hợp khi mức giá dự
kiến trên thực tế đảm bảo được mức tiêu thụ dự kiến, kinh doanh trong
ngành ở trạng thái ồn định.
Vi dụ 1:
Doanh nghiệp A có thông tin về hoạt động sản xuất trong năm 2023
như sau: |
Chỉ phí sản xuất cho một sản phẩm: 116.600đ/SP
Chỉ thuê mướn mặt bằng: 540.000.000đ
Các khoản chỉ cố định trả cho người lao động: 660. 000.000đ
Chi mua sắm tài sản mới: 300.000.000đ
Chi phí khấu hao tài sản cổ định: 120.000.000đ
Chi phí lưu thông cho một sản phẩm: 48.400đ/SP
Các khoản chi cổ định khác: 780.000.000đ
Sản lượng: 50.000 sản phẩm a. Xác định tổng biến phí của doanh nghiệp A trong năm 2023. b. Xác định định phí tính cho một đơn vị sản phẩm của doanh nghiệp
A trong năm 2023.
c. Xác định chi phí toàn bộ tính cho một đơn vị sản phẩm của doanh
nghiệp A trong năm 2023.
d. Xác định giá bán cho sản phẩm với lợi nhuận là 15% giá bán
e. Trong năm 2024, doanh nghiệp A đưa tài sản mới vào sử dụng. Chi
phí toàn bộ tính cho một đơn vị sản phẩm của doanh nghiệp A trong năm
251
Mở trang này trong bản PDFTrang 252
Xem ảnh trang gốc
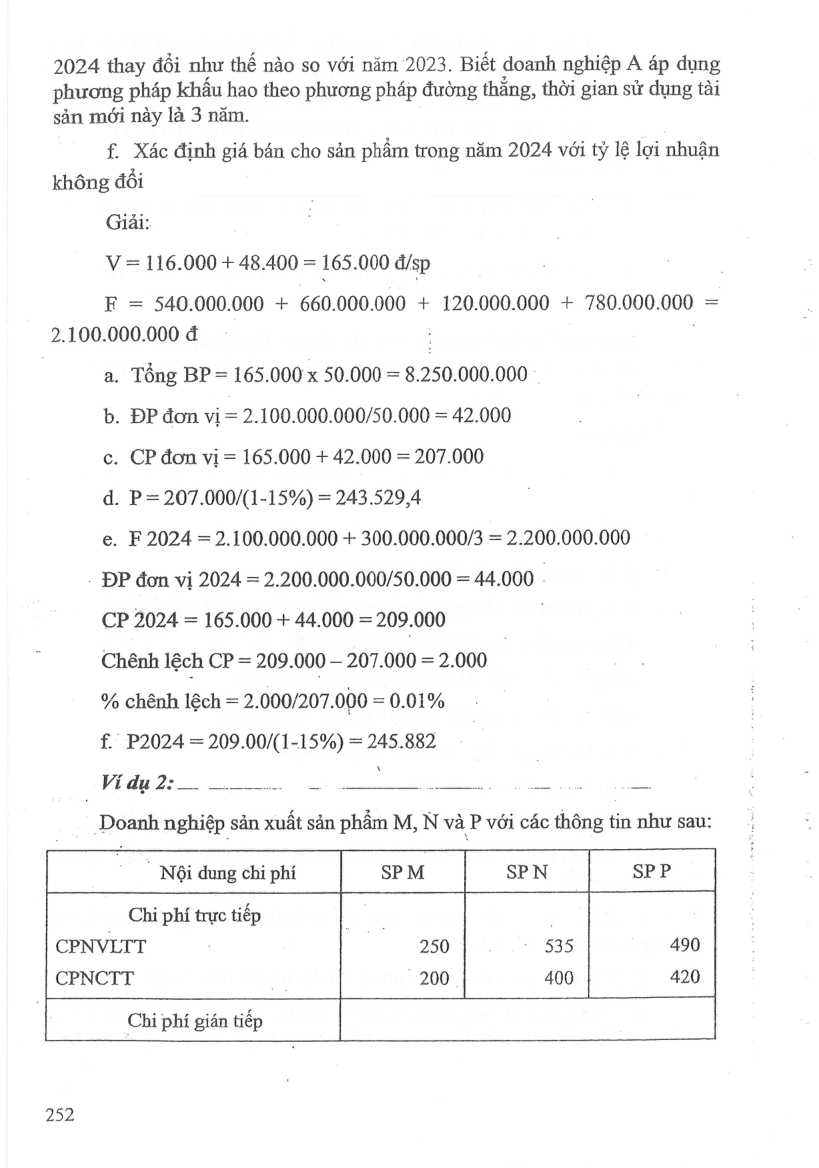
2024 thay đổi như thế nào so với năm 2023. Biết doanh nghiệp A áp dụng phương pháp khâu hao theo phương pháp đường thăng, thời gian sử dụng tài sản mới này là 3 năm.
£ Xác định giá bán cho sản phẩm trong năm 2024 với tỷ lệ lợi nhuận
không đổi
Giải:
V = 116.000 + 48.400 = 165.000 đ/sp
F = 540.000.000 + 660.000.000 + 120.000.000 + 780.000.000 =
2.100.000.000 đ
a. Tổng BP = 165.000 x 50.000 = 8.250.000.000 ' b. DP don vi = 2.100.000.000/50.000 = 42.000 c. CP đơn vị = 165.000 + 42.000 = 207.000
d. P= 207.000/(1-15%) = 243.529,4 e. F 2024 =2.100.000.000 + 300.000.000/3 = 2.200.000.000
- DP đơn vị 2024 = 2.200.000.000/50.000 = 44.000 |
CP 2024 = 165.000 + 44.000 = 209.000
Chênh lệch CP = 209.000 — 207.000 = 2.000 |
% chênh lệch = 2.000/207.000 = 0.01%
£ P2024 = 209.00/(1-15%) = 245.882
\
Vidu2: __.. _ Kê. Ôi
Doanh nghiệp sản xuất sản phẩm M, N và P với các thông tin như sau:
. Nội dung chi phí SPM SPN SPP
Chi phí trực tiếp
CPNVLTT : 250 -! 535 490
CPNCTT "200. 400 420
Chỉ phí gián tiếp
252
Mở trang này trong bản PDFTrang 253
Xem ảnh trang gốc
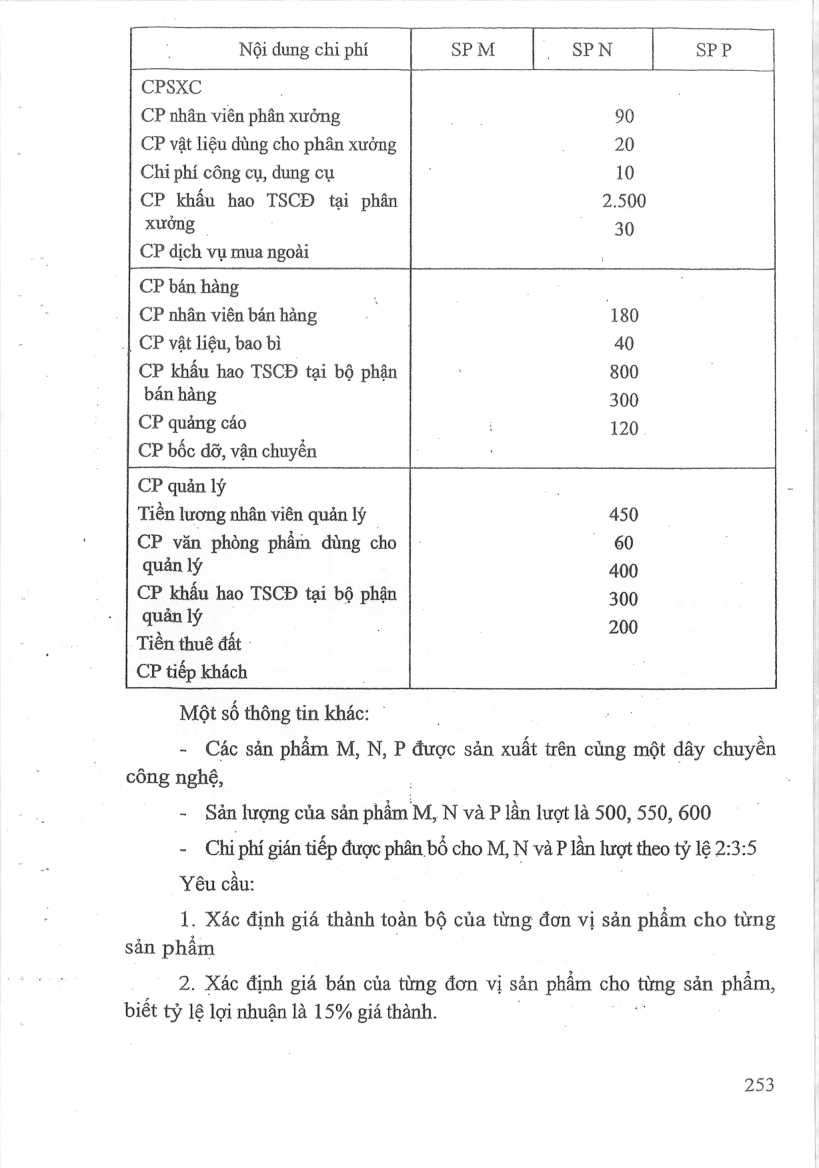
Nội dung chi phí SPM _ SPN SPP
CPSXC
CP nhân viên phân xưởng mm 90
CP vật liệu dùng cho phân xưởng 20
Chi phí công cụ, dung cụ : 10
CP khấu hao TSCĐ tại phân 2.500
xưởng - 30
CP dịch vụ mua ngoài
CP bán hàng |
CP nhân viên bán hàng ni. 180
.| CP vật liệu, bao bì 40
CP khấu hao TSCĐ tại bộ phận 800
bán hàng 300
CP quảng cáo i 120
CP bốc đỡ, vận chuyển
CP quản lý
Tiền lương nhân viên quản ly 450
CP văn phòng phẩm dùng cho |: „60
quản ly 400
CP khâu hao TSCD tại bộ phận 300
qua. | 200
Tiền thuê dat -
CP tiếp khách
Một số thông tin khác: `
- Các sản phẩm M, N, P được sản xuất trên củng một dây chuyền công nghệ,
- San lượng của sản phần M,N và P lần lượt là 500, 550, 600
- Chi phí gián tiếp được phân bồ cho M, NvàP lan lượt theo ty lệ 2:3:5
Yêu cầu:
1. Xác định giá thành toàn bộ của từng đơn vị sản phẩm cho từng sản phâm
2. Xác định giá bán của từng đơn vị sản phẩm cho ting sản phẩm, biết tỷ lệ lợi nhuận là 15% giá thành.
253
Mở trang này trong bản PDFTrang 254
Xem ảnh trang gốc
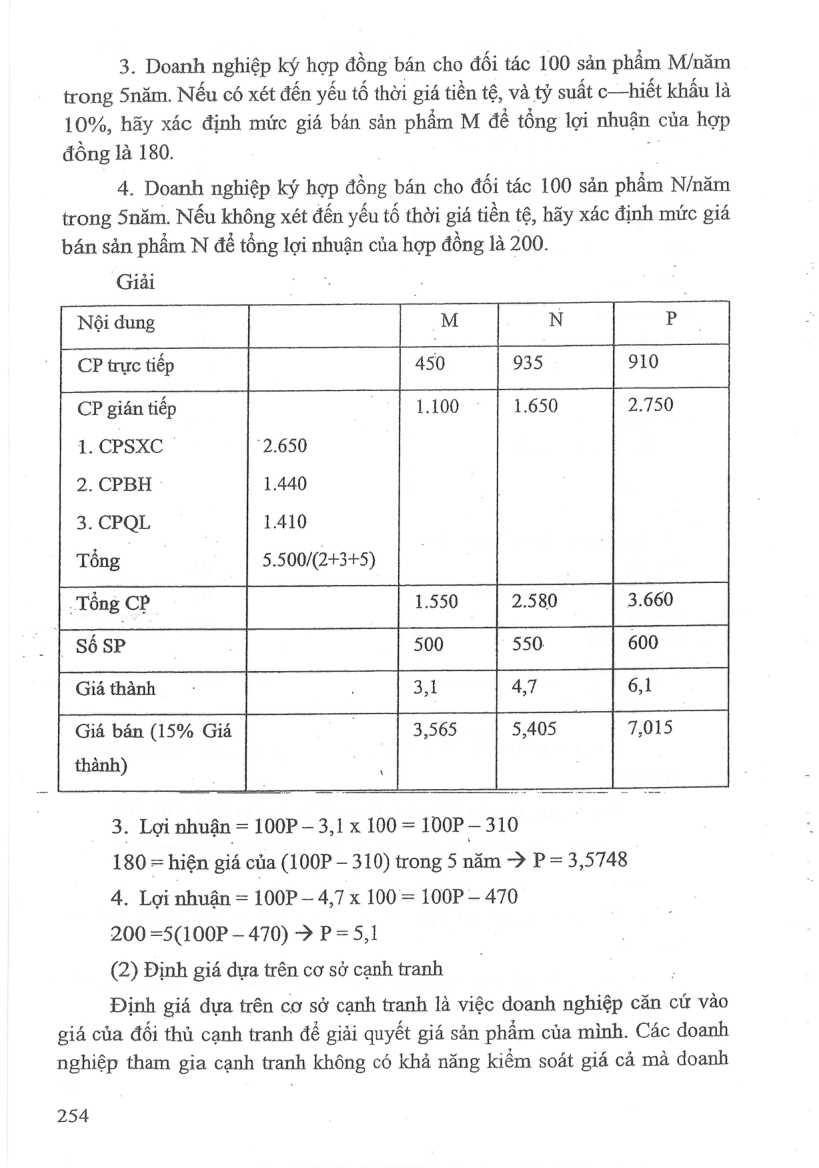
3. Doanh nghiệp ký hợp đồng bán cho đối tác 100 sản phẩm M/năm trong 5năm. Nếu có xét đến yếu tố thời giá tiền tệ, và tỷ suất c—hiét khấu là
10%, hãy xác định mức giá bán sản phẩm M dé tong loi nhuận của hợp đồng là 180.
4. Doanh nghiệp ký hợp đồng bán cho đối tác 100 sản phẩm N/năm trong 5năm. Nếu không xét đến yếu tố thời giá tiền tệ, hãy xác định mức giá bán sản phẩm N để tổng lợi nhuận của hợp đồng là 200.
Giải
Nội dung M N P
CP trực tiếp 450 935 910
CP gián tiếp 1.100 - | 1.650 2.750
1. CPSXC ' 2.650
2. CPBH : 1.440
3. CPQL 1.410
Tổng 5.500/(2+3+5)
.Tổng CP 1.550 2.580 3.660
|sásp 500 550 600
Giáthành - 3,1 47 6,1
Giá bán (15% Giá 3,565 5,405 7,015 thanh)
3. Lợi nhuận = 100P — 3,1 x 100 = 100P — 310
180 = hién gid của (100P — 310) trong 5 ni > P=3,5748
4. Lợi nhuận = 100P — 4,7 x 100 = 100P — 470
200 =5(100P — 470) > P=5,1
(2) Dinh giá dựa trên cơ sở cạnh tranh
Định giá dựa trên cơ sở cạnh tranh là việc doanh nghiệp căn cứ vào giá của đối thủ cạnh tranh để giải quyết giá sản phẩm của mình. Các doanh nghiệp tham gia cạnh tranh không có khả năng kiểm soát giá cả mà doanh
254
Mở trang này trong bản PDF