Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 275
Xem ảnh trang gốc
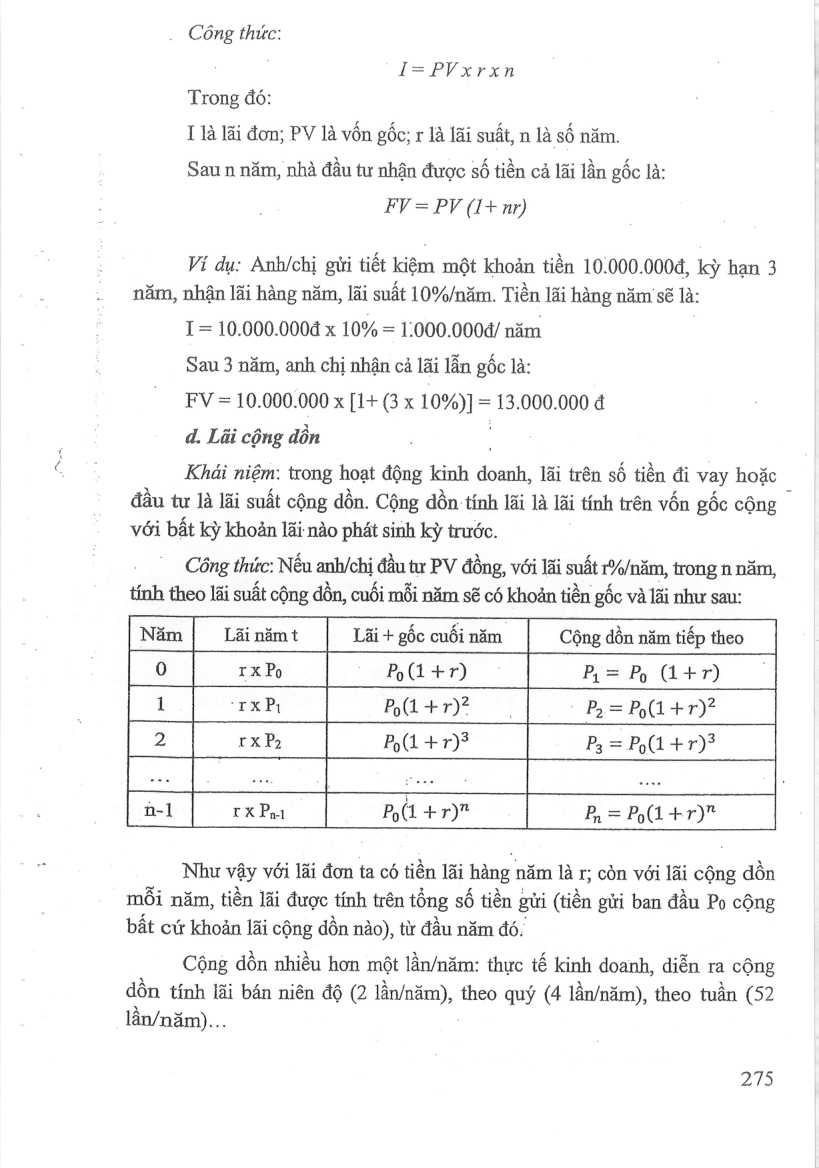
Công thức: i=PVxrxn
Trong đó:
I là lãi đơn; PV là vốn gốc; r là lãi suất, n là số năm.
Sau n năm, nhà đầu tư nhận được số tiền cả lãi lần gốc là:
FV = PV (1+ nr)
Vi dụ: Anh/chị gửi tiết kiệm một khoản tiền 10.000.000đ, kỳ hạn 3 năm, nhận lãi hàng năm, lãi suât 10%/năm. Tiên lãi hang năm sẽ là:
1= 10.000.000đ x 10% = 1:000.000đ/ năm
Sau 3 năm, anh chị nhận cả lãi lẫn gốc là:
FV = 10.000.000 x [1+ G x 10%)] = = 5. 000.000 đ
d. Lãi cộng dồn
Khai niệm: trong hoạt động kinh doanh, lãi trên số tiền đi vay hoặc - đầu tư là lãi suất cộng dồn. Cộng dồn tính lãi là lãi tính trên vốn gốc cộng với bất kỳ khoản lãi nào phát sinh kỳ trước.
Công thức: Nêu anh/chị. đầu tự PV đồng, với lãi suất 126/năm, trongn năm, tính theo lãi suất cộng đồn, cuối mỗi năm sẽ có khoản tiền gốc và lãi như sau:
Năm | Lãinămt Lãi + gốc cuối năm Cộng dồn năm tiếp theo
0 IXPo ' Po +r) P.= Py (1+7)
1 'TXPI P(itr)? |; P= Pa(1+r)Š
2 rxP; bG +zr3 P,= P.(1+7)$ n-1 rx Pat Poi +r)" P, = P.(1+r)"
Nhu vậy với lãi don ta có tiền lãi hàng năm là r; còn với lãi cộng đồn mỗi năm, tiền lãi được tính trên tong số tiền gửi (tiền gửi ban đầu Po cộng bất cứ khoản lãi cộng dồn nào), từ đầu năm đó.
Cộng dồn nhiều hơn một lần/năm: thực tế kinh doanh, diễn ra cộng dồn tính lãi bán niên độ (2 làn năm), theo quý (4 lần/năm), theo tuần (52 lần/năm)...
275
Mở trang này trong bản PDFTrang 276
Xem ảnh trang gốc
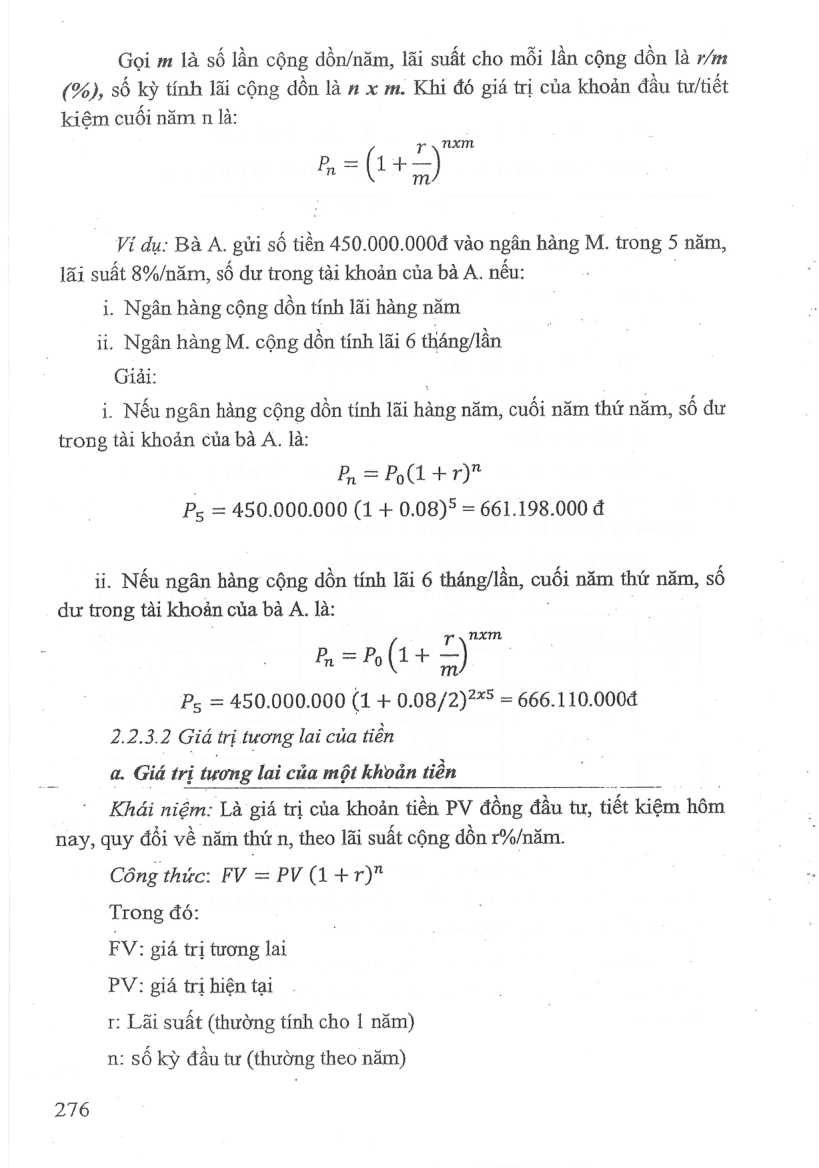
Gọi m là số lằn cộng dồn/năm, lãi suất cho mỗi lần cộng dồn là z⁄m
(%), số kỳ tính lãi cộng dồn là „ x m. Khi đó giá trị của khoản đầu tu/tiét
Ví dụ: Bà A. gửi số tiền 450.000.000đ vào ngân hàng M. trong 5 năm, lãi suất 8%/năm, số dư trong tài khoản của ba A. nếu:
kiệm cuôi năm n là: nxm
i. Ngân hàng cộng dồn tính lãi hang năm ii, Ngân hàng M. cộng dồn tính lãi 6 tháng/lằn
Giải: i. Nếu ngân hàng cộng dồn tính lãi hàng năm, cuối năm thứ năm, số dư trong tài khoán của bà A. là:
P, = Po(1 +r)”
Ps = 450.000.000 (1 + 0.08)5 = 661.198.000 đ
ii. Nếu ngân hàng cộng dồn tính lãi 6 tháng/lằn, cuối năm thứ năm, số
dư trong tài khoản của bà A. là:
+ nxm
P, = Py(1+ —)
Ps = 450.000.000 (1 + 0.08/2)?*> = 666.110.0004
2.2.3.2 Giá trị tương lai của tiền a. Giá tri tương lai của một khoản tiền
Khdi niệm: Là giá trị của khoản tiền PV đồng đầu tư, tiết kiệm hom nay, quy đổi về năm thứ n, theo lãi suất cộng dồn r%/năm.
Công thức: FV = PV (1+r)"
Trong đó:
FV: giá trị tương lai
PV: giá trị hiện tại r: Lãi suất (thường tính cho 1 năm)
n: số kỳ đầu tư (thường theo năm)
276
Mở trang này trong bản PDFTrang 277
Xem ảnh trang gốc
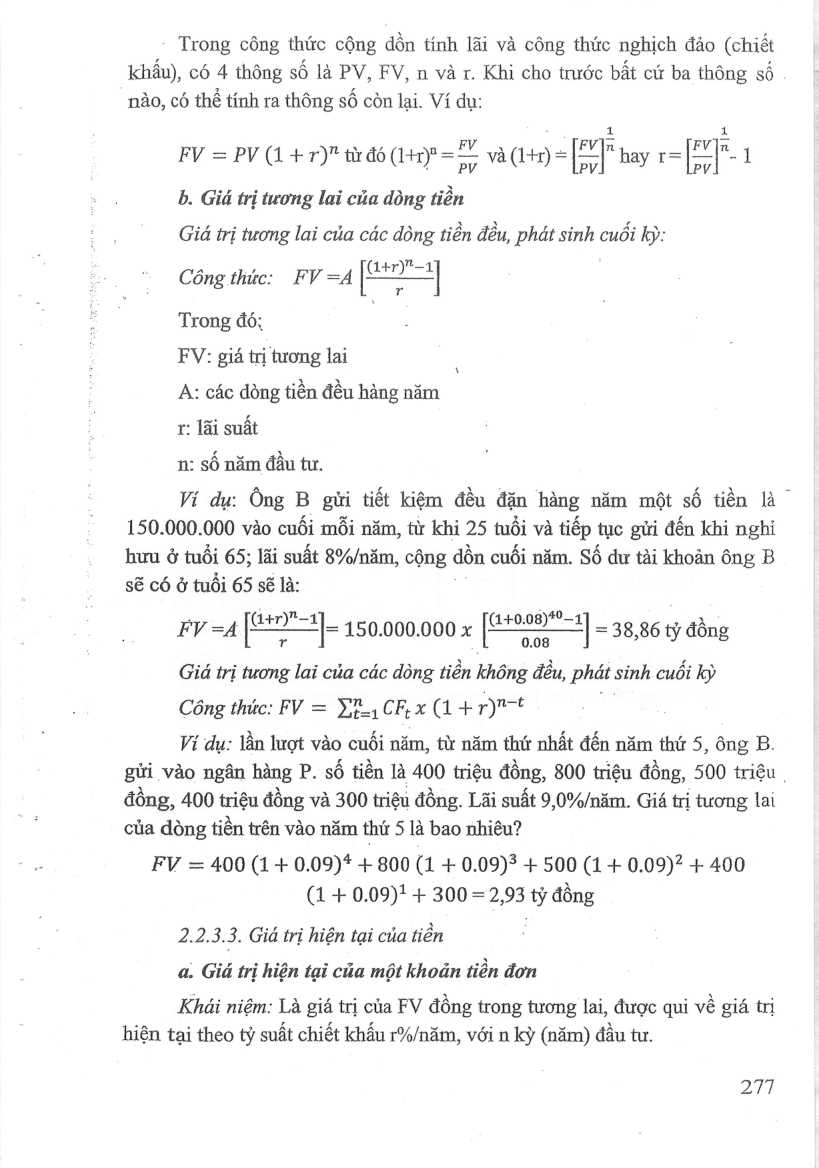
- Trong công thức cộng dồn tính lãi và công thức nghịch đảo (chiết khấu), có 4 thông số là PV, FV, n và r. Khi cho trước bất cứ ba thông số nào, có thể tính ra thông số còn lại. Ví dụ:
. 1 1
_ "ty đó (Lape = va ey = [PT] hay r= [EP
FV = PV (4 +r)" từ đó (4p == va (lt) =|)" hay r Peale
b. Giá trị tương lai của dòng tiền
Giá trị tương lai của các dòng tiền đều, phát sinh cuối kỳ:
COng thie: FV =A |")
Trong đó; |
FV: giá trị tương lai
A: các dòng tiền đều hàng năm
r: lãi suất
n: số năm đầu tư.
Ví du: Ông B gửi tiết kiệm đều đặn hàng năm một số tiền là
150.000.000 vào cuối mỗi năm, từ khi 25 hổi và tiếp tục gửi đến khi nghỉ hưu ở tuổi 65; lãi suất 8%/năm, cộng dồn cuối năm. Số dư tài khoản ông B sẽ có ở tuổi 65 sẽ là:
(1+r)"—1
hi Ls (1+0:08)40-1] _ ah
FV =A| |= 150.000.000 x <_< = 38,86 tỷ đồng
Giá trị tương lai của các dòng tiền không đều, phố. sinh cuối kỳ
Công thức: FV = 2T CF, x(1+r)rt
Vi dụ: lần lượt vào cuối năm, từ năm thứ nhất đến năm thứ 5, ông B. gửi. vào ngân hàng P. số tiền là 400 triệu đồng, 800 triệu đồng, 500 triệu . đồng, 400 triệu đồng và 300 triệu đồng. Lãi suất 9.0%/năm. Giá trị tương lai của đòng tiền trên vào năm thứ 5 là bao nhiêu?
FV = 400 (1 + 0.09)* + 800 (1 + 0.09)3 + 500 (1 + 0.09)? + 400
(1 + 0.09)1 + 300 = 2,93 tỷ đồng
2.2.3.3. Giá trị hiện tại của tiền |
a. Giá trị hiện tại cha một khoản tiền đơn
Khái niệm: Là giá trị của FV đồng trong tương lai, được qui về giá trị hiện tại theo tỷ suất chiết khấu r%/năm, với n kỳ (năm) đầu tư.
277
Mở trang này trong bản PDFTrang 278
Xem ảnh trang gốc
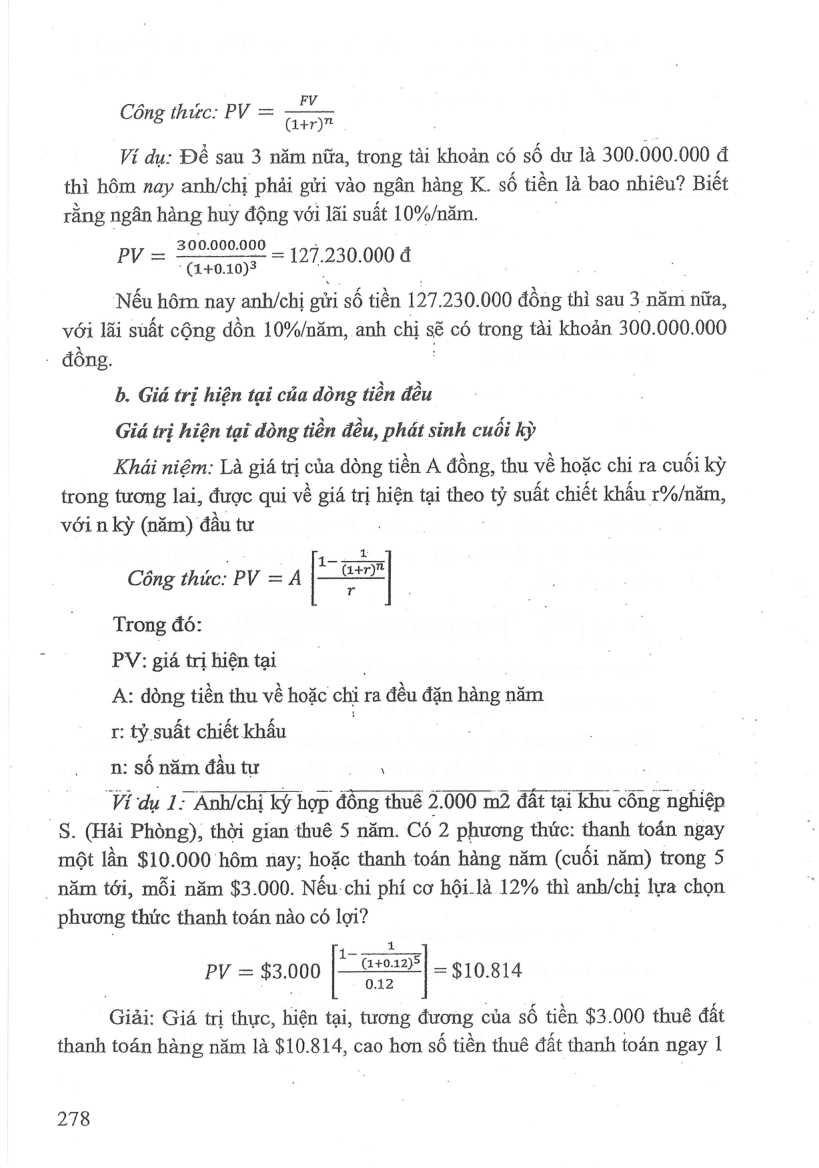
FV
G+r)"
Cong thitc: PV =
Vi dụ: Để sau 3 năm nữa, trong tai khoản có số dư là 300.000.000 đ thì hôm nay anh/chị phải gửi vào ngân hàng K. số tiền là bao nhiêu? Biết rằng ngân hàng huy động với lãi suất 10%/năm. !
300.000.0001,
PV = “Gro10? 127.230.000 d
'Nếu hôm nay anh/chị gửi số tiền 127.230.000 đồng thì sau 3 năm nữa, với lãi suất cộng dồn 10%/năm, anh chị sẽ có trong tài khoản 300.000.000 đồng. : b. Giá trị hiện tại của dòng tiền đều
Giá trị hiện tại dòng tiền đều, phat sinh cuối kỳ
Khái niệm: Là giá trị của dong tiền A đồng, thu về hoặc chi ra cuối kỳ trong tương lai, được qui về giá trị hiện tại theo tỷ suất chiết khấu r%/năm, với n kỳ (năm) đầu tư
A a. 1= cnr
Công thức: PV =A =.
Trong đó:
PV: giá trị hiện tại
A: dòng tiền thu về hoặc chi ra đều đặn hàng năm r: tỷ suất chiết khấu n: số năm đầu tự \ s
‘Vi dự 1- Anh/chị kỹ hợp đồng thuế 2.000 m2 đất tại khu công nghiệp
S. (Hai Phòng), thời gian thuê 5 năm. Có 2 phương thức: thanh toán ngay một lần $10.000 hôm nay; hoặc thanh toán hàng năm (cuối năm) trong 5
. năm tới, mỗi năm $3.000. Nếu chi phí cơ hội là 12% thì anh/chị lựa chọn phương thức thanh toán nào có lợi?
a
PV = $3.000 = =$10.814
Giải: Giá trị thực, hiện tại, tương đương của số tiền $3.000 thuê đất thanh toán hàng năm là $10.814, cao hơn số tiền thuê đất thanh toán ngay 1
278
Mở trang này trong bản PDF