Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 279
Xem ảnh trang gốc
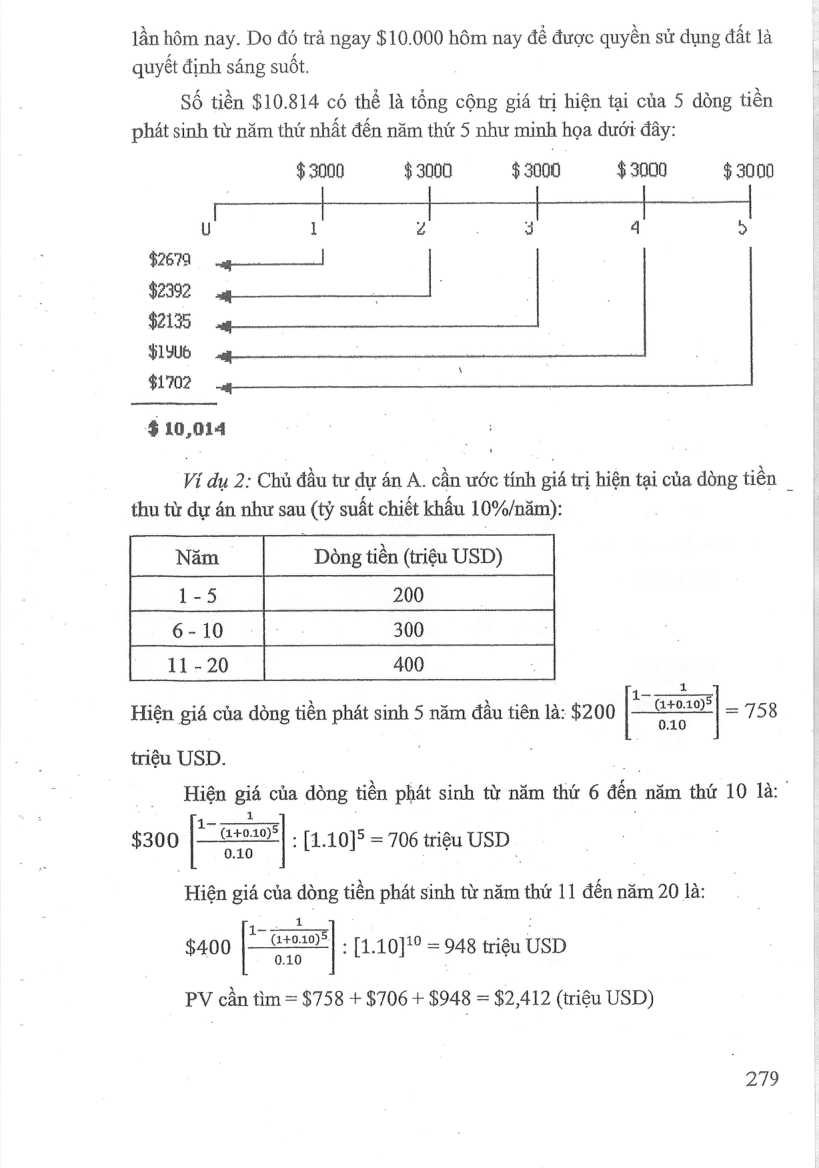
lần hôm nay. Do đó trả ngay $10.000 hôm nay đề được quyền sử dụng đất là quyết định sáng suốt.
Số tiền $10.814 có thể là tổng cộng giá trị hiện tại của 5 dong tiền phát sinh từ năm thứ nhất đến năm thứ 5 như mình họa dưới đây:
$3000 $3000 $ 3000 $3000 $ 3000
|
[ |
U 1 Z 3 4 >
$2070 ag
32392 sa
$2135 ag
$13U6 og
$1702 ag
$10,014
Vi dụ 2: Chủ đầu tư dự án A. cần ước tinh giá trị hiện tại cha dong tiền |
thu từ dy án như sau (tỷ suất chiết khấu 10%/năm):
Năm Dòng tiền (triệu USD)
1-5 200
6-10 - 300
11-20 400
1
` ` 1= tian aol
Hiện giá của dòng tiên phat sinh 5 năm dau tiên là: $200 =— = 758
triệu USD.
Hiện giá của đồng tiền phát sinh từ năm thứ 6 đến năm thứ 10 là:
$300 —_— :[1.10]S =706 triệu USD.
| Hiện giá của dòng tiền phát sinh từ năm thứ 11 đến năm 20 là:
$400 —= : [1.1019 = 948 triệu USD
PV cần tìm = $758 + $706 + $948 = $2,412 (triệu USD)
279
Mở trang này trong bản PDFTrang 280
Xem ảnh trang gốc
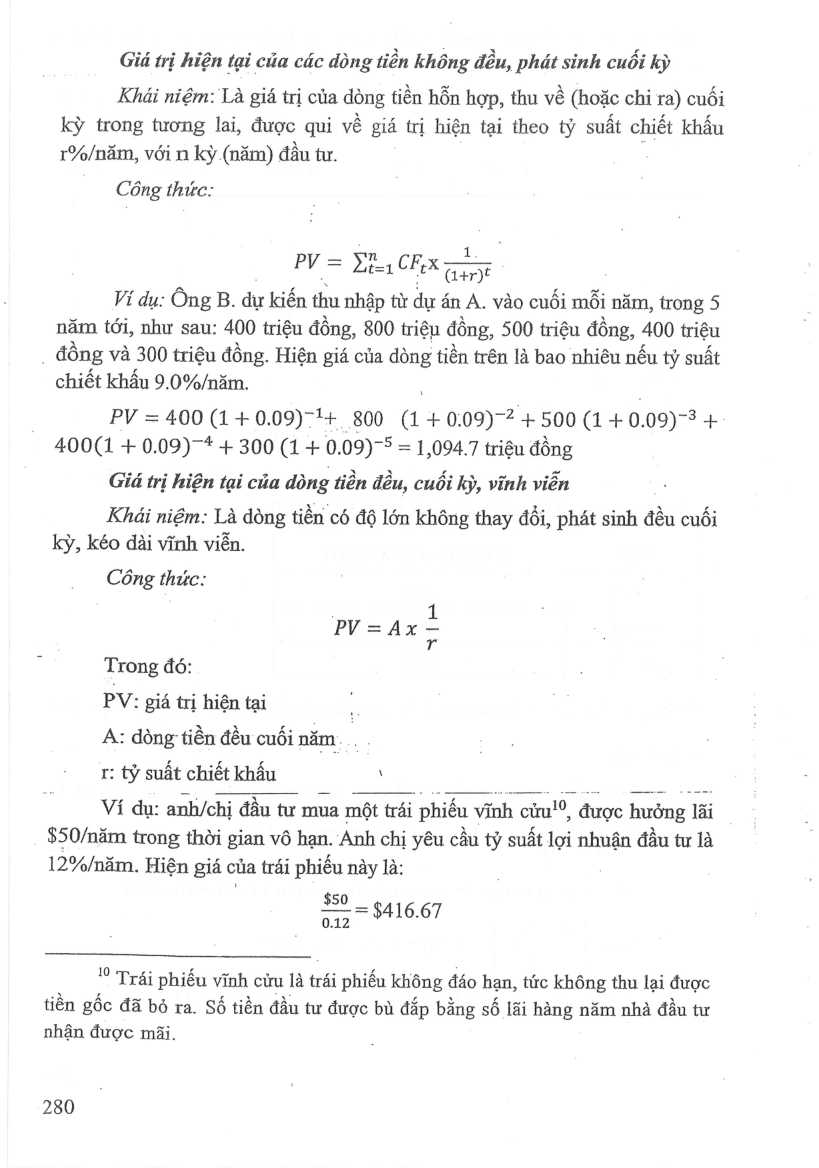
Giá trị hiện tại của các dòng tiền không đều, phát sinh cuối kỳ
Khái niệm: Là giá trị của dòng tiền hốn hợp, thu về (hoặc chỉ ra) cuối kỳ trong tương lai, được qui về giá trị hiện tại theo tỷ suất chiết khấu r%6/năm, với n kỳ (năm) đầu tư.
Công thức:
PV = yr =1 CPX Te c 5
Vi du: Ong B. dự kiến thu nhập từ dự á án A. vào cuối mỗi năm, trong 5 năm tới, như sau: 400 triệu đồng, 800 triệu đồng, 500 triệu đồng, 400 triệu
. đồng và 300 triệu đồng. Hiện giá của đòng tiền trên là bao nhiêu nếu tỷ suất
chiết khẩu 9.0%/năm.
PV=400(1+0.09)-1+ 800 (1 + 0:09)-? + 500 (1 +0.09)-3 +
400(1 + 0.09) * + 300 (1 + 0.09)-5 = 1,094.7 triệu đồng
Giá trị hiện tại của dòng tiền đều, cuối kỳ, vĩnh viễn
Khdi niệm: Là dòng tiền có độ lớn không thay đổi, phát sinh đều cuối kỳ, kéo đài vĩnh viễn.
Công thi:
PV=Ax sd
Trong đó:
PV: giá trị hiện tại
A: dòng tiền đều cuối năm.
r: tỷ suất chiết khấu \ 7
Ví du: anh/chị đầu tư mua một trái phiếu vĩnh cửu! được hưởng i lãi
$5 0/năm trong thời gian vô hạn. Anh chị yêu cầu tỷ suất lợi nhuận đầu tư là
12%/năm. Hiện giá của trái phiéu này là:
$50 —s416.67
0.12
0 Trái phiếu vĩnh cửu là trái phiếu không đáo hạn, tức không thu lại được tiên gốc đã bỏ ra. Số tiền đầu tư được bù đắp bằng số lãi hàng năm nhà đầu tư nhận được mãi.
280
Mở trang này trong bản PDFTrang 281
Xem ảnh trang gốc
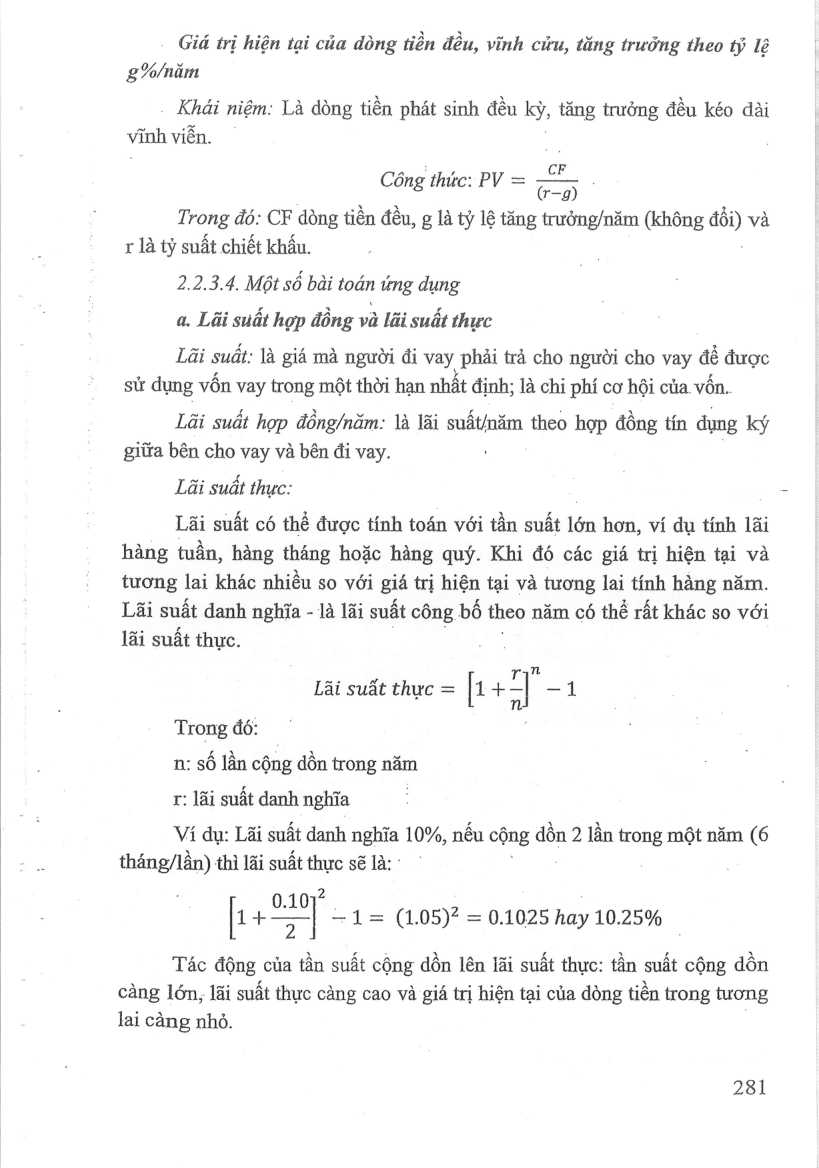
Giá trị hiện tại của dòng tiền đều, vĩnh cứu, tăng trưởng theo tý lệ
g%/năm
. Khái niệm: Là dòng tiền phát sinh đều ky, tăng trưởng đều kéo dai
vĩnh viễn.
CF
(r-g)
T rong đó: CF dòng tiền đều, g là tỷ lệ tăng trưởng/năm (không ki và r là tỷ suất chiết khấu.
Công thức: PV =
2.2.3.4. Một số bài toán ứng dụng
a, Lãi suất hợp đồng và lãi suất thực
Lãi suất: là giá mà người đi vay phải trả cho người cho vay dé được sử dụng vốn vay trong một thời hạn nhất định; là chi phí cơ hội của vốn.
Lai suất hợp đồng/năm: là lãi suất/năm theo hợp đồng tín dụng ký giữa bên cho vay và bên đi vay.
Lai suất thực:
Lãi suất có thé được tính toán với tan suất lớn hơn, ví du tính lãi hàng tuần, hàng tháng hoặc hàng quý. Khi đó các giá trị hiện tại và tương lai khác nhiều so với giá trị hiện tại và tương lai tính hàng năm.
Lãi suất danh nghĩa - là lãi suất công bố theo năm có thể rất khác so với lãi suất thực.
rn
Lai suất thực = [1 + -| —1
Trong đó:
n: số lằn cộng dồn trong năm
r: lãi suất danh nghĩa
Ví dụ: Lãi suất danh nghĩa 10%, nếu công đồn 2 lần trong một năm (6 tháng/lần) thì lãi suất thực sẽ là: -
0107.
E + =| —1= (1.05)? = 0.1025 hay 10.25%
Tác động của tan suất cộng dồn lên lãi suất thực: tan suất cộng don càng lớn; lãi suât thực càng cao và giá trị hiện tại của dòng tiên trong tương lai càng nhỏ.
281
Mở trang này trong bản PDFTrang 282
Xem ảnh trang gốc
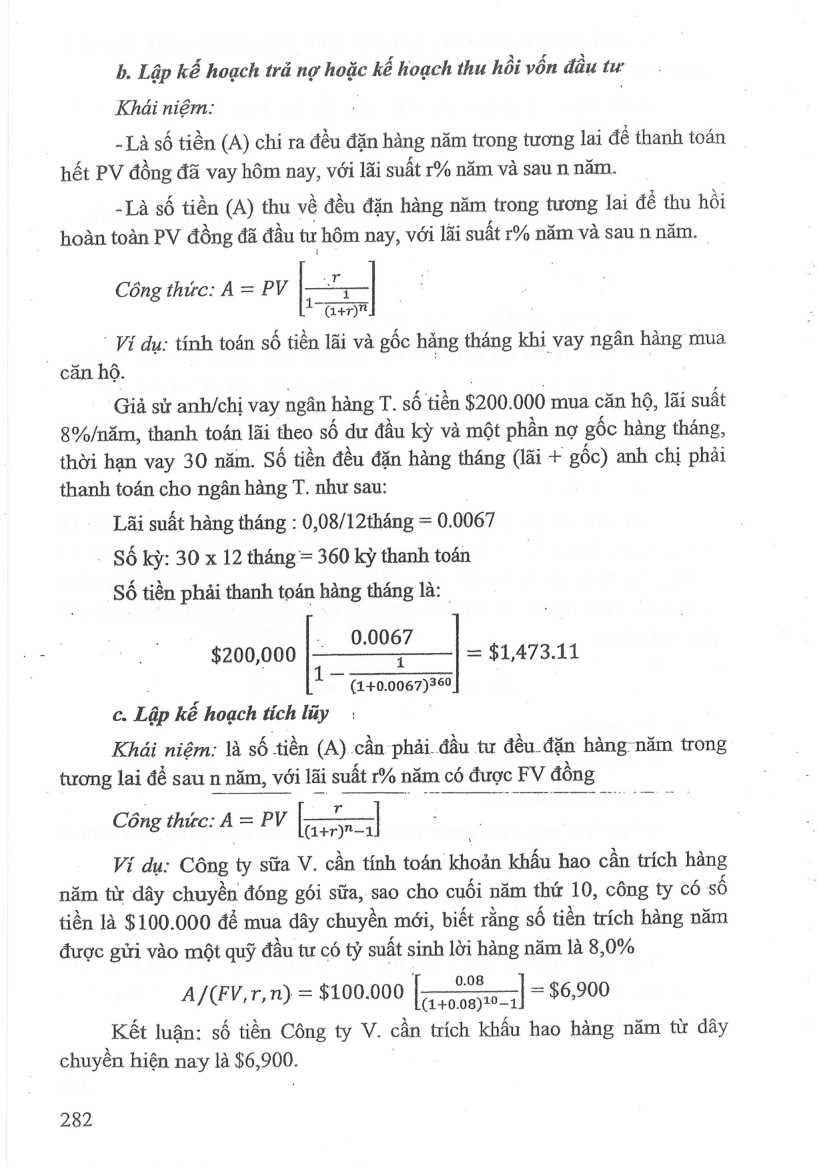
b. Lập kế hoạch trả nợ hoặc kế hoạch thu hồi vốn đầu tw
Khái niệm:
-Là số tiền (A) chi ra đều đặn hàng năm trong tương lai dé thanh toán hết PV đồng đã vay hôm nay, với lãi suất r% năm và sau n năm.
-Là số tiền (A) thu về đều đặn hàng năm trong tương lai để thu hồi hoàn toàn PV đồng đã đầu từ hôm nay, với lãi suất r% năm và sau n năm. —
Công thức: A = PV L. a |
“Gant
' Ví dụ: tính toán số tiền lãi và gốc hang tháng khi vay ngân hàng mua
' căn hộ.
Giả sử anh/chị vay ngân hàng T. số tiền $200.000 mua căn hộ, lãi suất
8%/năm, thanh toán lãi theo số du đầu kỳ và một phần nợ gốc hàng tháng, thời hạn vay 30 năm. Số tiền đều đặn hàng tháng (lãi + gốc) anh chị phải thanh toán cho ngân hàng T. như sau:
Lãi suất hàng tháng : 0,08/12tháng = 0. 0067
. Số kỳ: 30 x 12 tháng = 360 kỳ thanh toán
Số tiền phải thanh toán hàng tháng là: .
„0.0067
$200,000 |—_,- | = $1,473.11
: 7 (1+0.0067)360 c. Lập kế hoạch tích lũy
Khái niệm: là số tiền (A).cần phải đầu tư đều đặn hàng năm trong
tương lai để sau n năm, với lãi suất 1% năm có được FV đồng
Công thức: A = PV = a -|
Vi du: Công ty sữa V. cần tính toán khoản khấu hao cần trích hàng năm từ dây chuyền đóng gói sữa, sao cho cuối năm thứ 10, công ty có số tiền là $100.000 để mua dây chuyền mới, biết rằng số tiền trích hàng năm được gửi vào một quỹ đầu tư có tỷ suất sinh lời hàng năm là 8,0%
A/(FV,r,n) = $100.000 mm = $6,900
Kết luận: số tiền Công ty Vi cần trích khấu hao hang năm từ dây
chuyền hiện nay là $6,900.
282
Mở trang này trong bản PDF