Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 299
Xem ảnh trang gốc
- Ưu điểm, nhược điểm của cách tiếp cận từ thị trường
Ưu điểm:Cách tiếp cận dễ hiểu, dễ áp dụng, cho ra mức giá chỉ dẫn
đáng tin cậy một khi thị trường diễn ra sôi động, có một số lớn giao dịch
. mua/bán đáng tin cậy của những tài sản tương tự.
Nhược điểm:một là, đối với những tài sản chuyên dùng, có phạm vi sử dụng hạn chế, có ít giao dịch trên thị trường hoặc giữa chúng không có sự tương đồng về các yếu tố so sánh thì khó áp dụng cách tiếp cận này; hai là, giao địch của tài sản so sánh có thể không đáp ứng hoàn toàn những điều kiện một thị trường mở, cạnh tranh, mức giá sau điều chỉnh có thể không phải là một chỉ dẫn tin cậy về giá tri cần ước tính của tài sản mục tiêu.
Tại Việt Nam, cách tiếp cận từ thị trường thực hiện theo Chuẩn mực thẩm định giá Việt Nam ban hành kèm theo Thông tư số 32/2024/TT-BTC ngày 16/5/2024 của Bộ trưởng Bộ Tai chính.
2.2.4.2 Cách tiếp cận từ chỉ phí
Nguyên lý thay thế là cơ sở cho cách tiếp cận từ chỉ phí. Theo nguyên lý này, một người mua hành động khôn ngoan, lý trí trên thị trường sẽ không trả cho một tài sản số tiền nhiều hơn dé mua/ché tạo/xây dung một tài sản có tính năng, công dụng tương đương; giả định không xảy ra sự trì hoãn, kéo dài, phát sinh thêm chi phí vượt dự kiến.
Ứng đúng và hạn chế của cách tiếp cận từ chỉ phí
Cách tiếp cận từ chi phí được ứng dụng:
i). Đông bộ với các cách tiép cận khác.
ii). Khi không có các thông tin thị trường về thu nhập từ tài sản hoặc.
độ tin cậy thông tin không cao.
- ii). Phủ hợp với những kh sản đang xây dựng mới, mua sắm mới, có mức độ hao mòn giảm giá không đáng kể.
Điểm iii) cũng chính là hạn chế của cách tiếp cận từ chi phí. Đối với những tài sản đã cũ, sẽkhó khăn khi ước tính mức độ hao mòn, giảm giá tích lũy của tài sản, từ đó giảm thấp độ tin cậy của mức giá ước tính tim được.
Các bộ phận cấu thành chỉ phí
Cách tiếp cận chi phi bao gồm các chi phí kinh tế đầy đủ, Các chi phí kinh tế đầy đủ là các khoản chỉ trả bắt buộc phải thực hiện để bảo đảm cung
299
Mở trang này trong bản PDFTrang 300
Xem ảnh trang gốc
ứng đầy đủ các yếu tố cần thiết cho quá trình sản xuất/xây dựng/chế tạo. Đó cũng là chi phí bảo đảm sản phẩm đã hoàn thành, chuyển đến tay khách hàng, sẵn sảng cho khâu sử dụng/tiêu dùng cuối cùng. Các chi phí kinh tế đầy đủ bao gém: (i) các chi phí trực tiếp; (ii) các chi phí gián tiếp ún) lợi nhuận của nhà sản xuất/nhà thầu.
Các chỉ phí trực tiếp
Đối với máy, thiết bị: gồm chi phí vật liệu trực tiếp, chi phí nhân công, chi phí vận chuyên, đóng gói, lắp đặt chạy thử, chỉ phí năng lượng (điện, hơi...), hệ thống ống dẫn, thuế, phí liên quan đến việc mua sắm theo quy
định của pháp luật và các chi phí trực tiếp. khác!
Đối với công trình xây dựng: gồm các chi phí nguyên vật liệu, lao động... liên quan trực tiếp đến xây dựng công trình. Nó cũng bao gồm các chỉ phí về thuê ca máy, thiết bị, chi phí cấp phép xây dựng, lợi nhuận nhà thầu... trực tiếp hình thành nên khía cạnh vật lý, tự nhiên của công trình.
Các chi phí gián tiếp
Đối với máy, thiết bị: gồmcác khoản chi phí liên quan đến mua sắm, lắp đặt, quản lý, chi phí kiểm toán, bảo hiểm, cấp ip phép, an ninh trong quá trình lắp đặt..
Đối với công trình xây dựng: gồm các chi phí ngoài chỉ phí trực tiếp, nhằm hoàn thiện, đưa công trình đến khâu sử dụng cuối cùng, bao gồm:
O Chi phí quan lý của nhà thầu
Chi phí đánh giá tác động môi trường
Thuế
Bảo hiểm công trình
Lãi ngân hàng hoặc lãi trả cho vốn huy động cổ đông/chủ sở hữu
OOO HD
Lợi nhuận nhà sản xuất/nhà thầu: ước tính trên cơ sở lợi nhuận từ các công trình tương tự, có thể so sánh trên thị trường. Đó là thu nhập cơ hội mà nhà thầu bị mất đi từ các công trình tương tự B, C, D do anh ta đã đầu tư vốn, thời gian, nhân lực vào công trình A.
_ 74 Thống tư 126/2015/TT-BTC ngày 20/8/2015 ban hành tiêu chuẩn về cách tiép cận chi phí
15 Như trên
300
Mở trang này trong bản PDFTrang 301
Xem ảnh trang gốc
Lợi nhuận nhà sản xuất/nhà thầu có thể tính bằng cách: (i) là số tiền nhà thầu kỳ vọng thu được, vượt trội hơn so số tiền bù đắp tổng chỉ phí xây dụng
(ii) là chênh lệch giữa giá trị thị trường và tông chỉ phí xây dựng công trình..
Chỉ phí tái tạo và chỉ phí thay thế
a. Chỉ phí tái tạo: là chi phí nhầm tái tạo lại nguyên mẫu tài sản, cả về thiết kế kiến trúc, chất lượng vật liệu và chất lượng nhân công, tính theo giá trị thị trường tại thời điểm thẩm định.
Áp dụng chỉ phí tái tạo khi cần phục chế, tái tạo các công trình mang tính chất lịch sử, tôn giáo, kiến trúc, khảo cô...
Ước tinh chi phí tái tạo theo 2 phương pháp: (i) phương pháp chi số giá/chỉ số chi phi(ii) phương pháp giá hiện hành, tại thời điểm thắm định.
Phương pháp chỉ số giá:
Tham định viên lấy chi phí nguyên thủy, lịch sử (là chi phí xây dựng, mua sắm tài sản trong quá khứ) nhân liên hoàn với chỉ số giá (năm sau so năm trước liền kề) để ước tính chi phí tái tạo công trình. Khó khăn ở đây là ước tính chỉ số giá thay đổi qua các năm; sự mất giá của tiền (lam phát), giá nhân công thay đổi, áp dụng công nghệ, kỹ thuật xây dựng mới... làm thay đổi chỉ số giá qua các năm. Thời gian lịch sử càng lâu thì độ tin cậy kết qua tìm được theo phương pháp này cảng giảm.
. _ Thương pháp giá hiện hành, tại thời điểm thắm định: được chia thành
03 phường pháp nhỏ:
- Phương pháp khảo sát số lượng: theo phương pháp này, tất cả các chỉ phí nguyên vật liệu, nhân công được xác định theo đơn giá và định mức, bằng tổng chi phí trực tiếp, sau đó cộng với tổng chi phí gián tiếp hình thành tổng chỉ phí công trình.
' ~ Phương pháp so sánh đơn vị: lựa chọn chỉ phí chuẩn, phổ biến của những công trình tương tự, sau đó Cộng với các chi phí gián tiếp hình thành tổng chi phí công trình,
- Phương pháptheo mét vuông sàn xây dựng: thẳm định viên ước tính chi phí xây dựng theo m2 sàn, nhân với tổng diện tích sànxây dựng công trình.
b. Chi phí thay thé: là chi phí nhằm xây dựng/chế tạo tài sản có tính năng, công dụng tương tự với tài sản mục tiêu, tính theo giá trị thị trường tại thời điểm thầm định.
301
Mở trang này trong bản PDFTrang 302
Xem ảnh trang gốc
Ước tính chi phí thay thế: theo phương pháp giá hiện hành, tại thời điểm thầm định theo 03 phương pháp néu trên.
Hao mòn, giảm giá tài sản ;
Khái niém: hao mòn giảm giá là chênh lệch giữa giá trị hiện tại của tài sản cũ mòn, lạc mét với giá trị hiện tại của tài sản mới tính, hién đại có công nang, tác dụng tương đương, giả thiết được sản xuất, xây mới tại thời điểm thầm định.
Đối với cách tiếp cận từ chi phí, hao mòn giảm giá là chênh lệch giữa chi phi thay thé hoặc tái tạo mới một tai sản tại một thời điểm với giá tị thị trường của tài sản, cũng tại thời điểm đó. :
Như vậy, trong bối cảnh thẩm định giá, thuật ngữ “hao mòn, giảm gia” không chi là do lường mức độ giảm giá trị ban đầu, nguyên thủy của tài sản mục tiêu là bao nhiêu, mà còn là giá trị thật của tài sản mục tiêu, tại một thời điểm; kém hơn một tài sản giả thiết sản xuất, xây dựng mới, tương đương bao nhiêu.
Trong vấn đề hao mòn, giảm giá tài sản, cách tiếp cận thắm định giá khác hoàn toàn cách tiếp cận kế toán. Tham định viên không sử dụng kết. qua ước tính khấu hao của kế toán viền, vì nó chi thể hiện giá trị số sách, lịch sử, không phản ánh giá trị thị trưởng của tài sản. Theo cách tiếp cận kế toán, một tỷ lệ khấu hao được xác lập khi tài sản được mua sắm, dựa trên một số năm (tuổi đời của tài san) 4 ấn định trước và tiền hành trích khấu hao
định ky nhằm ghi giảm dần | giá trị nguyên thủy tài sản. Đến cuối đời, giá trị
thanh lý tài sản bằng không. Ngược lại, khấu hao theo cách tiếp cận thẩm định giá là nhằm ước tính giá trị thực sự bị mat đi xảy ra với tài sản khi vận hành, sử dụng, khai thác tài sản theo thông dụng trên thị trường.
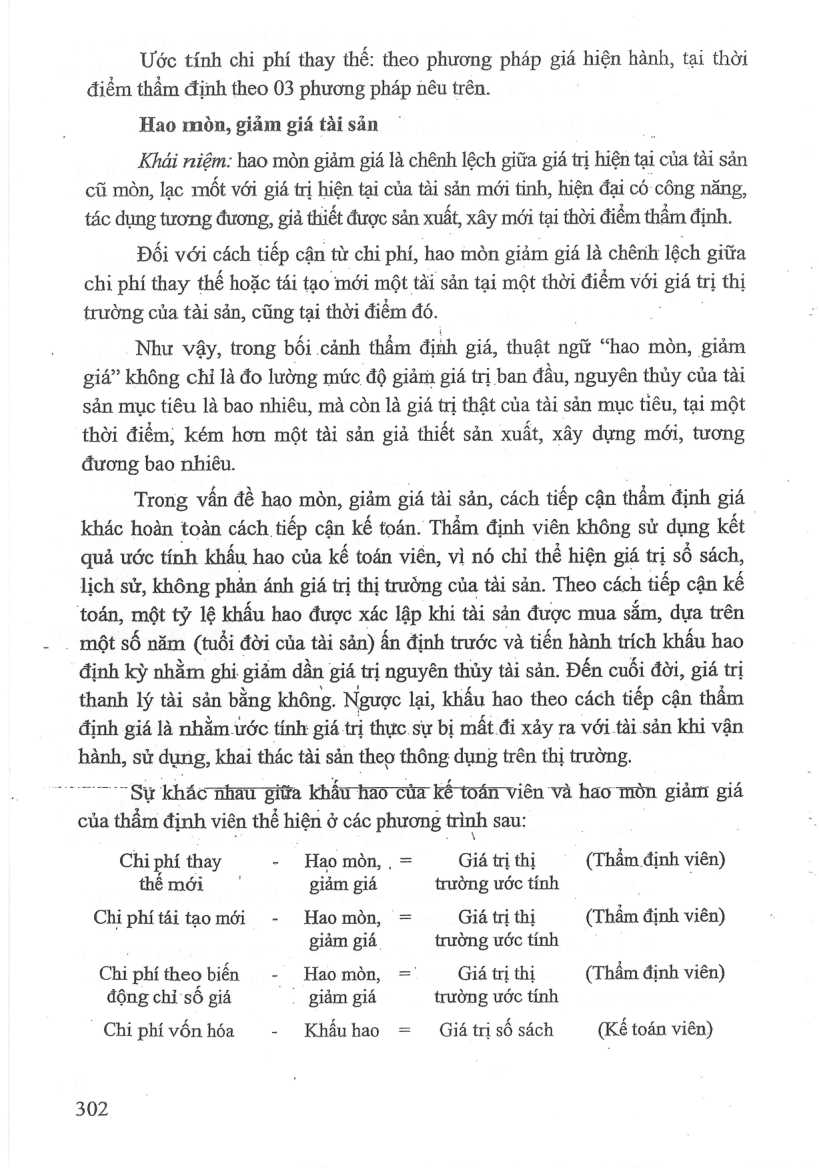
~~ Sir khác nhau giữa khấu hao cửa kế toán viên và haơ Tròn giảm giá của thắm định viên thể hiện ở các phương trình sau:
Chi phí thay - Haomòn,.= Giá trị thị (Tham định viên) thếmới giảm giá trường ước tính
Chiphítáitạomới - Haomòn, = Giá trị thị (Thẩm định viên) giảm giá trường ước tính
Chiphítheobiến - Haomòn, = Giá trị thị (Thẩm định viên) động chỉ sô giá .. giảm giá trường ước tính
“Chiphívốnhóa - Khduhao = Giá trị số sách (Kế toán viên)
302
Mở trang này trong bản PDF