Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 303
Xem ảnh trang gốc
Phương pháp ước tính hao mòn giảm giá phải tương ứng với loại chi phí ước tính. Với chỉ phí tái tạo, có thể ước tính cả ba loại hao mòn giảm giá; với chi phí thay thế, không cần ước tính loại hao mòn giảm giá về công năng tài sản.
.. Các loại hao mòn, giầm giá
Quá trình phân tích của thẩm định viên dựa phân loại, tìm hiểu nguyên nhân gây ra ba loại: hao mòn, giảm giá về vật lý tự nhiên; hao mòn, giảm giá về công năng; hao mòn, giảm giá về ngoại vi (hoặc về kinh tế). Tại một thời điểm, một tài sản có thể chịu đồng thời nhiều loại hao mòn giảm giá.
Hao mòn, giảm giá về vật lý tự nhiên: gây ra do sử dung tài sản của con người và tác động yếu tố thiên nhiên trong điều kiện thông thường.
Điều này xảy ra với mọi loại tài sản, có tuổi đời hữu hạn, do thời gian trôi qua, tài sản già cũ hơn, tính hữu ich ngày càng kém và giảm về giá tri. Các ví du bao gồm: tài sản bị hư hỏng, gi sét, xuống cấp... Việc duy tu bảo dưỡng tài sản phù hợp có tác dụng làm giảm tỷ lệ hao mòn, mất giá.
Hao mòn, giảm giá về vật lý tự nhiên chia được thành hai loại: có thể - sửa chữa, khắc phục và không sửa chữa, khắc phục. Hư hỏng, xuống cấp có thể sửa chữa, khắc phục (còn gọi là trì hoãn duy tu, bảo dưỡng) khi phần sửa chữa làm tang giá trị tài sản vượt quá chi phí sửa chữa. Hu hỏng, xuống cấp không thể sửa chữa, khắc phục khi phần sửa chữa không làm tăng, hoặc tăng giá trị tài sản nhỏ hơn chi phí sửa chữa phái sinh, nghĩa là sửa chữa
ˆ không hiệu quả về kinh tế.
Khi ước tính hao mòn, giảm giá về vật lý tự nhiên, người ta chia các bộ phận tài sản thành hai loại: bộ phận tài. sản:ngắn hạn và bộ phận tài sản dài hạn. Bộ phận tài sản ngắn hạn có tuổi đời hữu ích ngắn hơn tuổi đời kinh tế của toàn bộ công trình. Bộ phận tài sản dài hạn có tuổi đời hữu ích tối thiểu bằng tuổi đời kinh tế của toàn bộ công trình.
Hao mòn, giảm gió về công năng: là sự giảm tính hữu dụng và giá tri
:tài sản do sự thu hẹp nhu cầu, gây ra bởi các nhân tố thuộc bản thân tài sản
(ví dụ thiết kế mẫu mã kém, không hợp thị hiếu) hoặc các nhân tố bên ngoài như sự thay đổi xu thế tiêu dùng, sở thích các nhóm lứa tuổi, nghề nghiệp xã hội theo thời gian..
Hao mòn, giảm giá về công năng cũng chia thành hai loại: có thể sửa
. chữa, khắc phục và không sửa chữa, khắc phục được, tùy thuộc vào tính kha thi hay hiệu quả kinh tế mang lại trước và sau sửa chữa.
303
Mở trang này trong bản PDFTrang 304
Xem ảnh trang gốc
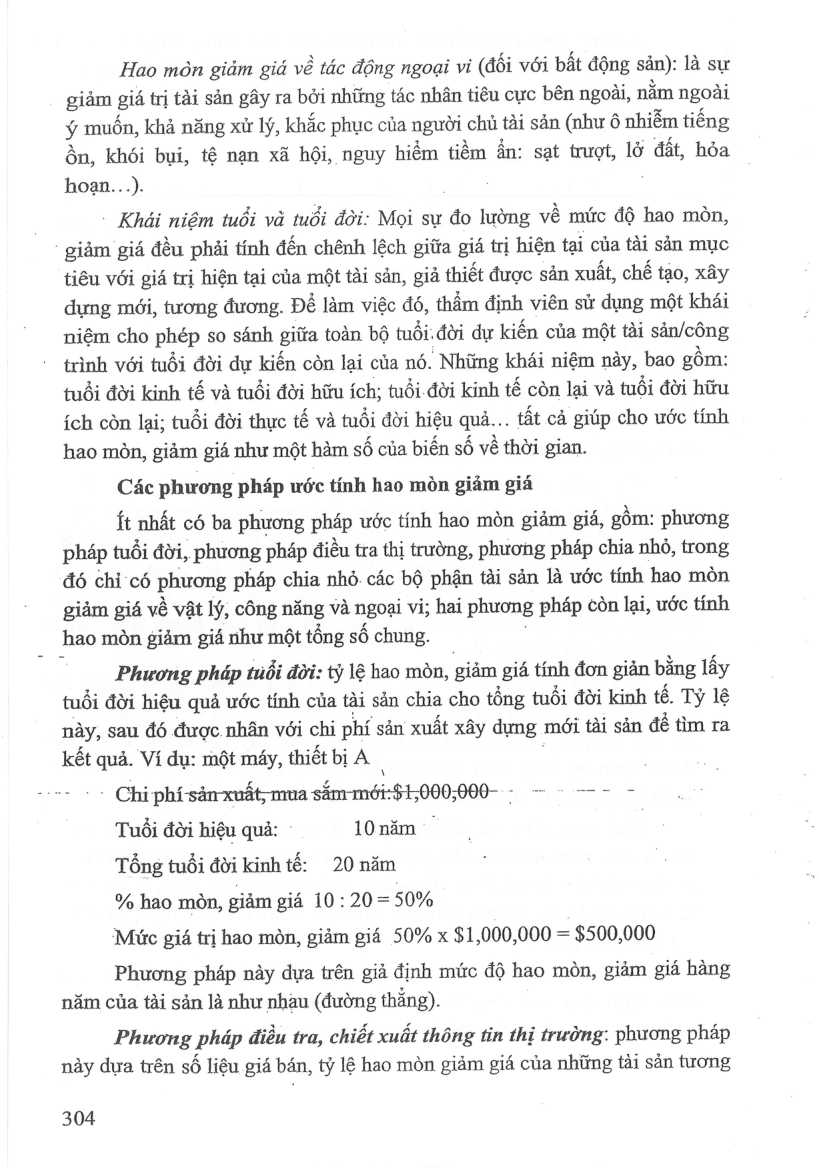
Hao mon giảm giá về tác động ngoại vi (đối với bất động sản): là sự giảm giá trị tài sản gây ra bởi những tác nhân tiêu cực bên ngoài, nam ngoai ý muốn, khả năng xử lý, khắc phục của người chủ tài sản (như ô nhiễm tiếng én, khói bụi, tệ nạn xã hội, nguy hiểm tiềm ẩn: sat trượt, lở đất, hỏa
hoạn...).
' Khái niệm tuổi và tuổi đời: Mọi sự đo lường về mức độ hao mòn,
: giảm giá đều phải tính đến chênh lệch giữa giá trị hiện tại của tai sản mục tiêu với giá trị hiện tại của một tài sản, giá thiết được sản xuất, chế tạo, xây dựng mới, trong đương. Đề làm việc đó, thẩm định viên sử dụng một khái niệm cho phép so sánh giữa toàn bộ tuổi. đời dự kiến của một tài san/cong trình với tuổi đời dự kiến còn lại của nó. Những khái niệm nay, bao gỒm: tuổi đời kinh tế và tuổi đời hữu ích; tuổi đời kinh tế còn lại và tuổi đời hữu ích còn lại; tuổi đời thực tế và tuổi đời hiệu quả... tất cả giúp cho ước tính hao mòn, giảm giá như một hàm số của biến số về thời gian.
Các phương pháp ước tính hao mòn giảm giá
Ít nhất có ba phương pháp ước tính hao mòn giảm giá, gồm: phương pháp tuổi đời, phương pháp điều tra thị trường, phương pháp chia nhỏ, trong đó chỉ có phương pháp chia nhỏ. các bộ phận tài sản là ước tính hao mòn giảm giá về vật lý, công năng và ngoại vị; hai phương pháp còn lại, ước tính hao mòn giảm giá như một tổng số chung.
Phương pháp tuổi đời: tỷ lệ hao mòn, giảm giá tính đơn giản bằng lấy tuổi đời hiệu quả ước tính của tài sản chia cho tổng tuổi đời kinh tế. Tỷ lệ này, sau đó được nhân với chi phí sản xuất xây dựng. mới tài sản dé tìm ra kết quả. Ví đụ: một máy, thiết bị A
mm Chi phí sản xuất, mua sắm mới:$1⁄090/000- TL ee =
Tuổi đời hiệu quả: 10năm
Tổng tuổi đời kinh tế 20 năm
% hao mòn, giảm giá 10 : 20 = 50%
‘Mic giá trị hao mòn, giảm giá 50% x $1,000,000 = $500,000
Phương pháp này dựa trên giả định mức độ hao mòn, giảm giá hàng năm của tài sản là như nhau (đường thang).
Phương pháp điều tra, chiết xuất thông tin thị trường: phương pháp
này dựa trên số liệu giá bán, tỷ lệ hao mòn giảm giá của những tai sản tương
304
Mở trang này trong bản PDFTrang 305
Xem ảnh trang gốc
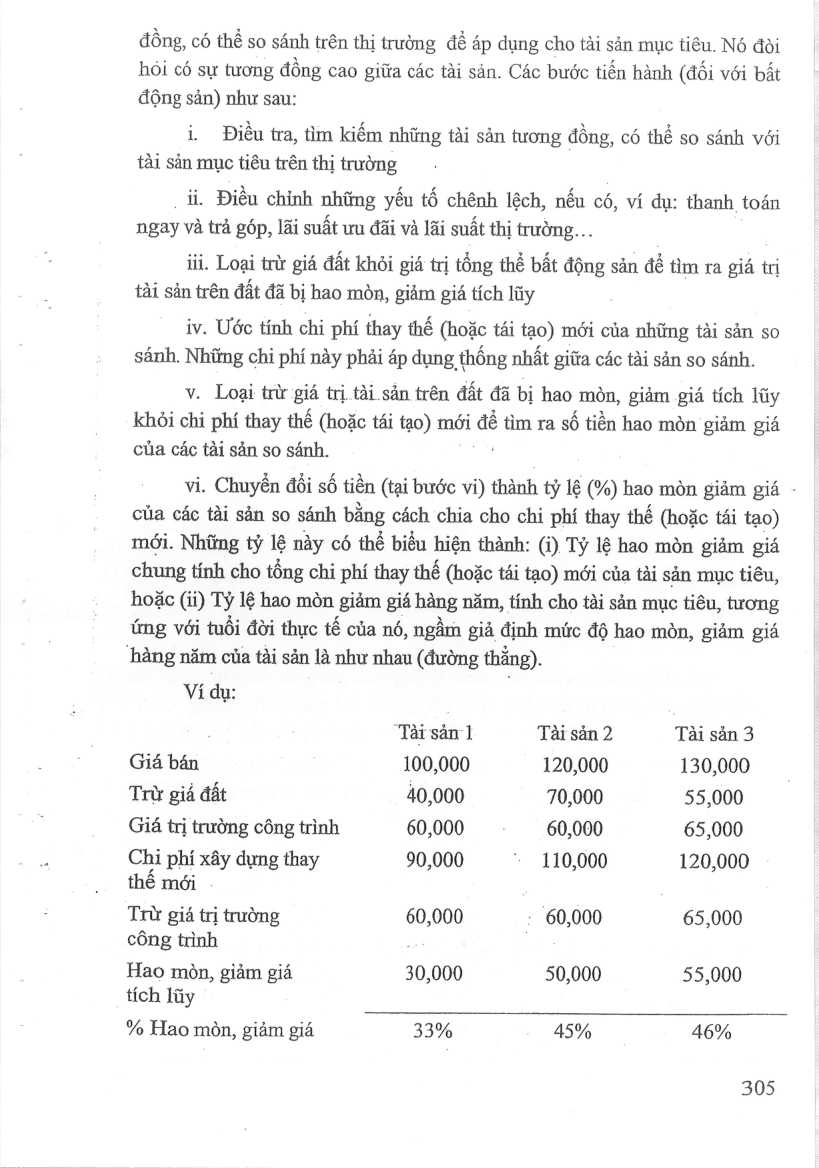
đồng, có thể so sánh trên thị trường dé áp dụng cho tai sản mục tiêu. Nó đòi hỏi có sự tương đồng cao giữa các tài sản. Các bước tiến hành (đối với bất động sản) như sau:
i. Điều tra, tìm kiếm những tài sản tương đồng, có thể so sánh với tài sản mục tiêu trên thị trường
ii Điều chỉnh những yếu tố chênh lệch, nếu có, ví dụ: thanh toán ngay và trả góp, lãi suất ưu đãi và lãi suất thị trường...
iti. Loại trừ giá đất khỏi giá trị tổng thé bất động sản dé tìm ra giá trị tài sản trên đất đã bị hao mòn, giảm giá tích lũy
iv. Ước tính chi phí thay thế (hoặc tái tạo) mới của những tài sản so sánh. Những chỉ phí này phải áp dụng thống nhất giữa các tài sản so sánh.
v. Loại trừ giá trị tài sản trên đất đã bị hao mòn, giảm giá tích lũy khỏi chi phí thay thế (hoặc tái tạo) mới dé tìm ra số tiền hao mòn giảm giá của các tài sản so sánh. :
vi. Chuyển đổi số tiền (tại bước vi) thành tỷ lệ (%) hao mòn giảm giá - của các tài sản so sánh bằng cách chia cho chỉ phí thay thế (hoặc tái tạo) mới. Những tỷ lệ này có thể biểu hiện thành: (i). Tỷ lệ hao mòn giảm giá chung tính cho tổng chi phí thay thế (hoặc tái tạo) mới của tài sản mục tiêu, hoặc (ii) Tỷ lệ hao mòn giảm giá hang năm, tính cho tài sản mục tiêu, tương ứng với tuổi đời thực tế của nó, ngầm gia định mức độ hao mòn, giảm giá hàng năm của tài sản là như nhau (đường thẳng).
Ví dụ:
Tài sản 1 Tài sản 2 Tài sản 3
Giá bán 100,000 120,000 130,000
Trừ giá đất 40,000 70,000 55,000
Giá trị trường công trình 60,000 - 60,000 65,000
Chi phí xây dựng thay 90,000 - 110,000 120,000 thé mới .
Trừ giá trị trường 60,000 :. 60,000 65,000 công trình zat _~
Hao mòn, giảm giá 30,000 50,000 55,000 tích lũy
% Hao mòn, giảm giá 33% ..45% 46%
305
Mở trang này trong bản PDFTrang 306
Xem ảnh trang gốc
Trên có sở so sánh tương quan dé tìm ra tỷ lệ hao mòn, giảm giá của công trình mục tiêu.
Phương pháp chia nhỏ các bộ phận tài sản
Đây là phương pháp ước tính phức tap, doi hỏi phải ước tính riêng từng loại hao mòn giảm giá. Tuy nhiên nó giúp cho thắm định viên hiểu rõ nguyên nhân cũng như mối quan hệ giữa các loại hao mòn giảm giá và giá trị thị trường. -
Theo phương pháp này, thẩm định viên cần ước tính:
i. Hao mòn giảm giá vật lý tự nhiên, có thể khắc phục.
ii. Hao mòn giảm giá vật lý tự nhiên, không thể khắc phuc.
iii. Hao mòn giảm giá công nang, có thé khắc phục.
iv. Hao mòn giảm giá công năng, không thể khắc phục.
v. Hao mòn giảm giá ngoại vi.
Tại Việt Nam, cách tiếp cận từ chi phí thực hiện theo Chuẩn mực thẩm định giá Việt Nam ban hành kèm theo Thông tư số 32/2024/TT-BTC ngày 16/5/2024 của Bộ trưởng Bộ Tài chính. ©
2.2.4.3. Cách tiếp cận từ thu nhập
A. Giới thiệu: cách tiếp cận thu nhập bao gồm các phương pháp chuyển đổi một dòng thu nhập thành mức giá chi dan về giá trị thi trường. Cách tiếp
. cận thu nhập còn được gọi là cách tiếp cận vốn hóa vì vốn hóa là quá trình chuyển đổi một thu nhập dự kiến thành mức giả chỉ dẫn về giá trị thị trường.
Cách tiếp cận thu nhập lay nguyên lý dự báo là nền tảng: Nguyên lý dự báo cho rằng giá trị được tạo ra bởi những lợi ích dự báo trong tương lai.
Tất cả các phương pháp và kỹ thuật vốn hóa thu nhập là chuyển đổi lợi nhuận đự báo trong tương lai thành một mức giá trị hiện tại.
_B. Những giả thiết: ba giả thiết nền tảng của cách tiếp cận thu nhập là: 6) giá trị là một ham số của thu nhập; (ii) giá trị phụ thuộc vào độ lớn, hình dáng, độ dài thời gian và rủi ro của dòng thu nhập; (iii) thu nhập trong tương lai có giá trị (thực):nhỏ hơn thu nhập ở hiện tại.
Nếu tài sản/dự án đầu tư cần thẩm định không tương thích với những giả thiết trên thì mức giá chỉ dẫn tìm được sẽ không có độ tin cậy cao.
306
Mở trang này trong bản PDF