Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 315
Xem ảnh trang gốc
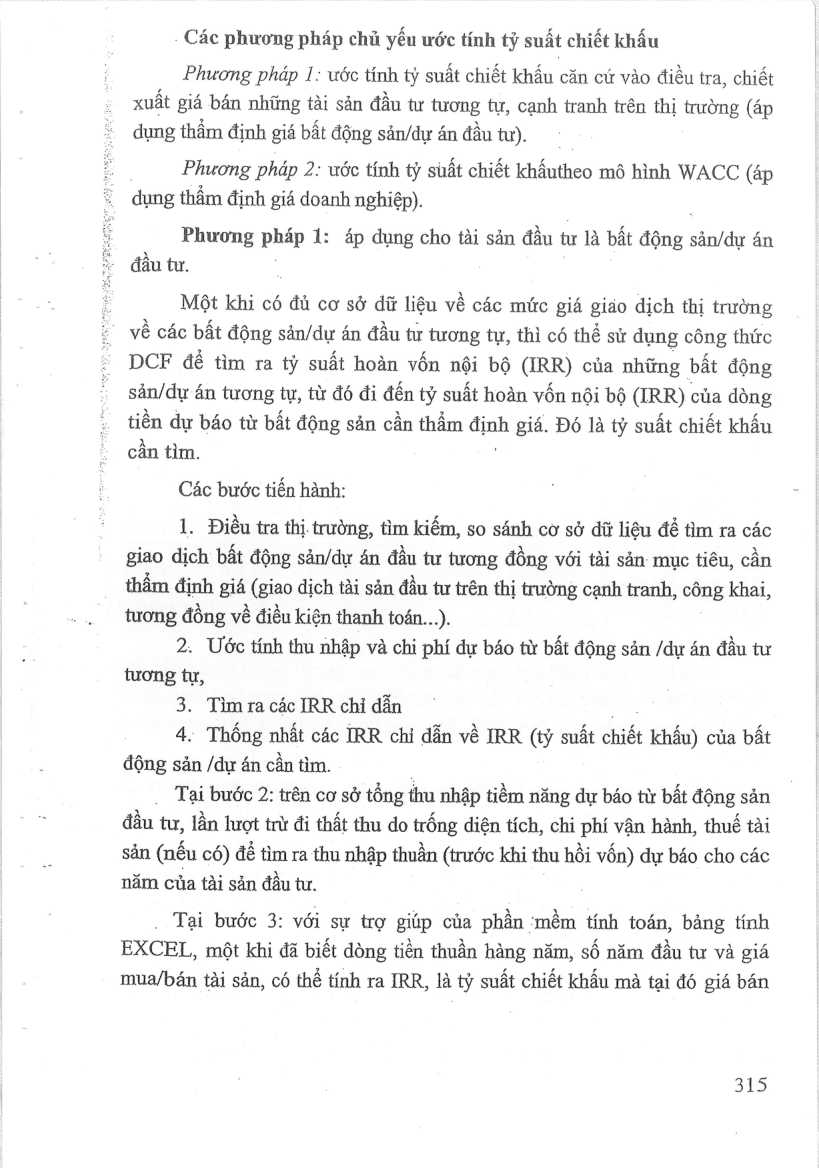
- Các phương pháp chủ yếu ước tính ty suất chiết khấu
Phương pháp 1: ước tính ty suất chiết khấu căn cứ vào điều tra, chiết xuất giá bán những tài sản đầu tự tương tự, cạnh tranh trên thị trường (áp dụng thẩm định giá bất động sản/dự án đầu tư).
Phương pháp 2: ước tính ty suất chiết khántheo mô hình WACC (ap dụng thẩm định giá doanh nghiệp).
Phương pip 1: áp dung cho tài sản đầu tư là bat động sản/dự án đầu tư.
Một khi có đủ cơ sở dữ liệu về các mức giá giáo dich thị trường về các bất động sản/dự án đầu tư tương tự, thì có thể sử dụng công thức
DCF để tìm ra tỷ suất hoàn vốn nội bộ (IRR) cua những bat động sản/dự án tương tự, từ đó đi đến tỷ suất hoàn vốn nội bộ (IRR) của dòng tiền dự báo từ bất động sản cần thẩm định giá. Đó là tỷ suất chiết khấu cần tìm. :
Các bước tiến hành:
1. Điều tra thị. trường, tìm kiếm, so sánh cờ sở dữ liệu để tìm ra các giao dịch bất động sản/dự án đầu tư tương đồng với tài sản: mục tiêu, cần thẩm định giá (giao dịch tài sản đầu tư trên thị trường cạnh tranh, công khai, tương đồng về điều kiện thanh toán...).
2. Ước tính thu nhập và chi phí dự báo từ bất động sản /dự án đầu tư tương tự,
3. Tìm ra các IRR chỉ dẫn
4. Thống nhất các IRR chỉ dẫn về IRR (tỷ suất chiết t khẩu) của bất động sản /đự án cần tìm.
_ Tại bước 2: trên cơ sở tổng thu nhập tiềm năng dy báo từ bat động sản đầu tư, lần lượt trừ đi thất thu do trống diện tích, chi phí vận hành, thuế tài sản (nếu có) dé tìm ra thu nhập thuần (trước khi thu hồi vốn) dự báo cho các năm của tài sản đầu tư.
„ Tai bước 3: với sự trợ giúp của phần -mém tính toán, bang tính
EXCEL, một khi đã biết dòng tiền thuần hàng năm, số năm đầu tư và giá mua/bán tài sản, có thể tính ra IRR, là tỷ suất chiết khấu mà tại đó giá bán
315
Mở trang này trong bản PDFTrang 316
Xem ảnh trang gốc
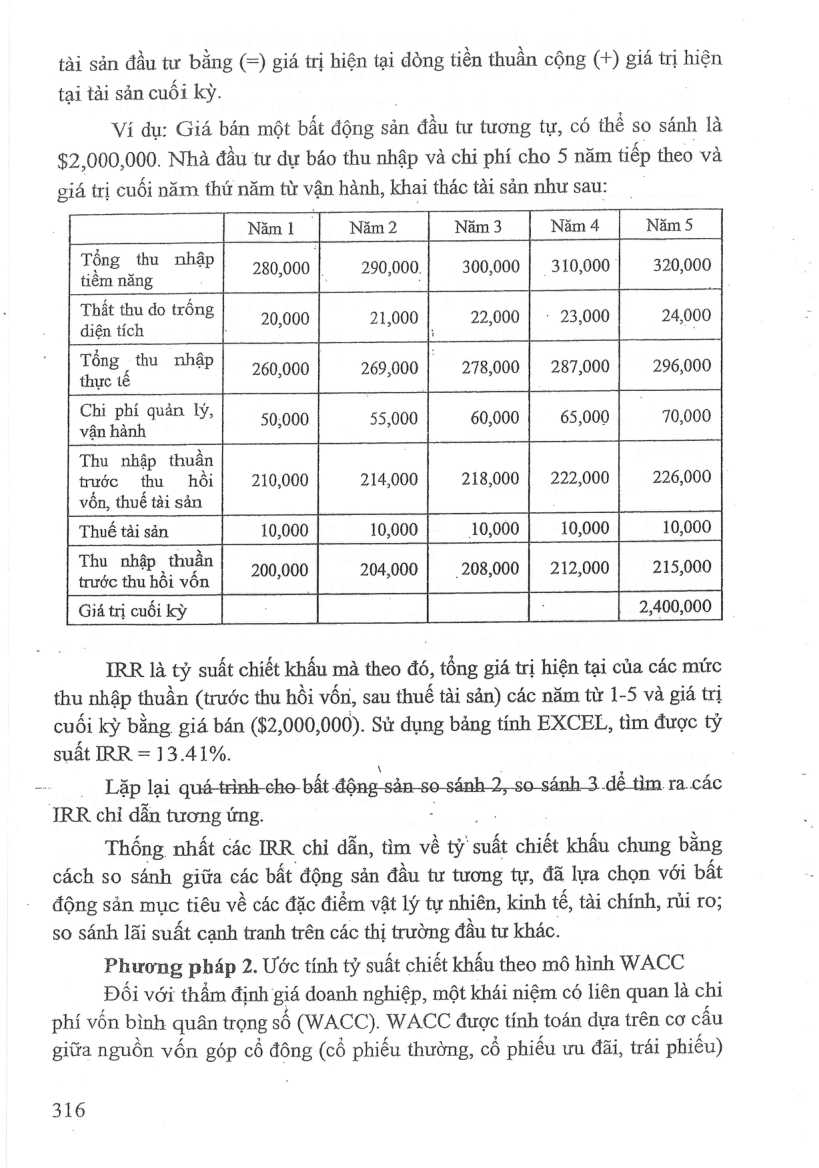
tài sản đầu tư bang (=) giá trị hiện tại dong tiền thuần cộng (+) giá trị hiện tại tài sản cuối kỳ.
Ví du: Giá bán một bat động sản đầu tư tương tự, có thể so sánh là
$2,000,000. Nhà đầu tư dự báo thu nhập và chỉ phí cho 5 năm tiếp theo và giá trị cuối năm thứ năm từ vận hành, khai thác tài sản như sau:
Năm 1 Năm 2 Năm 3 Năm 4 Năm 5
Tông thu nhập! 4290001 290000) 300000| 3100001 320,000
tiềm nang : :
That thu do trồng | 99 n00 21,000 22,000 | - 23,000 24,000
dién tich ; :
Tong thủ nhập | 960,000 269,000 | 2780001 287,000} 296,000
thực tê |
Chi phá quản, By, 50,000 55,000 60,000 | 65.000 70,000
van hanh
Thu nhap thuần
trước thu hồi| 210,000 214,000 | 218000| 222,000] 226,000
vôn, thuê tài sản .
Thuế tài sản 10,000 10,000 10/000 | 10,000 10,000
Thu nhập thuần 200,000 204,000 | 208,000} 212,000} 215,000
trước thu bồi vốn |
Giá trị cuối kỳ 2,400,000
IRR là tỷ suất chiết khấu mà theo đó, tổng giá trị hiện tại của các mức thu nhập thuần (trước thu hồi vốn, sau thuế tài sản) các năm từ 1-5 và giá trị cuối kỳ bằng giá bán ($2,000,000). Sử dung bang tinh EXCEL, tìm được ty suất IRR = 13.41%.
Lap lai quá trình cho bất. động sản so gánh 2, so sánh 3 dễ tìm ra.các
IRR chỉ dẫn tương ứng. :
Thống. nhất các IRR chi dẫn, tìm về ys suat chiết khấu chung bằng cách so sánh giữa các bất động sản đầu tư tương tự, đã lựa chọn với bất động sản mục tiêu về các đặc điểm vật lý tự nhiên, kinh tế, tài chính, rủi ro; so sánh lãi suất cạnh tranh trên các thị trường đầu tư khác.
Phương pháp 2. Ước tính tỷ suất chiết khẩu theo mô hình WACC
Đồi với thẩm định giá doanh nghiệp, một khái niệm có liên quan là chi phí vốn bình quân trọng số (WACC). WACC được tính toán dựa trên cơ cầu giữa nguồn vốn góp cổ đông (cổ phiếu thường, cổ phiếu ưu đãi, trái phiếu)
316
Mở trang này trong bản PDFTrang 317
Xem ảnh trang gốc
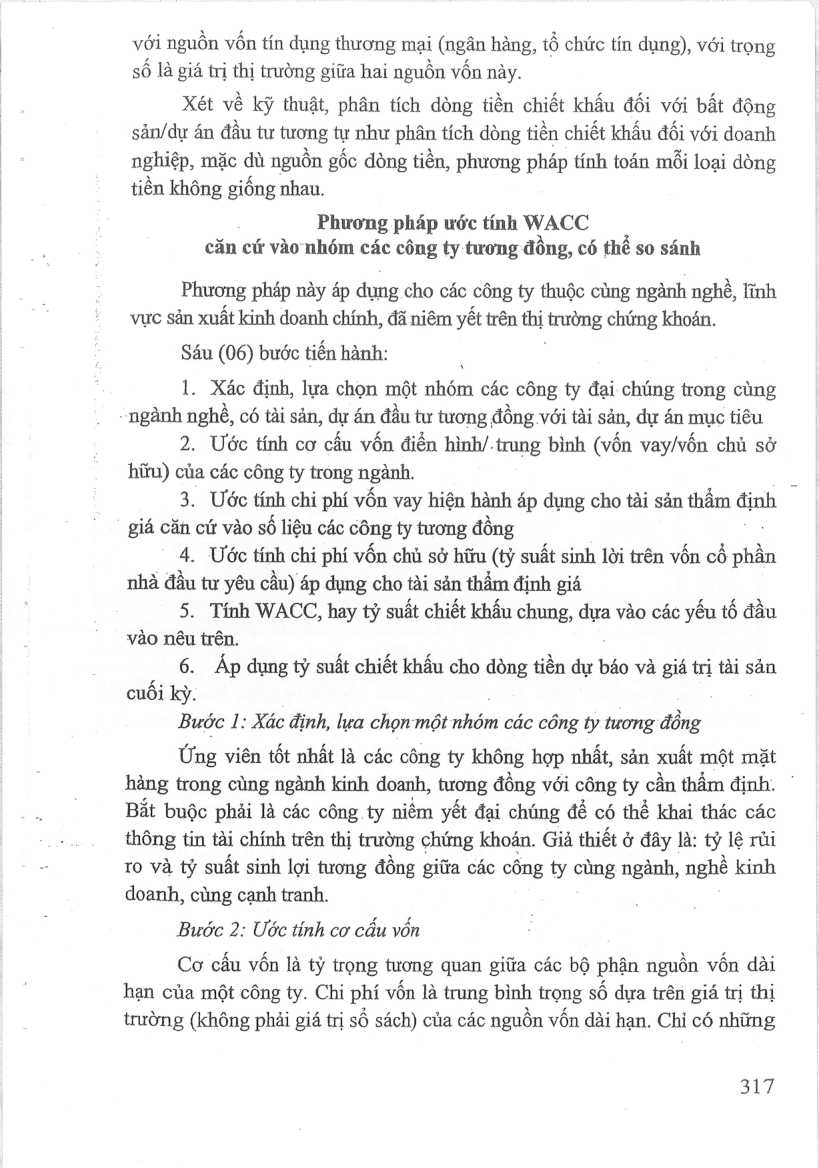
với nguồn vốn tin dung thương mại (ngân hàng, tổ chức tín dụng), với trọng số là giá trị thị trường giữa hai nguồn vốn này.
Xét về kỹ thuật, phân tích dòng tiền chiết khấu đối với bất động sản/dự án đầu tư tương tự như phân tích dòng tiền chiết khẩu đối với doanh nghiệp, mặc dù nguôn gốc đòng tiền, phương pháp tính toán mỗi loại dòng tiền không giống nhau.
Phương pháp ước tính WACC căn cứ vào nhóm các công ty tương dong, có thê so sánh
Phương pháp này áp dụng cho các công ty thuộc cùng ngành nghề, lĩnh vực sản xuất kinh doanh chính, đã niêm yết trên thị tường chứng khoán.
Sáu (06) bước tiến hành:
1. Xác định, lựa chọn một nhóm các công ty đại chúng trong cùng
- ngành nghề, có tài sản, dy án đầu tư tương đồng với tài sản, dự án mục tiêu
2. Ước tính cơ cấu vốn điển hình/.trung bình (vốn vay/yốn chủ sở hữu) của các công ty trong ngành.
3. Ước tính chi phí vốn vay hiện hành áp dụng cho tài sản thẩm định giá căn cứ vào số liệu các công ty tương đồng
4. Ước tính chi phí vốn chủ sở hữu (tỷ suất sinh lời trên vốn cổ phần nhà đầu tư yêu cầu) áp dụng cho tài sản thẩm định giá
5. Tính WACC, hay tỷ suất chiết khấu chung, dựa vào các yếu t6 đầu vào nêu trên.
6. Ap dung tỷ suất chiết khẩu cho dòng tiền aut bao va gia tri tai san cudi ky.
Bước 1: Xác định, lựa chọn một nhóm các công ty tương đồng
Ứng viên tốt nhất là các công ty không hợp nhất, sản xuất một mặt hàng trong củng ngành kinh doanh, tương đồng với công ty cần thẩm định.
Bắt buộc phải là các công ty niém yết đại chúng dé có thể khai thác các thông tin tài chính trên thị trường chứng khoán. Giả thiết ở đây là: tỷ lệ rủi ro và tỷ suất sinh lợi tương đồng giữa các công ty cùng ngành, nghề kinh doanh, cùng cạnh tranh.
Bước 2: Ước tính cơ cẩu von
Cơ cấu vốn là tỷ trọng tương quan giữa các bộ phận nguồn vốn dài hạn của một công ty. Chi phí vốn là trung bình trọng số dựa trên giá trị thi trường (không phải giá trị số sách) của các nguồn vốn dài hạn. Chỉ có những
317
Mở trang này trong bản PDFTrang 318
Xem ảnh trang gốc
bộ phận tài chính dài hạn mới đưa vào tính toán, bao gồm: nợ dài hạn, cổ phiếu thường, cổ phiếu ưu đãi. Đề đơn giản trong tính toán, cô phiếu ưu đãi được gộp với nợ dài hạn,
Giả thiết là công ty cần thẩm định giá có cơ cầu vốn tương tự với các công ty trong nhóm so sánh, từ đó phân tích cơ cấu vốn của các công ty tương đồng dé áp dụng cho: công ty mục tiêu.
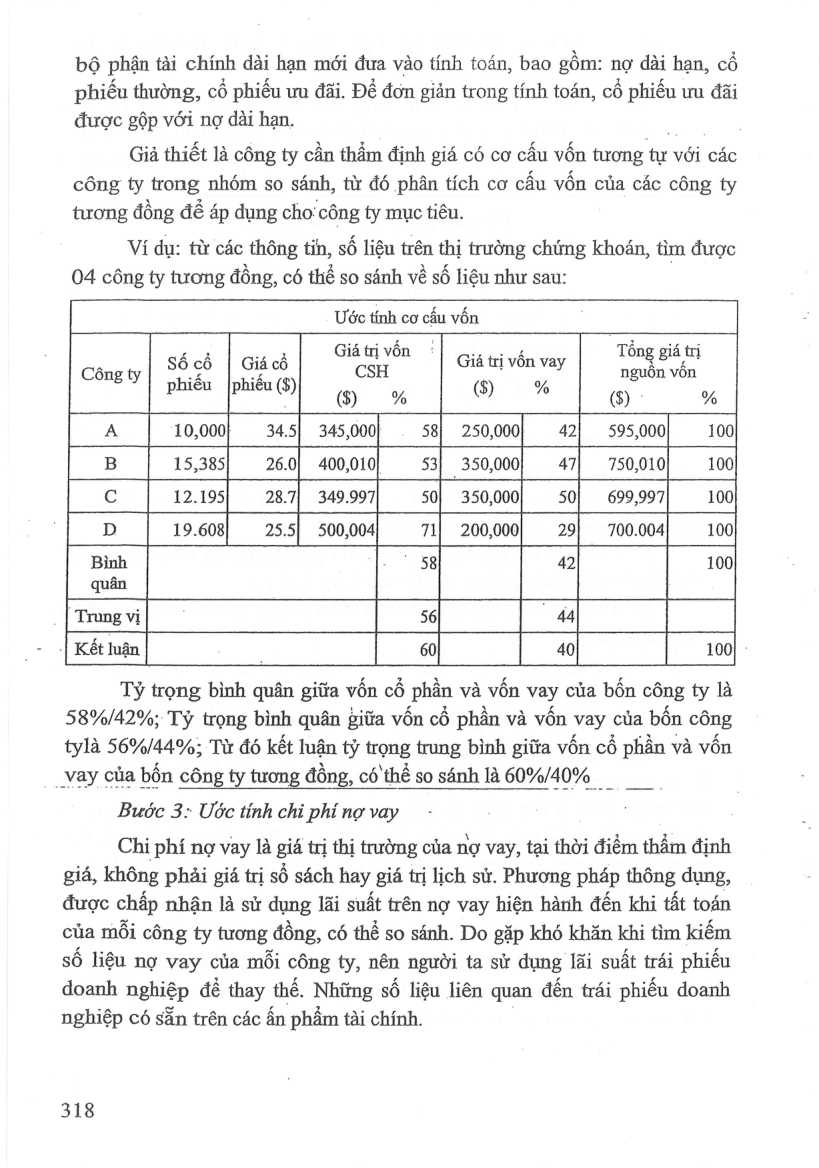
Ví dụ: từ các thông tin, số liệu trên thị trường chứng khoán, tìm được
04 công ty tương đồng, có thể so sánh về số liệu như sau:
Ước tính cơ cấu vốn
Công ty Số cổ | Giá cổ làn. O°) Giá ti vốn vay et von
phiêu |phiếu ®) (3) % ($) % ($) %
A 10,000} 34.5} 345,000 58] 250,000 42 595,000 100
B 15,385 26.0} 400,010} 53 350,000 47 750,010 100
G 12.195 28.7) 349.997 501 350,000 50 699,997 100
D 19.608 25.5} 500,004 711 200,000 29 700.004 100
Bình - 58 42 100
quân
' Trung vị : 56 44
-| Kết luận 60 40 100|
Tỷ trọng bình quân giữa vốn cổ phần và vốn vay của bốn công ty là
58%/42%; Ty trọng bình quân iữa vốn cé phần và vốn vay của bốn công tylà 56%/44%; Từ đó kết luận tỷ trọng trung bình giữa vốn cổ phần và vốn
_. vay của bốn công ty tương đồng, có thể so sánh là 60%/40%
Bước 3: Ước tinh chi phí nợ vay
Chi phí nợ vay là giá trị thị trường của nợ vay, tại thời điểm thầm định giá, không phải giá trị số sách hay giá trị lịch sử. Phương pháp thông dụng, được chấp nhận là sử dụng lãi suất trên nợ vay hiện hành đến khi tất toán của mỗi công ty tương đồng, có thé so sánh. Do gặp khó khăn khi tìm kiếm số liệu nợ vay của mỗi công ty, nên người ta sử dụng lãi suất trái phiếu doanh nghiệp để thay thế. Những số liệu liên quan đến trái phiếu doanh nghiệp có sẵn trên các ấn phẩm tài chính.
318
Mở trang này trong bản PDF