Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 319
Xem ảnh trang gốc
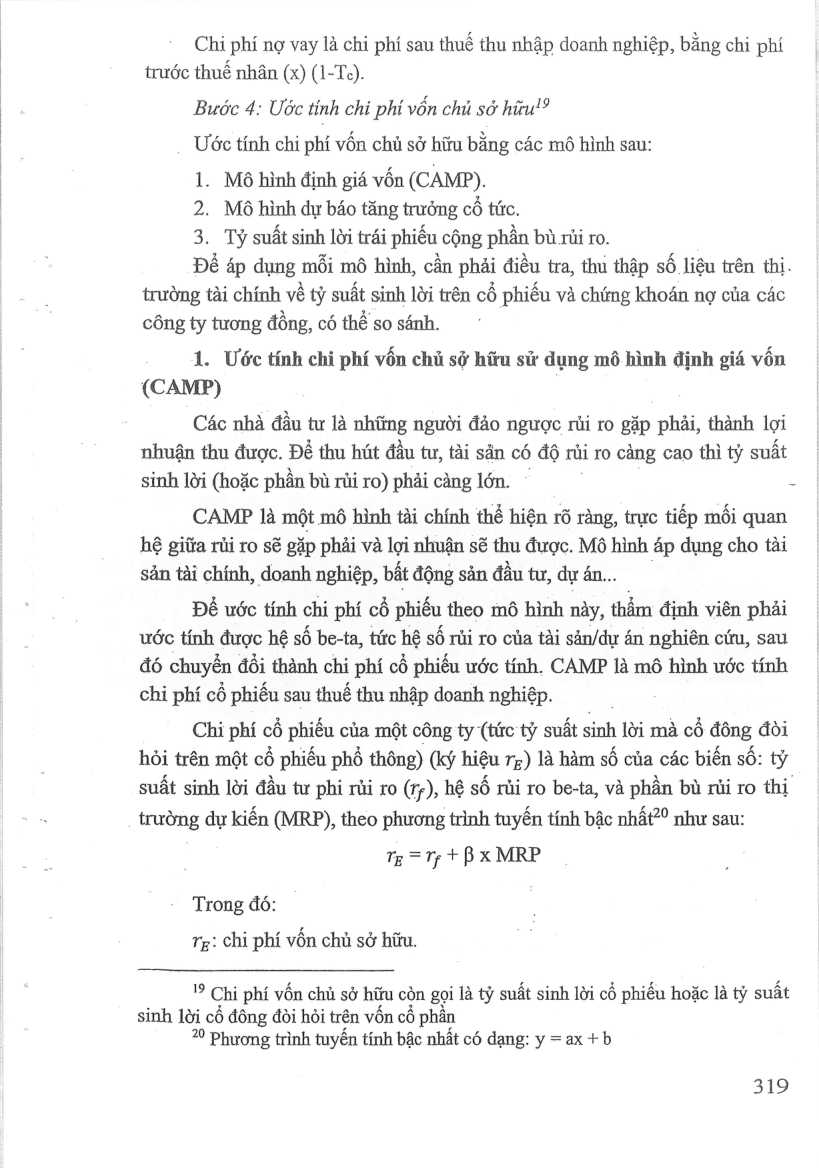
Chi phí nợ vay là chi phí sau thuế thu nhập doanh nghiệp, bằng chi phí trước thuế nhân (x) (1-To).
Bước 4: Ước tinh chi phí vốn chủ sở hữu!?
„ Ước tính chi phi vốn chủ sở hữu bằng các mô hình sau:
1. Mô hình định giá vốn (CAMP).
2. Mô hình dự báo tăng trưởng cổ tức.
3. Tỷ suất sinh lời trái phiếu cộng phần bù rủi ro.
Đề áp dụng mỗi mô hình, cần phải điều tra, thu thập số liệu trên thị. trường tài chính về tỷ suất sinh lời trên cổ phiếu và chứng khoán nợ của các công ty tương đồng, có thể so sánh.
1. Ước tính chi phí vốn chủ sé hữu sử dụng mô hình định giá vốn
(CAMP)
Các nhà đầu tư là những người đảo ngược rủi ro gặp phải, thành lợi nhuận thu được. Để thu hút đầu tư, tài sản có độ rủi ro càng cao thì ty suất sinh lời (hoặc phần bù rủi ro) phải càng lớn. -
CAMP là một mô hình tài chính thé hiện rõ ràng, trực tiếp mối quan hệ giữa rủi ro sẽ gặp phải và lợi nhuận sẽ thu được. Mô hình áp dụng cho tài sản tài chính, doanh nghiệp, bat động sản đầu tư, dự án...
Để ước tính chi phí cổ phiếu theo mô hình này, thẩm định viên phải
ước tính được hệ số be-ta, tức hệ số rủi ro của tài sản/dự án nghiên cứu, sau |
đó chuyển đồi thành chi phí cổ phiếu ước tính, CAMP là mô hình ước tính chi phí cổ phiếu sau thuế thu nhập doanh nghiệp.
Chi phí cổ phiếu của một công ty (tức tỷ suất sinh lời mà cô đông đòi hỏi trên một cổ phiếu phổ thông) (ký hiệu rz) là hàm số của các biến số: ty suất sinh lời đầu tư phi rủi ro (r;), hệ số rủi ro be-ta, và phần bù rủi ro thị trường dự kiến (MRP), theo phương trình tuyến tính bậc nhất? như sau:
T = 1 + Bx MRP
Trong đó:
Tg: chị phi von chủ sở hữu.
I? Chi phi vốn chủ sở hữu còn gọi là tỷ suất sinh lời cé phiều hoặc là tỷ suất sinh lời cổ đông đòi hỏi trên vốn cổ phần
20 Phương trình tuyến tính bậc nhất có dạng: y = ax +b
319
Mở trang này trong bản PDFTrang 320
Xem ảnh trang gốc
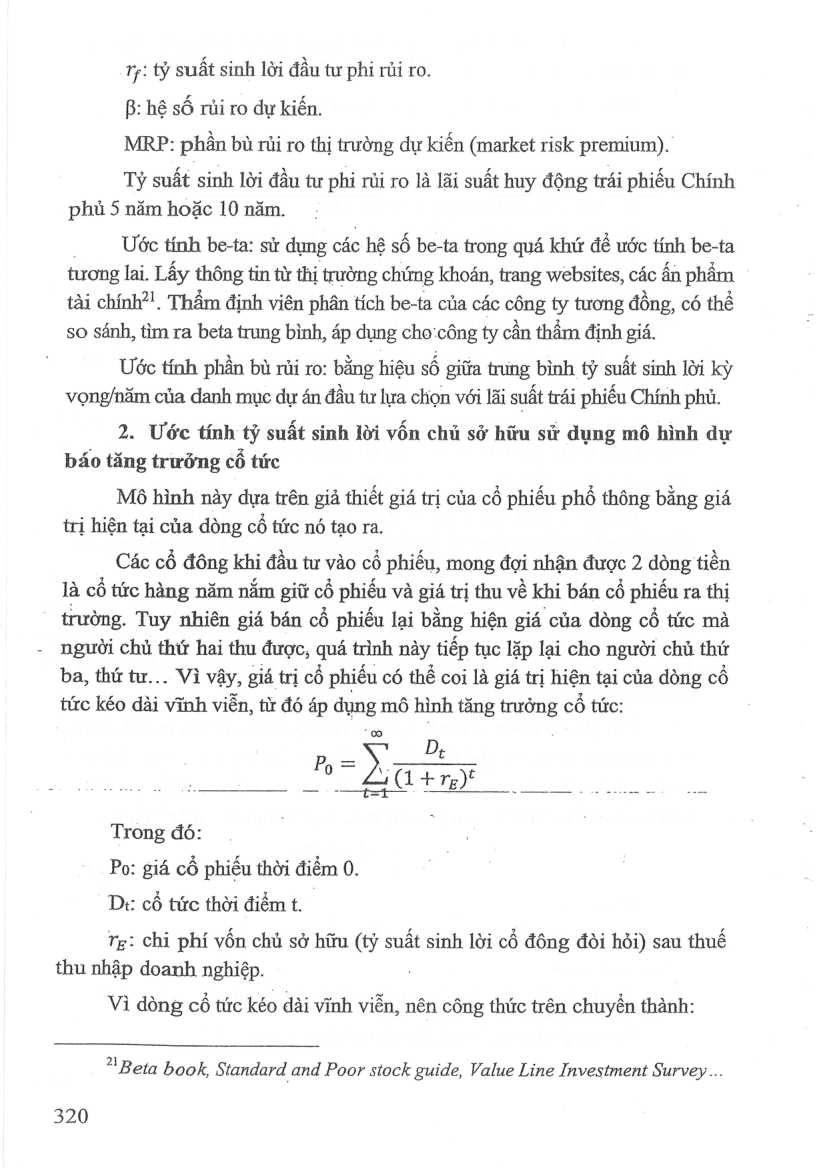
rp: tỷ suất sinh lời đầu tư phi rủi ro.
B: hệ số rủi ro dự kiến.
MRP: phần bù rủi ro thị trường dự kiến (market risk premium).
Tỷ suất sinh lời đầu tư phi rủi ro là lãi suất huy động trái phiếu Chính phủ 5 năm hoặc 10 năm.
Ước tính be-ta: sử dụng các > hệ số be-ta trong quá khứ dé ước tính be-ta tương lai. Lay thông tin từ thị trường chứng khoán, trang websites, các ấn phẩm tài chính?!. Tham định viên phân tích be-ta của các công ty tương đồng, có thé so sánh, tìm ra beta trung bình, áp dụng cho:công ty cần thẩm định giá.
Ước tính phần bù rủi ro: bằng hiệu số giữa trưng bình tỷ suất sinh lời kỳ vọng/năm của danh mục dự án đầu tư lựa chọn với lãi suất trái phiếu Chính phủ.
2. Ước tính tỷ suất sinh lời vốn chủ sở hữu sứ dụng mô hình dự báo tăng trưởng cổ tức
Mô hình này dựa trên giả thiết giá trị của cổ phiếu phổ thông bằng giá trị hiện tại của dòng cổ tức nó tạo ra.
Các cổ đông khi đầu tư vào cổ phiếu, mong đợi nhận được 2 dòng tiền là cổ tức hàng năm nắm giữ cổ phiếu và giá trị thu về khi bán cổ phiếu ra thị trường. Tuy nhiên giá bán cổ phiếu lại bằng hiện giá của dòng cổ tức mà
- người chủ thứ hai thu được; quá trình này tiếp tục lặp lại cho người chủ thứ ba, thứ tư... Vì vậy, giá trị cổ phiếu có thể coi là giá trị hiện tại của dong cổ tức kéo dài vĩnh viễn, từ đó áp dụng mô hình tăng trưởng cổ tức:
P = a
°C 4 4(1i+7,)é
Trong đó:
Po: giá cô phiéu thời điểm 0.
De: cổ tức thời điểm t.
Tg: chi phí vốn chủ sở hữu (tỷ suất sinh lời cổ đông đòi hỏi) sau thuế thu nhập doanh nghiệp.
Vì dòng cổ tức kéo dài vĩnh viễn, nên công thức trên chuyền thành:
4 Beta book, Standard and Poor stock guide, Value Line Investment Survey...
320
Mở trang này trong bản PDFTrang 321
Xem ảnh trang gốc
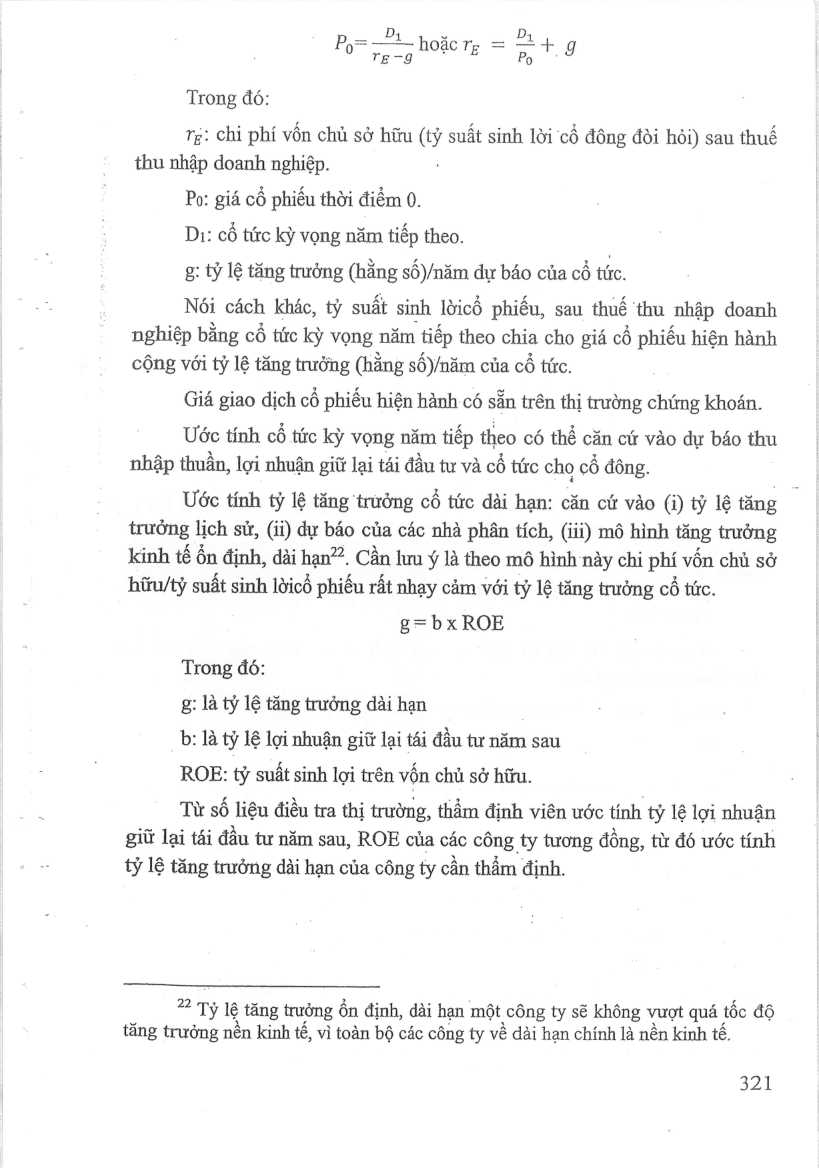
: D hoặc rg = ~— + g
Te-g Po
Trong đó:
rg: chi phí vốn chủ sở hữu (tỷ suất sinh lời cổ đông đòi hỏi) sau thuế thu nhập doanh nghiệp.
Po: giá cổ phiếu thời điểm 0.
Di: cổ tức kỳ vọng năm tiếp theo.
g: tỷ lệ tăng trưởng (hằng số)/năm dự báo của cỏ tức.
Nói cách khác, tỷ suất sinh lờicổ phiếu, sau thuế thu nhập doanh nghiệp bằng cổ tức kỳ vọng năm tiếp theo chia cho giá cổ phiếu hiện hành cộng với tỷ lệ tăng trưởng (hằng số)/năm của cổ tức.
Giá giao dịch cổ phiếu hiện hành có sẵn trên thị trường chứng khoán.
Ước tính cổ tức kỳ vọng năm tiếp theo có thể căn cứ vào dự báo thu nhập thuần, lợi nhuận giữ lại tái đầu tư và cổ tức cho cổ đông.
Ước tính tỷ lệ tăng trưởng cổ tức dài hạn: căn cứ vào (i) ty lệ tăng trưởng lịch sử, (ii) dy báo của các nhà phân tích, (iii) mô hình tăng trưởng kinh tế ổn định, dài han”. Cần lưu ý là theo mô hình này chi phí vốn chủ sở hữu/tỷ suất sinh lờicồ phiéu rất nhạy cảm với tỷ lệ tăng trưởng cổ tức.
g=bxROE
Trong đó:
g: là ty lệ tang trưởng dai hạn
b: là tỷ lệ lợi nhuận giữ lại tái đầu tư năm sau
ROE: tỷ suất sinh lợi trên von chủ sở hữu.
Từ số liệu điều tra thị trường, thẩm định viên ước tính tỷ lệ lợi nhuận giữ lại tái đầu tư năm sau, ROE của các công ty tương đồng, từ đó ước tính tỷ lệ tăng trưởng dài hạn của công ty cần thẩm định.
22 Ty lệ tang trưởng én định, dài hạn một công ty sẽ không vượt quá 1 tốc độ tăng trưởng nền kinh tế, vì toàn bộ các công ty về dài hạn chính là nền kinh tế.
321
Mở trang này trong bản PDFTrang 322
Xem ảnh trang gốc
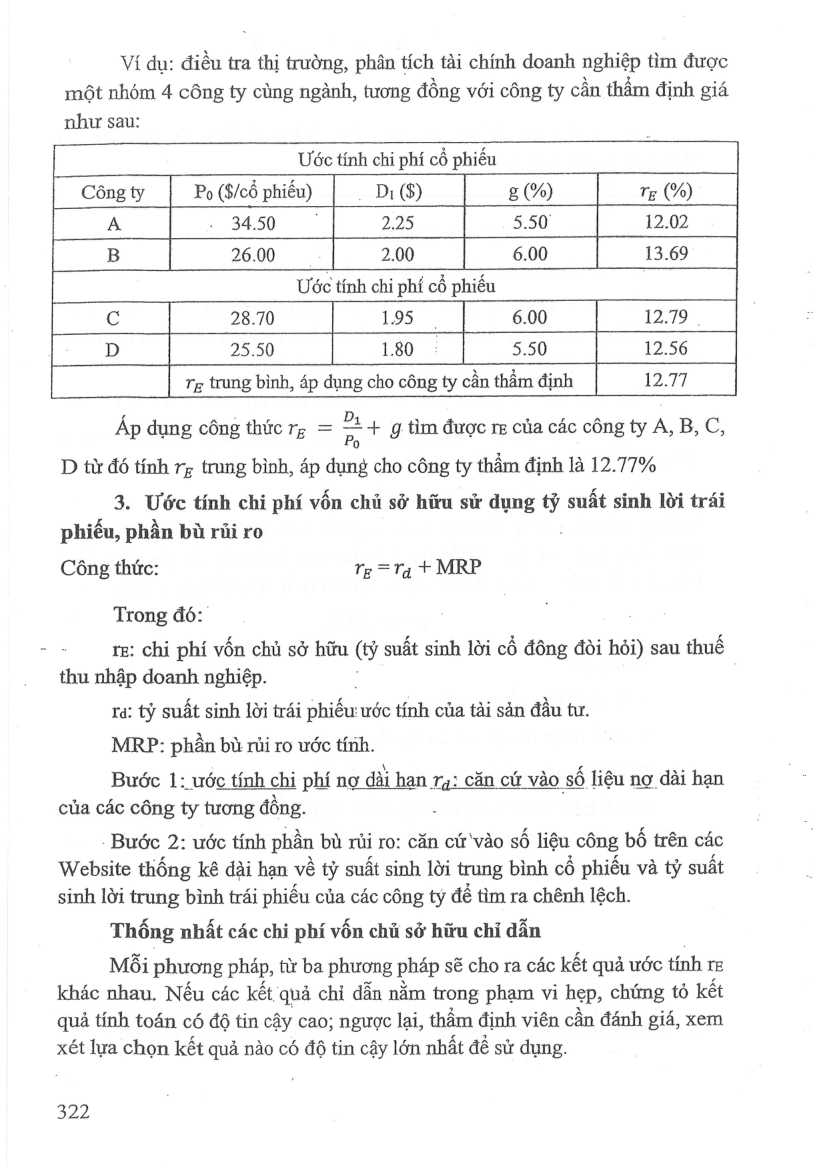
Vi du: điều tra thị trường, phân tích tài chính doanh nghiệp tìm được một nhóm 4 công ty củng ngành, tương đồng với công ty cần thẩm định giá như sau:
Uéc tính chi phí cổ phiếu
Công ty Po ($/cồ phiếu) Di ($) g(%) Tr (%)
A . 34.50 | 2.25 5.50 12.02
B 26.00 2.00 6.00 13.69
Ước tính chi phí cổ phiéu
C 28.70 195. 6.00 1279.
D 25.50 180: 5.50 12.56
Tg trung bình, áp dụng cho công ty can thẩm định 12.77
Áp dụng công thức rg = oh + g tìm được re của các công ty A, B, C,
0
D từ đó tinh rz trung bình, áp dụng cho công ty thẩm định là 12.77%
3. Ước tính chi phí vốn chú sở hữu sử dung tỷ suất sinh lời trái phiếu, phần bù rủi ro
Công thức: Tg = Tq + MRP
Trong đó:
re: chi phí vốn chủ sở hữu (ty suất sinh lời cổ đông đòi hỏi) sau thuế thu nhập doanh nghiệp.
ra: tỷ suất sinh lời trái phiếu: ước tính của tài sản đầu tư.
MRP: phần bù rủi ro ước tính.
Bước 1: ước tính chi phí nợ đài hạn Tạ: căn cứ vào số liệu nợ dài hạn của các công ty tương đồng.
- Bước 2: ước tinh phần bù rủi ro: căn cứ `vào số liệu công bố trên các
Website thống kê đài hạn về tỷ suất sinh lời trung bình cổ phiếu và tỷ suất sinh lời trung bình trái phiéu của các công ty dé tìm ra chênh lệch.
Thống nhất các chỉ phí vốn chú sở hữu chi dẫn
Mỗi phương pháp, từ ba phương pháp sẽ cho ra các kết quả ước tính TE khác nhau. Nếu các kết quả chỉ dẫn nằm trong phạm vi hẹp, chứng tỏ kết
quả tính toán có độ tin cậy cao; ngược lại, thẩm định viên can đánh giá, xem xét lựa chọn kết quả nào có độ tin cậy lớn nhất dé sử dụng.
322
Mở trang này trong bản PDF