Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 323
Xem ảnh trang gốc
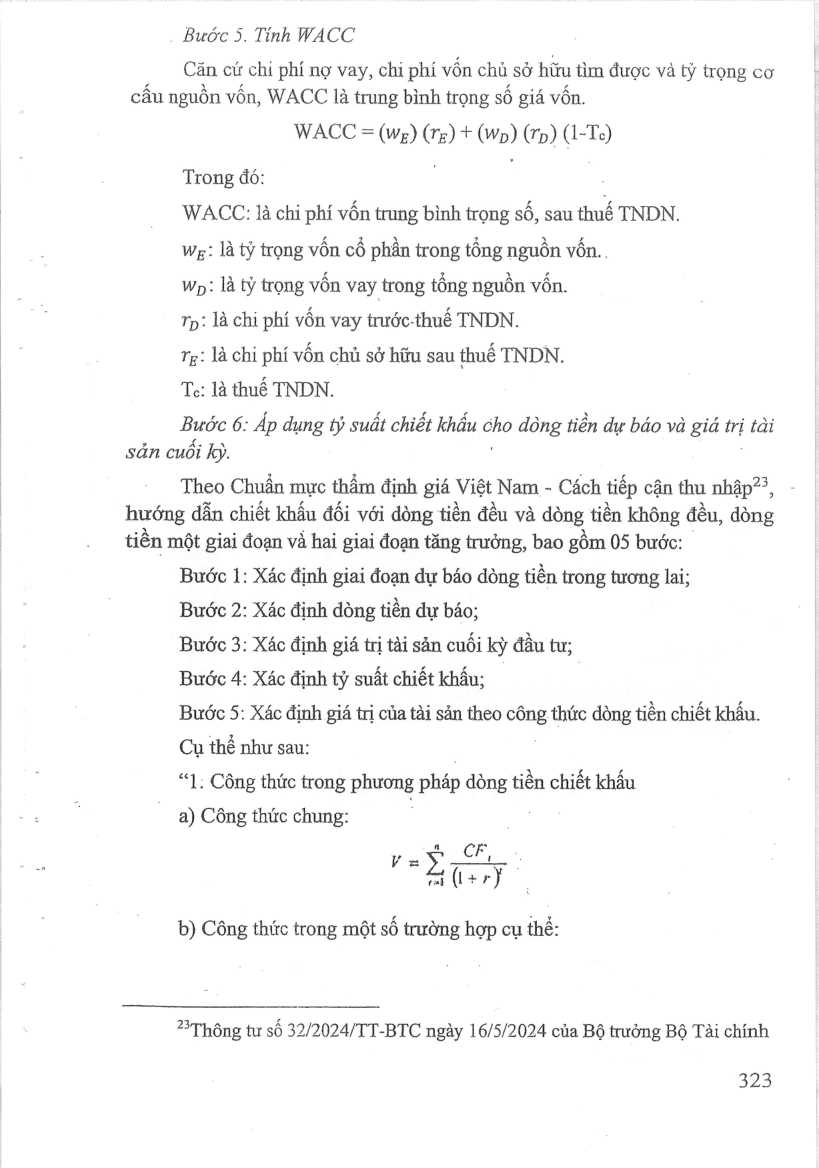
Bước 5. Tinh WACC
Căn cứ chi phí nợ vay, chi phí vốn chủ sở hữu tìm được va tỷ trọng cơ cấu nguồn vốn, WACC là trung bình trọng số giá vốn.
WACC = (Wg) (Tz) + (Wp) ữp) (1-Te)
Trong đó:
WACC: là chi phí vốn trung bình trọng số, sau thuế TNDN.
Wr: là tỷ trọng vốn cổ phần trong tổng nguồn vốn..
Wp: là tỷ trọng vốn Vay trong tổng nguồn vốn.
Tp: là chi phí vốn vay trước thuế TNDN.
Tg: là chi phí vốn chủ sở hữu sau thuế TNDN.
Te: là thuế TNDN.
Bước 6: Áp dụng tỷ suất chiết khấu đặo dòng tiền dự báo và giá trị tai sản cuối kỳ.
Theo Chuẩn mực thâm định giá Việt Nam - Cách tiếp cận thu nhập”?, hướng dân chiét khâu đôi với dòng tiên đều và dong tiên không đều, dong tiên một giai đoạn và hai giai đoạn tang trưởng, bao gdm 05 bước:
Bước 1: Xác định giai đoạn dự báo dòng tiền trong tương lai;
Bước 2: Xác định dòng tiền dự báo;
Bước 3: Xác định giá trị tài sản cuối kỳ đầu tư;
Bước 4: Xác định tỷ suất chiết khấn;
Bước 5: Xác định giá trị của tài sản theo công thức dòng tiền chiết khẩu.
Cụ thể như sau:
“1: Công thức trong phương pháp dòng tiền chiết khấu
a) Công thức chung:
Ve x Fi.
tal (1 +F
b) Công thức trong một số trường hợp cụ thể:
ˆ*Thông tu số 32/2024/TT-BTC ngày 16/5/2024 của Bộ trưởng Bộ Tài chính
323
Mở trang này trong bản PDFTrang 324
Xem ảnh trang gốc
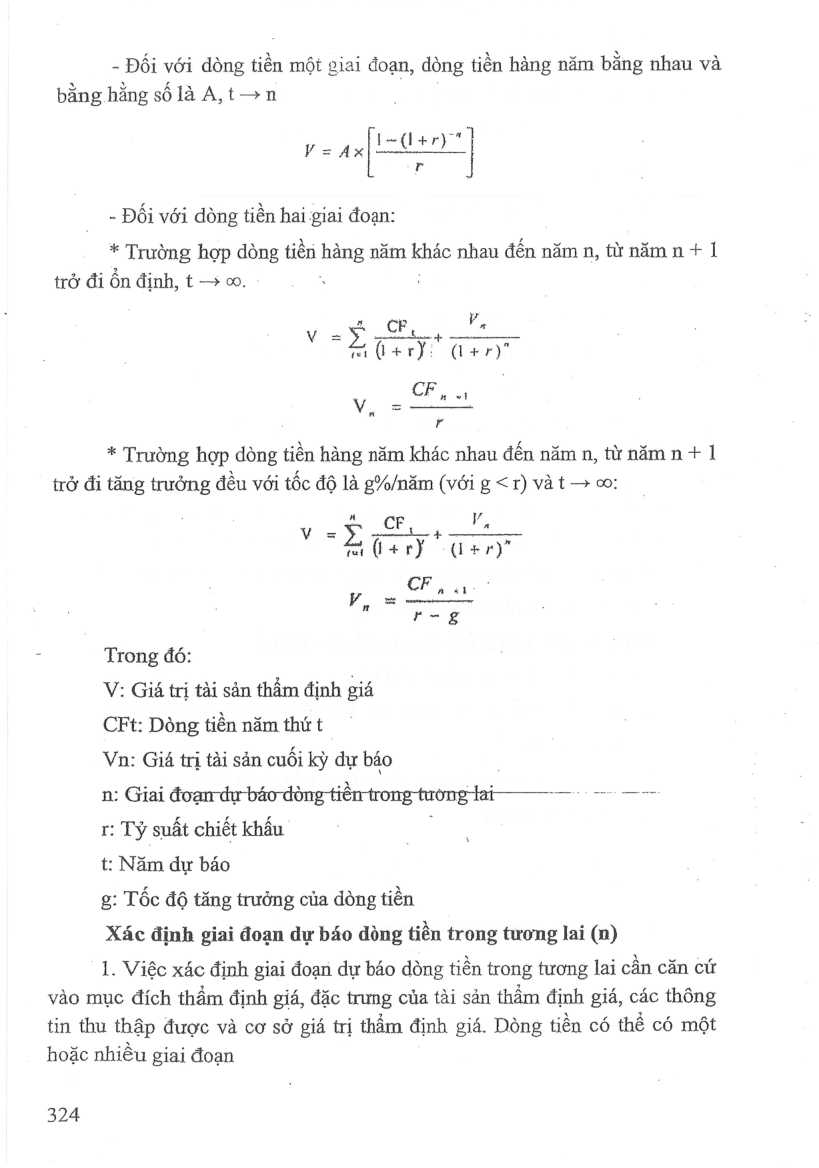
- Đối với dòng tiền một giai đoạn, dòng tiền hàng năm bằng nhau và băng hang sô là A,t—¬n
~ "1 r
- Đối với dòng tiền hai giai đoạn:
* Trường hợp dòng tiền hàng năm khác nhau đến năm n, từ năm n + 1 trở đi ồn định, t > 0.
EB P.
V=YŸ pea ess x oy (l+r)"
CF
V.s
#
* Trường hợp dòng tiền hàng năm khác nhau đến năm n, từ năm n + 1 trở đi tăng trưởng đều với tốc độ là g?/năm (với g <1) vat > øo:
La v= ‘ x r + q+z)
CF an si: ‘
reg
Fos
n
Trong đó:
V: Giá tri tài sản thẩm định giá
CEt: Dòng tiền năm thứ t
Vn: Giá trị tài sản cuối kỳ dự báo
n: Giai đoạn dự báo dòng tiền tong trơng ti r: Tỷ suất chiết khấu
t: Năm dự báo
g: Tốc độ tăng trưởng của dòng tiền
Xác định giai đoạn dự báo dòng tiền trong tương lai (n)
1. Việc xác định giai đoạn dự báo dòng tiền trong tương lai cần căn cứ vào mục đích thẩm định giá, đặc trưng của tài sản thầm định giá, các thông tin thu thập được và cơ sở giá trị thẩm định giá. Dòng tiền có thể có một
hoặc nhiều giai đoạn
324
Mở trang này trong bản PDFTrang 325
Xem ảnh trang gốc
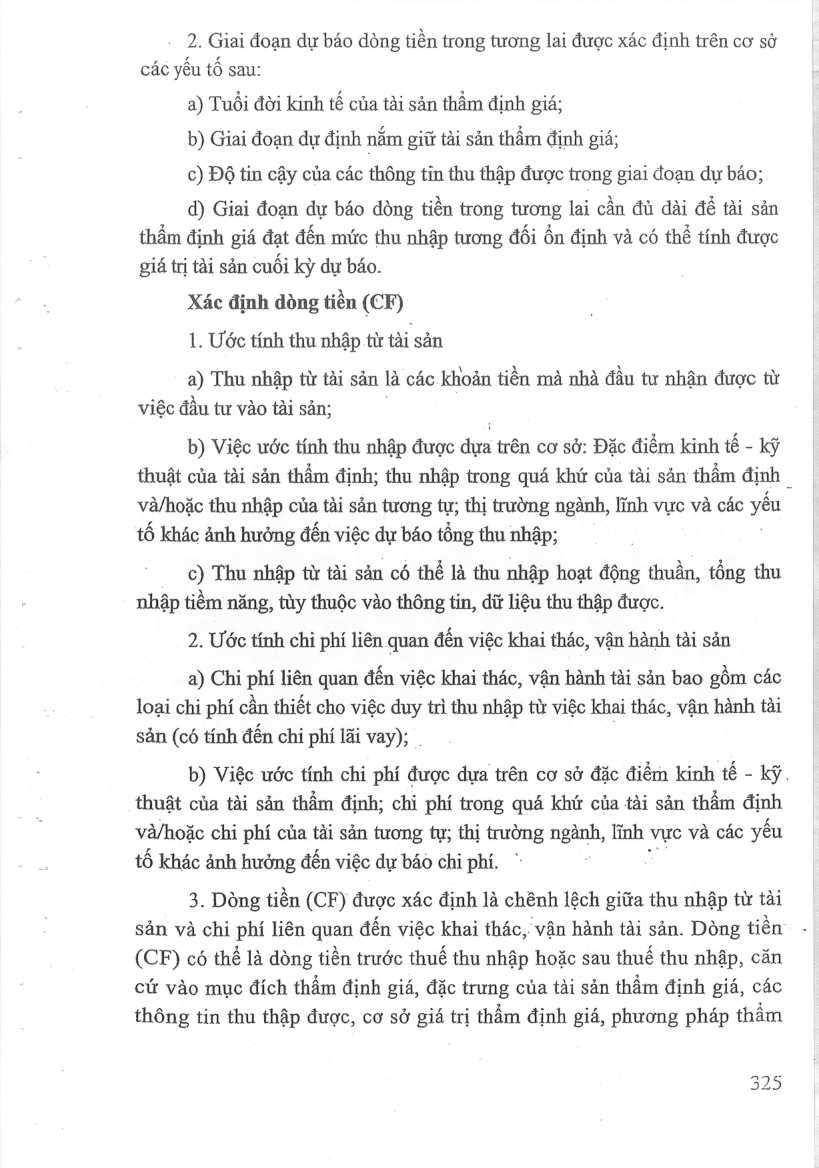
2. Giai đoạn dự báo dòng tiền trong tương lai được xác định trên cơ sở các yếu tố sau:
a) Tuổi đời kinh tế của tài sản thẩm định giá;
b) Giai đoạn dự định nắm giữ tài sản thẩm định giá;
c) Độ tin cậy của các thông tin thu thập được trong giai đoạn dự báo;
đ) Giai đoạn dự báo dòng tiền trong tương lai cần đủ dài để tài sản thẩm định giá đạt đến mức thu nhập tương đối ổn định và có thé tính được giá trị tài sản cuối kỳ dự báo.
Xác định dòng tiền (CE)
1. Ước tính thu nhập từ tai sản
a) Thu nhập từ tài sản là các khoản tiền mà nhà đầu tư nhận được từ việc đầu tư vào tài sản;
b) Việc ước tính thu nhập được dựa trên cơ sở: Đặc điểm kinh tế - kỹ thuật của tài sản thẳm định; thu nhập trong quá khứ của tài sản thẩm định và/hoặc thu nhập của tài sản tương tự; thị trường ngành, lĩnh vực và các yêu tố khác ảnh hưởng đến việc dự báo tổng thu nhập;
c) Thu nhập từ tài sản có thể là thu nhập hoạt động thuần, tổng thu nhập tiềm năng, tùy thuộc vào thông tin, dữ liệu thu thập được.
2. Ước tính chi phí liên quan đến việc khai thác, vận hành tài sản
a) Chỉ phí liên quan đến việc khai thác, vận hành tài sản bao gồm các loại chi phí cần thiết cho việc duy trì thu nhập từ việc khai thác, vận hành tài sản (có tính đến chi phí lãi vay); .
b) Việc ước tính chi phí được dựa trên cơ sở đặc điểm kinh tế - kỹ. thuật của tài sản thẩm định; chỉ phí trong quá khứ của tài sản thẩm định và/hoặc chi phí của tài sản tương tự; thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo chi phi.
3. Dòng tiền (CF) được xác định là chênh lệch giữa thu nhập từ tài sản và chi phí liên quan đến việc khai thác, vận hành tài sản. Dòng tiền
(CF) có thể là dòng tiền trước thuế thu nhập hoặc sau thuế thu nhập, căn cứ vào mục đích thẳm định giá, đặc trưng của tài sản thẩm định giá, các thông tin thu thập được, cơ sở giá trị thẩm định giá, phương pháp thầm
325
Mở trang này trong bản PDFTrang 326
Xem ảnh trang gốc
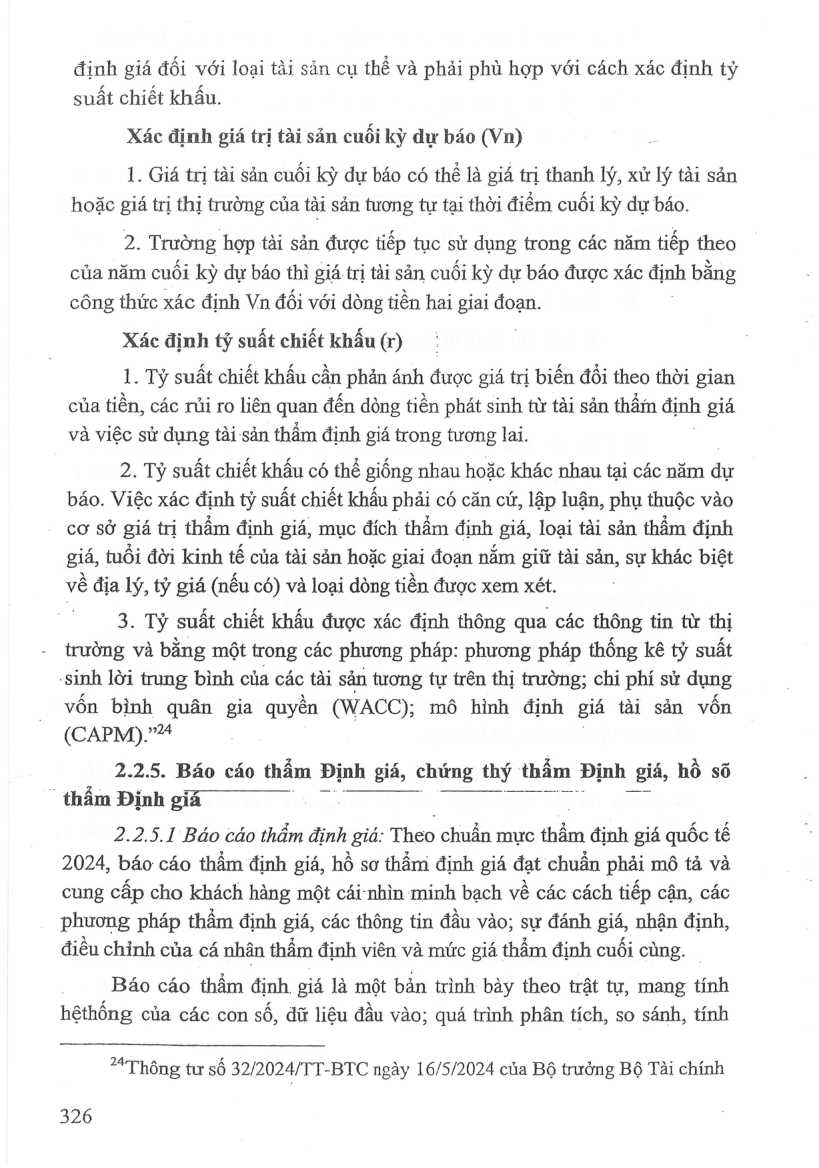
định giá đối với loại tài sản cụ thể và phải phù hợp với cách xác định tỷ suất chiết khấu.
Xác định giá trị tài sản cuối kỳ dự báo (Vn)
1. Giá trị tài sản cuối kỳ dự báo có thể là giá trị thanh lý, xử lý tài sản hoặc giá trị thị trường của tài sản tương tự tại thời điểm cuối kỳ dự báo.
2. Trường hợp tài sản được tiếp tục sử dụng trong các năm tiếp theo của năm cuối kỳ dự báo thì giá trị tài sản cuối kỳ dự báo được xác định bằng công thức xác định Vn đối với dòng tiền hai giai đoạn.
Xác định tỷ suất chiết khấu (r)
1. Tỷ suất chiết khấu cần phản ánh được giá trị biến đồi theo thời gian của tiền, các rủi ro liên quan đến dòng tiền phát sinh từ tài sản thẩm a gia và việc sử dung tài sản thẩm định giá trong tương lai.
2. Tỷ suất chiết khấu có thé giống nhau hoặc khác nhau tai các năm dự báo. Việc xác định tỷ suất chiết khấu phải có căn cứ, lập luận, phụ thuộc vào cơ sở giá trị thẩm định giá, mục đích thẩm định giá, loại tài sản thẩm định giá, tuổi đời kinh tế của tài sản hoặc giai đoạn nắm giữ tài sản, sự khác biệt về địa lý, tỷ giá (nếu có) và loại dòng tiền được xem xét.
3. Tỷ suất chiết khấu được xác định thông qua các thông tin từ thị trường và bằng một trong các phương pháp: phương pháp thống kê tỷ suất
‘sinh lời trung bình của các tài sản tương tự trên thị trường: chi phí sử dụng vốn bình quân gia quyền (WACC); mô hình định giá tài sản vốn
(CAPM).>24
2.2.5. Báo cáo thấm Định giá, chứng thý thẩm “Đình | Bia, hồ số
ˆ thắm Định gia
2.2.5.1 Báo cáo thẩm định gid: Theo chuẩn mực thẩm định giá quốc tế
2024, báo cáo thẩm định giá, hồ sơ thẩm định giá đạt chuẩn phải mô tả và cung cấp cho khách hàng một cái-nhìn minh bạch về các cách tiếp cận, các phương pháp thẩm định giá, các thông tin đầu vào; sự đánh giá, nhận định, điều chỉnh của cá nhân thẩm định viên và mức giá thẩm định cuối cùng. —
Báo cáo thẩm định giá là một bản trình bày theo trật tự, mang tính hệthống của các con số, đữ liệu đầu vào; quá trình phân tích, so sánh, tính
“Thong tư số 32/2024/TT-BTC ngày 16/5/2024 của Bộ trưởng Bộ Tài chính
326
Mở trang này trong bản PDF