Đang tải nội dung…
Trang 145 đến 231.
Mục lục chuyên đề (29 mục)
Thiếu trang
- Bản PDF thiếu trang sách 224–225.
Trang 193
Xem ảnh trang gốc
H
£
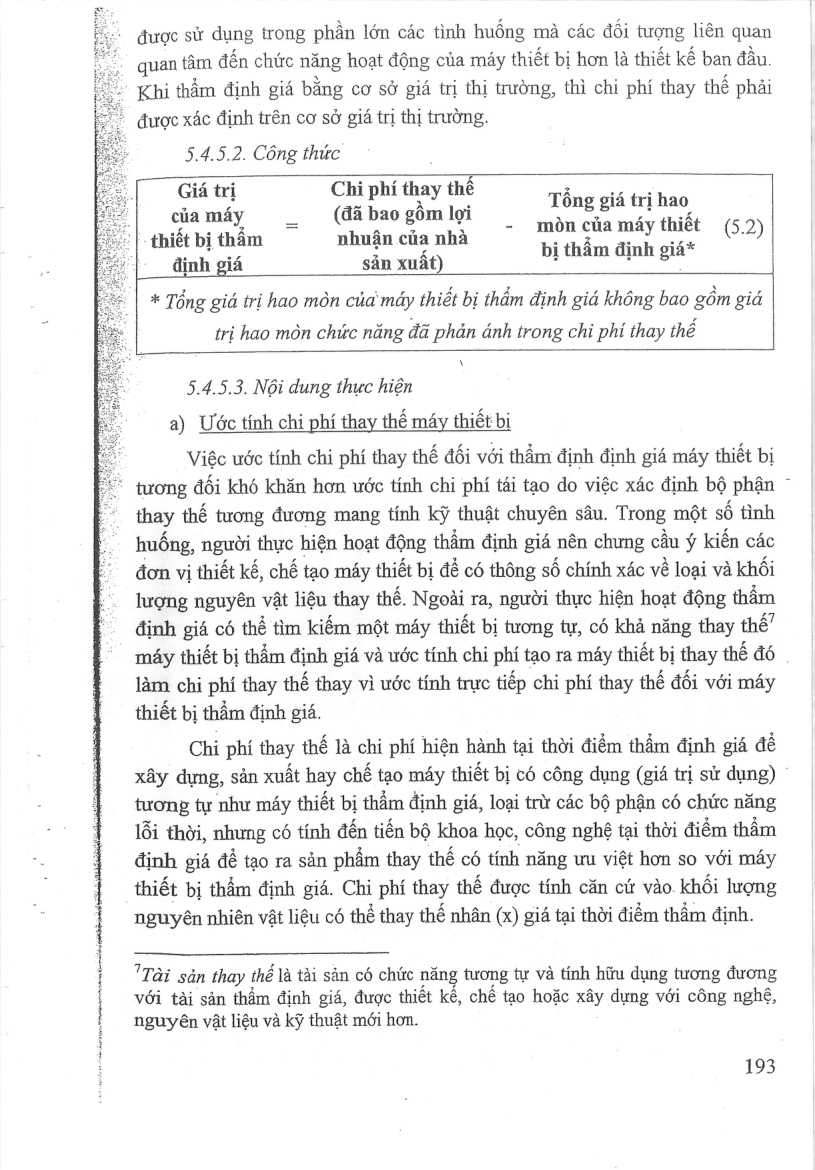
được sử dụng trong phần lớn các tình huống mà các đối tượng liên quan quan tâm đến chức năng hoạt động của máy thiết bị hơn là thiết kế ban đầu.
Khi thẩm định giá bằng cơ sở giá trị thị trường, thì chi phí thay thế phải được xác định trên cơ sở giá trị thị trường.
5.4.5.2. Công thức
Giá trị của máy thiết bị thẩm định giá = Chi phí thay thế (đã bao gồm lợi nhuận của nhà sản xuất) - Tổng giá trị hao mòn của máy thiết bị thẩm định giá* (5.2)
* Tổng giá trị hao mòn của máy thiết bị thẩm định giá không bao gồm giá trị hao mòn chức năng đã phản ánh trong chi phí thay thế
5.4.5.3. Nội dung thực hiện a) Ước tính chị phí thay thế máy thiết bị
Việc ước tính chỉ phi thay thé đối với thẩm định định giá máy thiết bi tương đối khó khăn hơn ước tính chi phi tái tạo do việc xác định bộ phận - thay thế tương đương mang tính kỹ thuật chuyên sâu. Trong một số tình huống, người thực hiện hoạt động thẩm định giá. nên chưng cầu ý kiến các đơn vị thiết kế, chế tạo máy thiết bị để có thông số chính xác về loại và khối lượng nguyên vật liệu thay thế. Ngoài ra, người thực hiện hoạt động thẩm định giá có thể tìm kiếm một máy thiết bị tương tự, có khả năng thay thé’ máy thiết bị thẩm định giá và ước tính chi phí tao ra máy thiết bị thay thé đó . làm chi phí thay thé thay vì ước tính trực tiếp chi phí thay thé đối với máy thiết bị thẩm định giá.
Chi phí thay thế là chi phí hiện hành tại thời điểm thẩm định giá dé xây dựng, sản xuất hay chế tao máy thiết bị có công dụng (giá trị sử dụng) © tương tự như máy thiết bị thẳm định giá, loại trừ các bộ phận có chức năng lỗi thời, nhưng có tính đến tiến bộ khoa học, công nghệ tại thời điểm thẩm định giá để tạo ra sản phẩm thay thế có tính năng ưu việt hơn so với máy thiết bị thẩm định giá. Chi phí thay thế được tính căn cứ vào khối lượng nguyên nhiên vật liệu có thể thay thế nhân (x) giá tại thời điểm thẩm định.
"Tai sản thay thé là tài sản có chức năng tương tự và tính hữu dụng tương đương với tài sản thẩm định giá, được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới hơn.
193
Mở trang này trong bản PDFTrang 194
Xem ảnh trang gốc
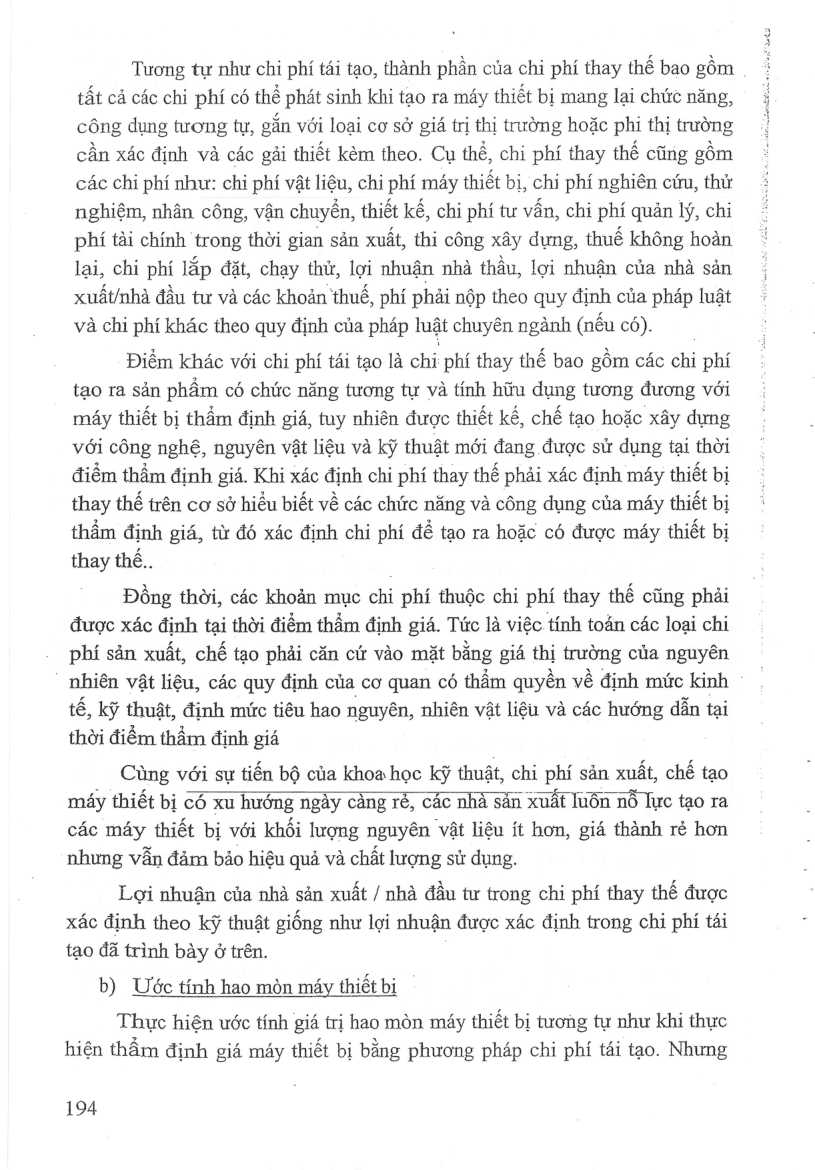
Tương tự như chi phí tái tạo, thành phần của chi phí thay thế bao gồm tất cả các chi phí có thể phát sinh khi tạo ra máy thiết bị mang lại chức năng, công dụng tương tự, gắn với loại cơ sở giá trị thị trường hoặc phi thị trường cần xác định và các gai thiết kèm theo. Cụ thé, chi phí thay thế cũng gồm các chi phí như: chi phí vật liệu, chi phí máy thiết bị, chỉ phí nghiên cứu, thử nghiệm, nhân công, vận chuyển, thiết kế, chi phí tư vấn, chi phí quản lý, chi phí tài chính trong thời gian sản xuất, thi công xây dung, thuế không hoàn lại, chi phí lắp đặt, chạy thử, lợi nhuận nhà thầu, lợi nhuận của nhà sản xuất/nhà đầu tư và các khoản thuế, phí phải nộp theo quy định của pháp luật va chi phí khác theo quy định của pháp luật chuyên ngành (nếu có).
Điểm khác với chi phí tái tạo là chi phí thay thé bao gồm các chi phí tạo ra sản phẩm có chức năng tương tự và tính hữu dụng tương đương với máy thiết bị thẩm định giá, tuy nhiên được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới đang được sử dụng tại thời điểm thẩm định giá. Khi xác định chi phí thay thế phải xác định máy thiết bị thay thế trên cơ sở hiểu biết về các chức năng và công dụng của máy thiết bị thẩm định giá, từ đó xác định chi phí dé tạo ra hoặc có được máy thiết bị thay thế..
Đồng thời, các khoản mục chi phí thuộc chi phí thay thế cũng phải được xác định tại thời điểm thẩm định giá. Tức là việc tính toán các loại chi phí sản xuất, chế tạo phải căn cứ vào mặt bằng giá thị trường của nguyên nhiên vật liệu, các quy định của cơ quan có thẩm quyền về định mức kinh tế, kỹ thuật, định mức tiêu hao nguyên, nhiên vật liệu và các hướng dan tại thời điểm thầm định giá
Cùng với sự tiền bộ của khoa học kỹ thuật, chi phí sản xuất, chế tạo máy thiết bị có xu hướng ngày cảng rẻ, các nhà sản xuất luôn nỗ lực tạo ra các máy thiết bị với khối lượng nguyên vật liệu ít hơn, giá thành rẻ hơn nhưng vẫn đảm bảo hiệu qua và chất lượng sử dụng.
Lợi nhuận của nhà sản xuất / nhà đầu tr trong chi phí thay thế được xác định theo kỹ thuật giống như lợi nhuận được xác định trong chi phí tai tạo đã trình bày ở trên.
b) Ước tính hao mòn máy thiết bị
Thục hiện ước tính giá trị hao mòn máy thiết bị tương tự như khi thực
hiện thẩm định giá máy thiết bị bằng phương pháp chỉ phí tái tạo. Nhưng
194
Mở trang này trong bản PDFTrang 195
Xem ảnh trang gốc
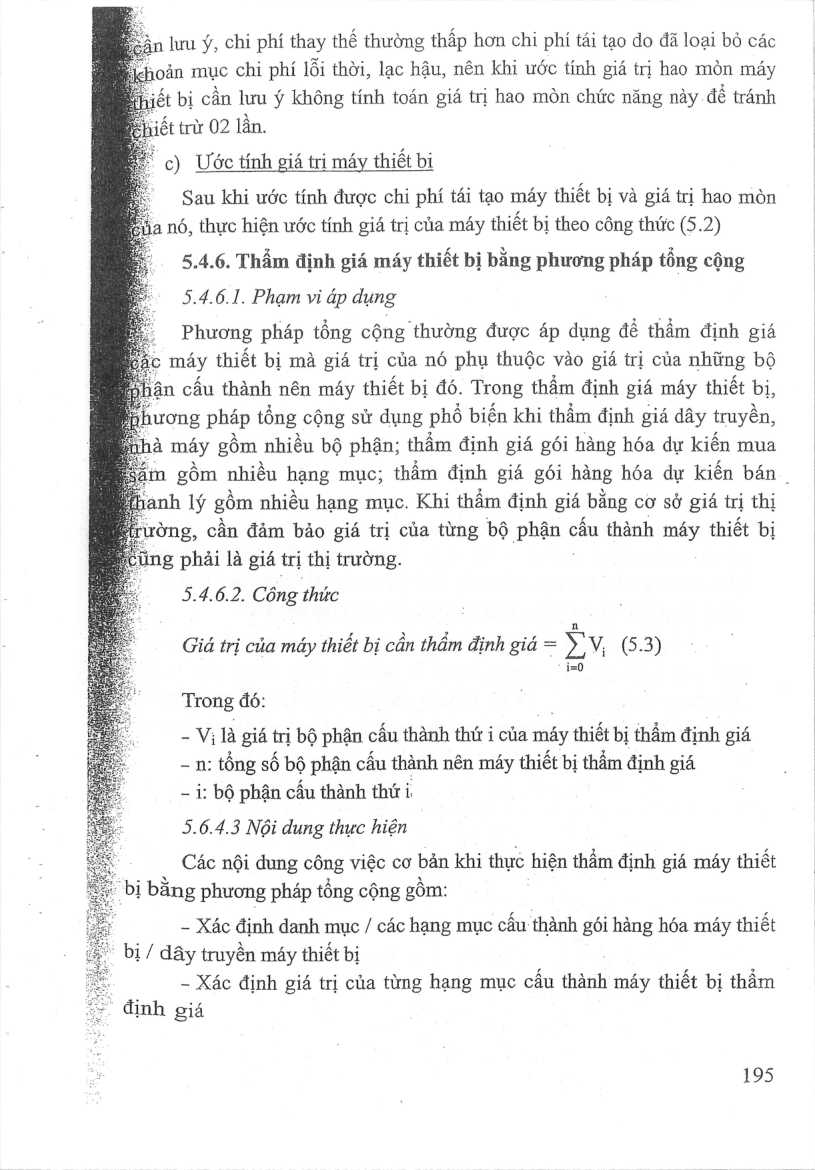
An lưu ý, chi phí thay thé thường thấp hơn chi phí tái tạo do đã loại bỏ các hoản mục chi phí lỗi thời, lạc hậu, nên khi ước tính giá trị hao mòn máy t bị cần lưu ý không tính toán giá trị hao mòn chức năng này để tránh tiết trừ 02 lần.
c) Ước tính giá trị máy thiết bi
Sau khi ước tính được chi phí tái tao may thiết bị và giá trị hao mòn
1a nó, thực hiện ước tính giá tri của máy thiết bị theo công thức (5.2)
5.4.6. Tham định giá máy thiết bị bằng phương pháp tổng cộng
5.4.6.1. Pham vi ap dung
Phương pháp tổng cộng thường được áp dung dé thầm định giá máy thiết bị mà giá trị của nó phụ thuộc vào giá trị của những bộ n cấu thành nên máy thiết bị đó. Trong thẩm định giá máy thiết bị, ương pháp tổng cộng sử dụng phố biến khi thẩm định giá dây truyền, a máy gồm nhiều bộ phận; thẩm định giá gói hàng hóa dự kiến mua m gồm nhiều hạng mục; thẩm định giá gói hàng hóa dự kiến ban. anh lý gồm nhiều hạng mục. Khi thẩm định giá bằng cơ sở giá trị thị wong, cần đảm bảo giá trị của từng bộ phận ‹ cấu thành máy thiết bị ng phải là giá trị thị trường.
5.4.6.2. Công thức
Giá trị của máy thiết bị cần thẩm định giá = 2V, (5.3)
- 1=0
Trong đó: 7
- Vị là giá trị bộ phận cầu thành thứ i cha máy thiết bi thẩm định giá
- n: tổng số bộ phận cấu thành nên máy thiết bị thắm định giá
- i: bộ phận cấu thành thứ i
5.6.4.3 Nội dung thực hiện
Các nội dung công việc cơ bản khi thực hiện thẩm định giá máy thiết bi bằng phương pháp tổng cộng gồm:
- Xác định danh mục / các hạng mục cấu thành gói hàng hóa máy thiết bị / day truyền máy thiết bị
- Xác định giá trị của từng hạng mục cấu thành máy thiết bị thẩm định giá
195
Mở trang này trong bản PDFTrang 196
Xem ảnh trang gốc
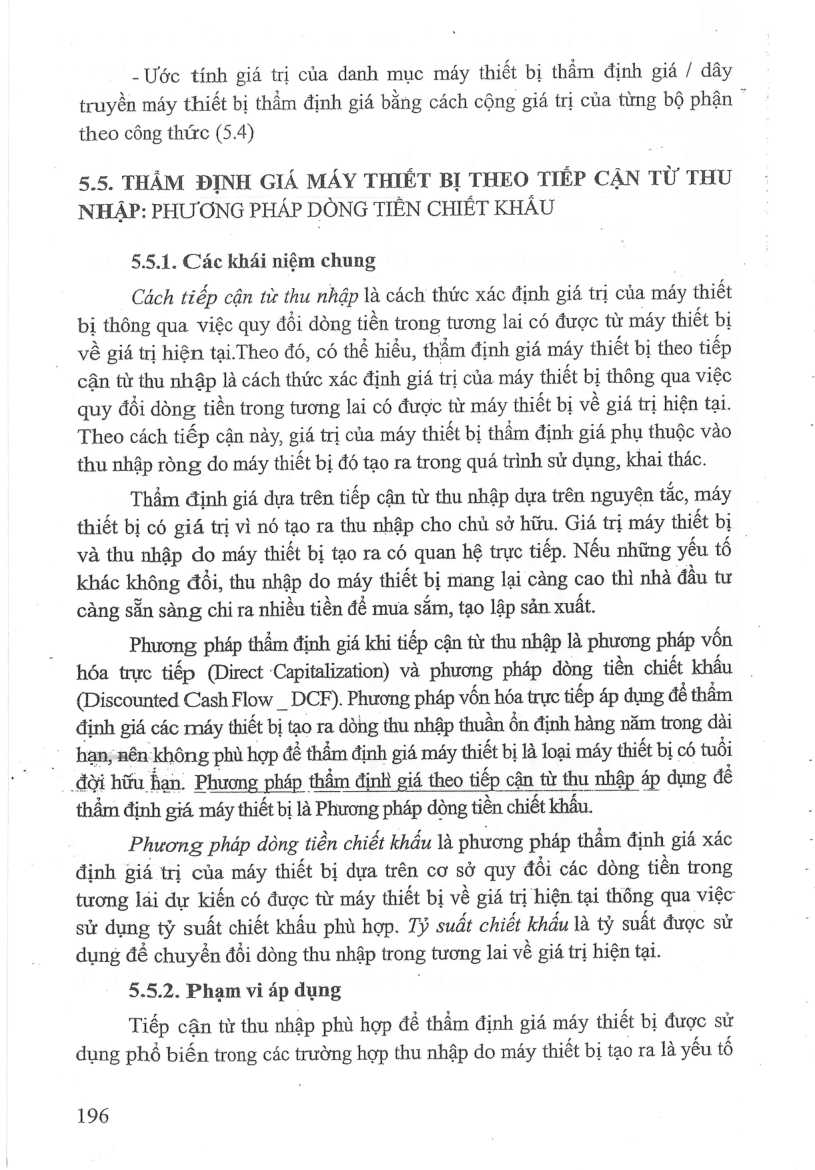
-Ước tính giá trị của danh mục máy thiết bị thẩm định giá / dây truyền máy thiết bị thẩm định giá bằng cách cộng giá trị của từng bộ phận ~ theo công thức (5.4)
5.5. THÂM ĐỊNH GIÁ MAY THIẾT BỊ THEO TIẾP CAN TỪ THU
NHẬP: PHƯƠNG PHÁP DÒNG TIỀN CHIẾT KHẨU
5.5.1. Các khái niệm chung
Cách tiếp cận từ thu nhập là cách thức xác định giá trị của máy thiết bị thông qua việc quy đổi dòng tiền trong tương lai có được từ máy thiết bị về giá trị hiện tại Theo đó, có thể hiểu, thắm định giá máy thiết bị theo tiếp cận từ thu nhập là cách thức xác định giá trị của máy thiết bị thông qua việc quy đồi dòng tiền trong tương lai có được từ may thiết bị về giá trị hiện tại.
Theo cách tiếp cận này, giá trị của máy thiết bị thẩm định giá phụ thuộc vào thu nhập rong do máy thiết bị đó tạo ra trong quá trình sử dụng, khai thác.
Tham định giá dựa trên tiếp cận từ thu nhập dựa trên nguyên tắc, máy thiết bị có giá trị vì nó tạo ra thu nhập cho chủ sở hữu. Giá trị máy thiết bị va thu nhập do may thiết bị tạo ra có quan hệ trực tiếp. Nếu những yếu tố khác không đổi, thu nhập do máy thiết bị mang lại càng cao thì nhà đầu tư càng sẵn sang chỉ ra nhiều tiền để mua sắm, tạo lập sản xuất.
Phương pháp thẩm định giá khi tiếp cận từ thu nhập là phương pháp vốn hóa trực tiếp (Direct Capitalization) và phương pháp dòng tiền chiết khấu
(Discounted Cash Flow _ DCF). Phương pháp vốn hóa trực tiếp áp dung dé thẩm định giá các may thiết bi tạo ra dòng thu nhập thuần 6 ổn định hàng năm trong dài hạn, nên én không phù hợp để tẩm định Đá may thiết bt, la lon máy thiết bị có tuổi
thẩm định giá mấy thiết bị là Phương pháp đồng tiền chiết khấu.
Phương pháp dòng tiền chiết khấu là phương pháp thẩm định giá xác định giá trị của máy thiết bị dựa trên cơ SỞ quy đồi các dòng tiền trong tương lai dy kiến có được từ máy thiết bị về giá trị hiện tại thống qua việc sử dụng tỷ suất chiết khấu phù hợp. Tỷ suất chiết khẩu là tỷ suất được sử dụng dé chuyển đổi dòng thu nhập trong tương lai về giá trị hiện tại.
5.5.2. Phạm vi áp dụng
Tiếp cận từ thu nhập phù hợp đề thẩm định giá máy thiết bị được sử dụng phổ biến trong các trường hợp thu nhập do máy thiết bị tạo ra là yếu tổ
196
Mở trang này trong bản PDF