Đang tải nội dung…
Trang 145 đến 231.
Mục lục chuyên đề (29 mục)
Thiếu trang
- Bản PDF thiếu trang sách 224–225.
Trang 205
Xem ảnh trang gốc
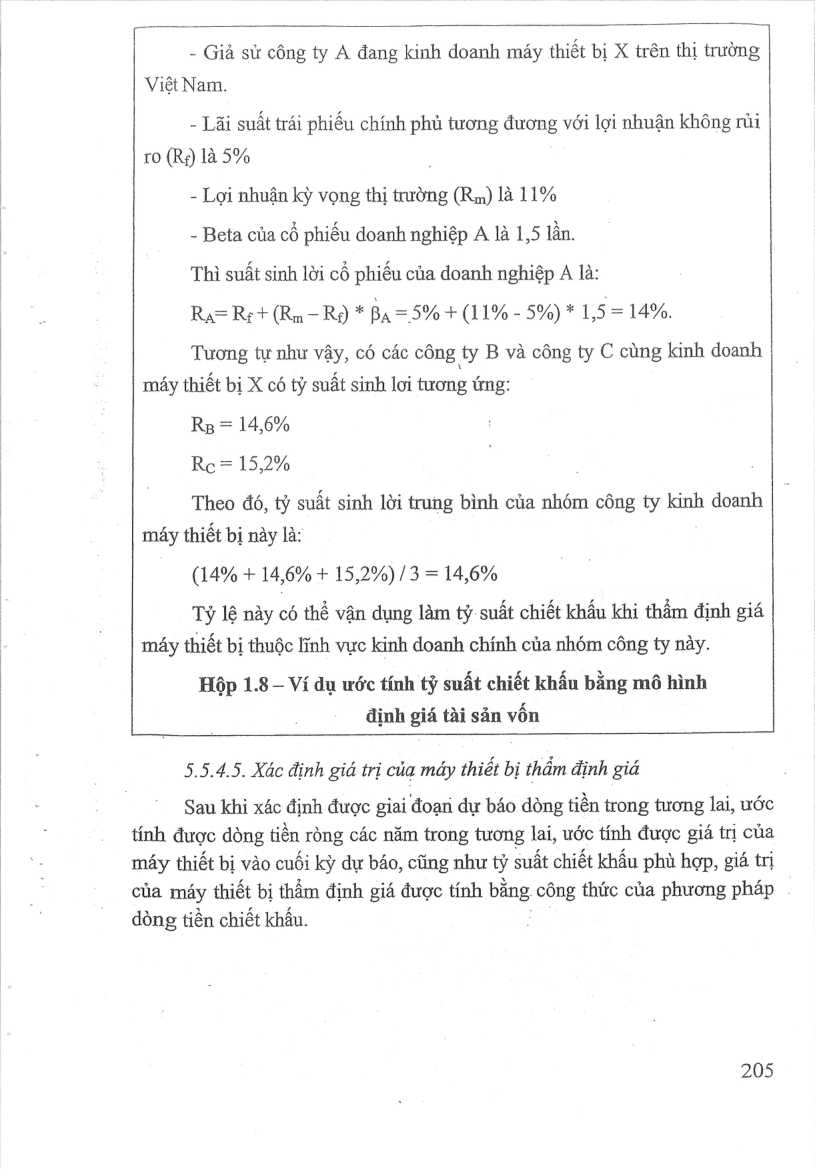
- Giả sử công ty A đang kinh doanh máy thiết bị X trên thị trường
Việt Nam.
- Lãi suất trái phiều chính phủ tương đương với lợi nhuận không rủi ro (Ry) là 5%
- Lợi nhuận kỳ vọng thị trường (Rp) là 11%
- Beta của cổ phiếu doanh nghiệp A là 1,5 lần.
Thì suất sinh lời cổ phiếu của doanh nghiệp A là:
Ra= Ret (Rm — Ry) * BA = 5% + (11% - 5%) * 1,5 = 14%.
Tương tự như vậy, có các công ty B và công ty C cùng kinh doanh máy thiết bị X có tỷ suât sinh lơi tương ứng:
Rg = 14,6%
Ro = 15,2%
Theo đó, ty suất sinh lời trung bình của nhóm công ty kinh doanh may thiét bị này là:
(14% + 14,6% + 152%) /3 = 14,6%
Tỷ lệ này có thể vận dụng làm tỷ suất chiết khấu khi thẩm định giá
máy thiết bị thuộc lĩnh vực kinh doanh chính của nhóm công ty này.
Hộp 1.8- Ví du ước tính tỷ suất chiết khấu bằng mô hình định giá tài sản vôn
5.5.4.5. Xác định giá trị của máy thiết bị thẩm định giá
Sau khi xác định được giai đoạn dự báo dòng tiền trong tương lai, ước tính được dòng tiền ròng các năm trong tương lai, ước tính được giá trị của máy thiết bị vào cuối kỳ dự báo, cũng như ty suất chiết khấu phù hợp, giá tri của máy thiết bị thẩm định giá được tính bằng công thức của phương pháp dòng tiền chiết khấu.
205
Mở trang này trong bản PDFTrang 206
Xem ảnh trang gốc
TÀI LIỆU THAM KHẢO
Bộ tài chính. (2024). Chuẩn mực thẩm định giá Việt Nam về quy tắc đạo đức nghề nghiệp thẩm định giá, phạm vi công việc thẩm định giá,cơ sở giá trị thẩm định giá, hồ sơ thẩm định giában hành kèm theo thông tư số
30/2024/TT-BTC ngày 16/05/2024 của Bộ Tai chính.
Bộ tài chính. (2024). Chuẩn mực thẩm định giá Việt Nam về Thu thập và phân tích thong tin về tài sản thẩm định giá, ban hành kèm theo thông tư số 31/2024/TT-BTC ngày 16/05/2024 của Bộ Tài chính.
BO tài chính. (2024). Chuẩn mực thẩm định giá Việt Nam về cách
.. tiếp cận từ thị trường, cách tiếp cận từ chi phí, cách tiếp cận từ thu nhập
ban hành kèm theo thông tư số 32/2024/TT-BTC ngày 16/05/2024 của Bộ
Tài chính.
Bộ Tai chính. (2017). Tai liệu đào tao, bồi dưỡng nghiệp vụ chuyên ngành thẩm định giá. NXB Tài chính.
Nguyễn Thanh Nhã & cộng sự (2020). Giáo trình nguyên ly thẩm định giá. NXB Tài chính
BÀI TẬPỨNG DỤNG
1. Bài tập ứng. dụng phương pháp so sánh
a) Xác định yêu cầu thẩm định giá
- Bên yêu cầu thầm định giá: khách hàng A là người có ý định mua tài sản
- Tài sản thẩm định giá: một xe lu rung nhãn hiệu XCMG, xuất xứ
Trung Quốc, Model YZC7. ;
. .- Thời điểm thẩm định giá tháng 6/20XX jnbpeaeill.ie
- Mục đích thầm định giá: tư vấn giả trị máy thiết bị để làm cơ sở qua quyết định mua tài sản.
b) Thu thập thông tin về máy thiết bị thẩm định giá
- Đặc điểm cơ bản: xe lu rung, 2 trồng Iu, trọng lượng bản thân 9 tấn, lực rung 9 tan, tốc độ di chuyển tối đa 10km/h.
c) Lựa chon cơ sở giá trị, phương pháp thẩm định giá
- Cơ sở giá trị thị trường
- Phương pháp so sánh
206
Mở trang này trong bản PDFTrang 207
Xem ảnh trang gốc
d) Thu thập thông tin cua máy thiết bị so sánh
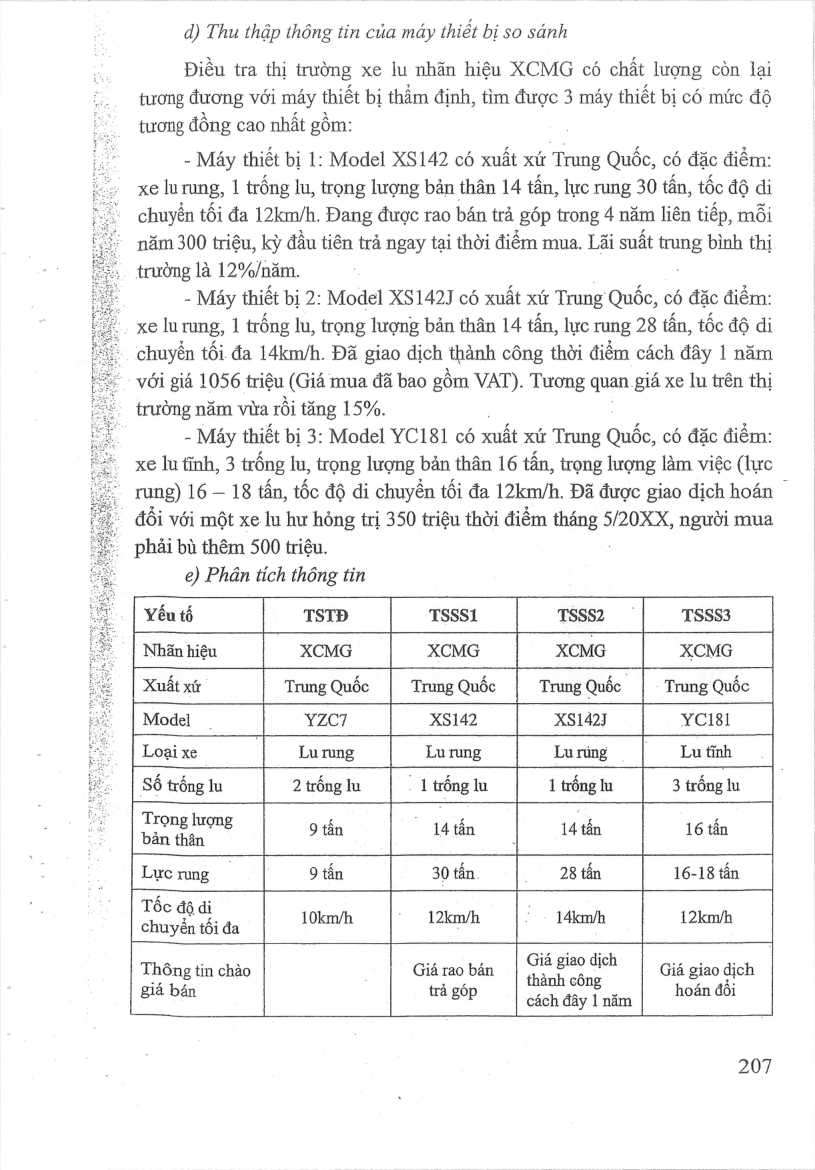
Điều tra thị trường xe lu nhãn hiệu XCMG có chất lượng còn lại tương đương với máy thiết bị thẩm định, tìm được 3 máy thiết bị có mức độ tương đồng cao nhất gồm: !
- Máy thiết bị 1: Model XS142 có xuất xứ Trung Quốc, có đặc điểm: xe lurung, 1 trống lu, trọng lượng bản thân 14 tấn, lực rung 30 tan, tốc độ di chuyển tối đa 12km/h. Đang được rao bán trả góp trong 4 năm liên tiếp, mỗi năm 300 triệu, kỳ đầu tiên trả ngay tại thời điểm mua. Lãi suất trung bình thị trường là 12%/năm.
- Máy thiết bị 2: Model XS142J có xuất xứ Trung Quốc, có đặc điểm: xe lurung, 1 trống lu, trọng lượng ban thân 14 tấn, lực rung 28 tan, tốc độ di chuyên tối đa 14km/h. Đã giao dịch thành công thời điểm cách đây 1 năm với giá 1056 triệu (Giá mua đã bao gồm VAT). Tương quan. giá xe lu trên thị trường năm vừa rồi tăng 15%.
- Máy thiết bị 3: Model YC181 có xuất xứ Trung Quốc, có đặc điểm: xe lu tinh, 3 trống lu, trong lượng ban thân 16 tan, trọng lượng làm việc (lực
rung) 16 — 18 tan, tốc độ di chuyển tối đa 12km/h. Đã được giao dich hoán |
đổi với một xe lu hư hỏng trị 350 triệu thời điểm tháng 5/20XX, người mua phải bù thêm 500 triệu. :
e) Phân tích thông tin
Yếu tố TSTĐ TSSS1 TSSs2 TSSS3
Nhãn hiệu XCMG XCMG XCMG XCMG
Xuất xứ Trung Quốc Trung Quốc Trung Quốc Trung Quốc
Model | YZC7 XS142 XS142J YC181
Loai xe | Lu rung Lu rung Luning | LufỂnh
số trống lu 2 trống lu - 1 trống lu 1 trống lu 3 trống lu
Trọng lượng h ver UA P
bản thân 9 tân 14 tân | 14tân 16 tân
Lựcrmmg - 9 tấn 30 tấn. 28 tấn 16-18 tắn
Tốc độ di : chuyển tối đa 10km/h 12km/h _ - 14lawh 12km/h
Thông tin chào Giá rao bán Giá giao dich Gia giao dich
giá bán nhgép | mìnhưông hoàn đổi
cách đây 1 năm
207
Mở trang này trong bản PDFTrang 208
Xem ảnh trang gốc
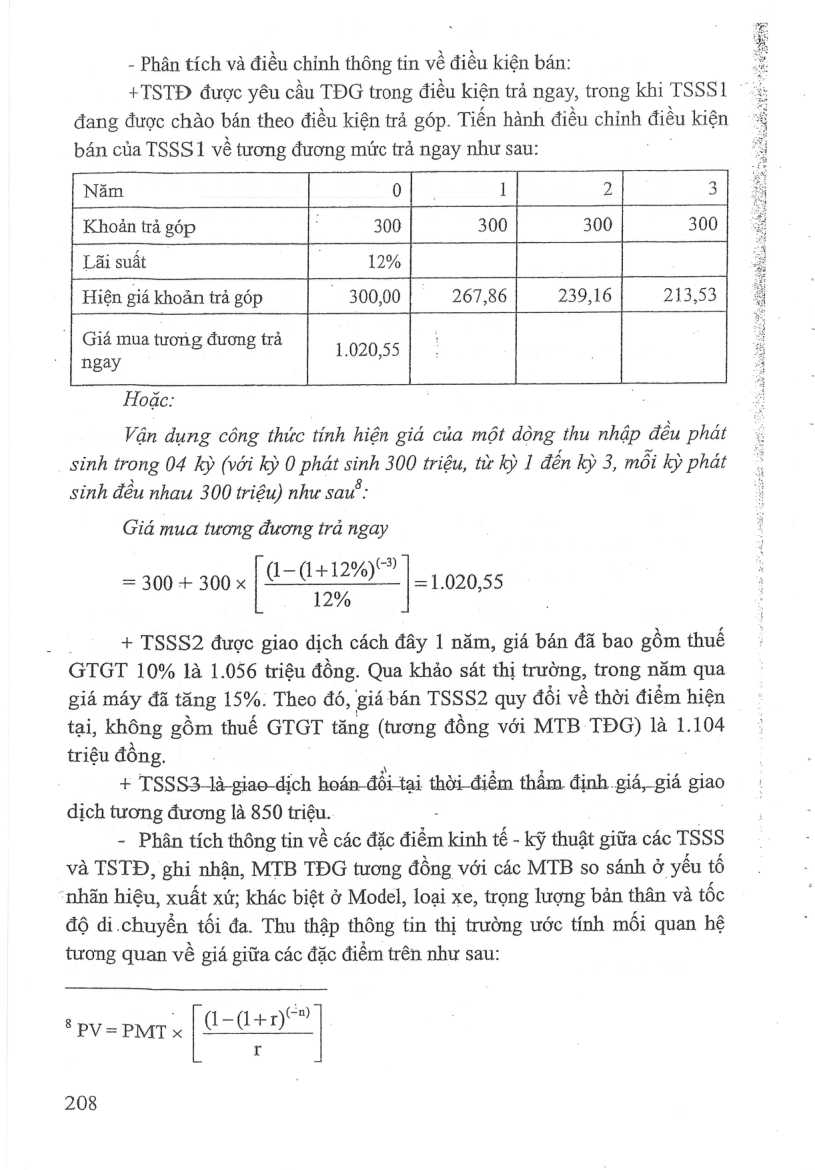
- Phân tích và điều chỉnh thông tin về điều kiện bán:
+TSTĐ được yêu cầu TDG trong điều kiện trả ngay, trong khi TSSS1 đang được chào bán theo điều kiện trả góp. Tiến hành điều chỉnh điều kiện
bán của TSSS1 về tương đương mức trả ngay như sau:
Năm 0 1 2 3
Khoản trả góp 300 300 300 300
Lãi suất 12%
Hiện giá khoản trả góp 300,00 267,86 239,16 213,53 ee tuong duong tra 1.020,55
Hoặc:
Vận dụng công thức tính hiện giá của một dòng thu nhập đều phát sinh trong 04 kỳ (với kỳ 0 phát sinh 300 triệu, từ kỳ 1 đến kỳ 3, mỗi kỳ phát
sinh đều nhau, 300 triệu) như sau:
Giá mua tương đương trả ngay
(0-(1+12%)©)
=1.020,55
12%
= 300 + 300 x |
+ TSSS2 được giao dịch cách đây 1 năm, giá bán đã bao gồm thuế
GTGT 10% là 1.056 triệu đồng. Qua khảo sát thị trường, trong năm qua giá máy đã tăng 15%. Theo đó, giá bán TSSS2 quy đổi về thời điểm hiện tại, không gồm thuế GTGT tăng (tương đồng với MTB TDG) là 1.104 triệu đồng.
dịch tương ưng là 850 triệu.
- Phân tích thông tin về các đặc điểm kinh tế - kỹ thuật giữa các TSSS và TSTD, ghi nhận, MTB TDG tương đồng với các MTB so sánh ở yếu tố nhấn hiệu, xuất xứ; khác biệt ở Model, loại xe, trọng lượng bản thân va tốc độ di .chuyển tối đa. Thu thập thông tin thị trường ước tính mối quan hệ tương quan về giá giữa các đặc điểm trên như sau:
8 PV=PMIT x —¬ rt
208
Mở trang này trong bản PDF