Đang tải nội dung…
Trang 145 đến 231.
Mục lục chuyên đề (29 mục)
Thiếu trang
- Bản PDF thiếu trang sách 224–225.
Trang 189
Xem ảnh trang gốc
_ Đồi với hao mòn chức năng không thể khắc phục được, bao gồm hao
òn chức năng do chi phí vốn cao và hao mòn chức năng do chi phí vận
nh cao, được xác định như sau:
+ Hao mòn chức năng do chỉ phí vốn cao là trường hợp do có sự thay
1 về thiết kế, nguyên liệu sản xuất hoặc sử dụng công nghệ mới dẫn tới ệc tạo ra máy thiết bị thay thế có công năng tương tự nhưng với chi phí u tư thấp hơn máy thiết bitham định giá. Hao mòn chức năng do chi phí n cao không thể khắc phục được xác định thông qua chênh lệch giữa chỉ
{ tái tạo và chi phí thay thế của máy thiết bị trong trường hợp chi phí tái
› cao hơn chi phi thay thế của cùng một máy thiết bị;
+ Hao mòn chức năng do chỉ phí vận hành cao là trường hợp thay đôi thiết kế, công nghệ hoặc năng suất vượt trội dẫn tới việc tạo ra những y thiết bịthay thế có chi phí vận hành, sản xuất thấp hơn máy thiết bitham nh giá. Xác định giá trị hao mòn chức năng do chỉ phí vận hành cao không ikhắc phục được thực hiện như sau:
o Phân tích báo cáo hoạt động của máy thiết bị thắm định giá để xác linh chi phí vận hành tính trên mỗi đơn vị sản phẩm tạo ra bởi máy thiết ithẩm định giá;
o Xác định chi phí vận hành tính trên mỗi đơn vị sản phẩm tạo ra bởi ay thiết bithay thế. Sau đó, xác định chênh lệch chi phi van hành theo don
1 sản phẩm tạo ra bởi máy thiết bithẩm định giá và máy thiết bị thay thế;
o Ước tính thời gian sử dụng còn lại của máy thiết bịphát huy được
'hiệu quả kinh tế tính từ thời điểm thầm định giá;
o Xác định tổng mức chênh lệch chi phí vận hành hằng năm thông qua số lượng sản phẩm tạo ra hằng năm của máy thiết bithdm định giá và mức chênh lệch chi phí vận hành trong suốt tuổi đời kinh tế còn lại của máy
thiết bịthẩm định giá; o Giảm trừ tổng mức chênh lệch chi phí vận hành hang năm tương
ứng với mức tác động của thuế thu nhập doanh nghiệp áp dung đối với khoản thu nhập tăng thêm (do sử dụng máy thiết bị thay thế có chỉ phí vận
hành thấp hơn máy thiết bị thẩm định giá) (nếu có); o Hiện tại hóa tổng mức chênh lệch chỉ phí vận hành hằng năm
(trong suốt tuổi đời kinh tế còn lại của máy thiết bị) về thời điểm thẩm định giá với tỷ lệ chiết khấu phản ánh rủi ro gắn với việc sử dụng máy
thiết bị thẩm định giá;
189
Mở trang này trong bản PDFTrang 190
Xem ảnh trang gốc
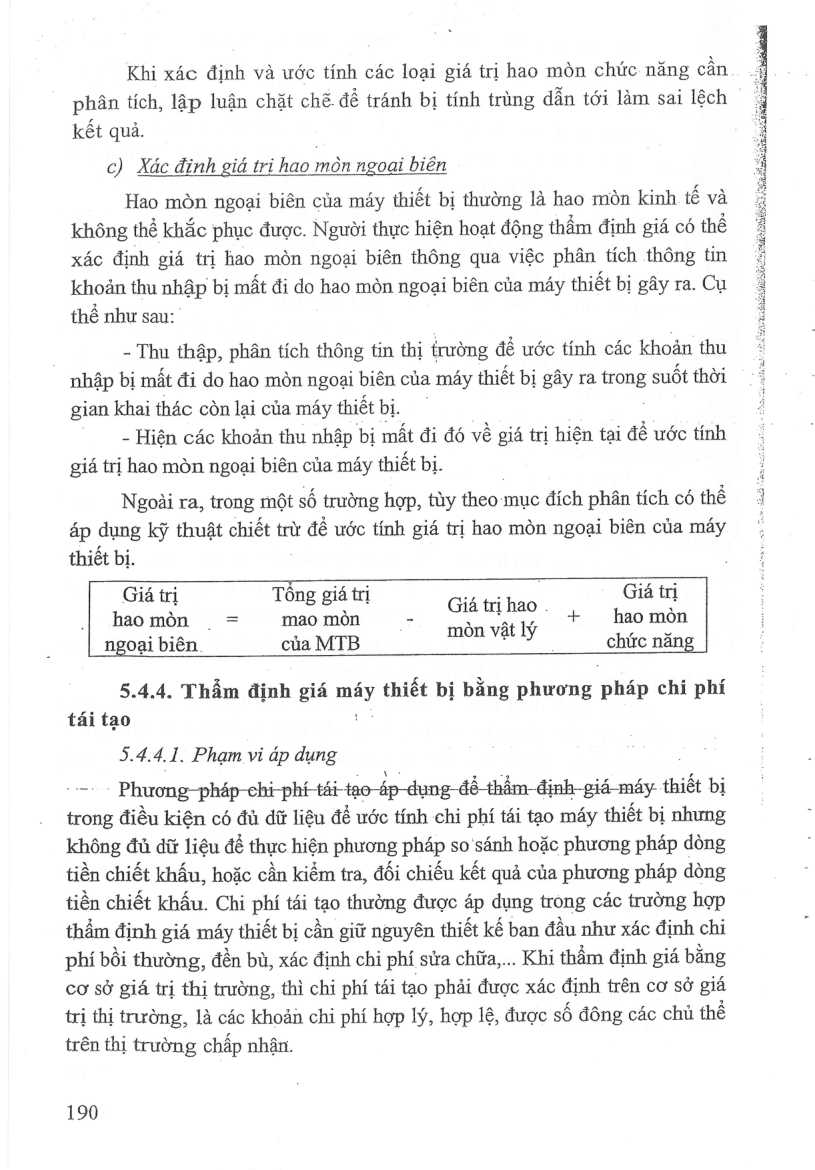
Khi xác định và ước tính các loại giá trị hao mòn chức năng cần phân tích, lập luận chặt chẽ. để tránh bị tính trùng dẫn tới làm sai lệch kết quả.
c) Xác dinh giá trị hao mon ngoại biên
Hao mòn ngoại biên của máy thiết bị thường là hao mòn kinh tế và không thể khắc phục được. Người thực hiện hoạt động thẩm định giá có thể xác định giá trị hao mòn ngoại biên thông qua việc phân tích thông tin khoản thu nhập bị mất đi do hao mòn ngoại biên của máy thiết bị gây ra. Cụ thể như sau:
- Thu thập, phân tích thông tin thị trường dé ước tính các khoản thu nhập bị mất đi do hao mòn ngoại biên của máy thiết bị gây ra trong suốt thời
gian khai thác còn lại của máy thiết bị.
- Hiện các khoản thu nhập bị mất đi đó về giá trị hiện tại để ước tính
giá trị hao mòn ngoại biên của máy thiết bị.
Ngoài ra, trong ruột số trường hợp, tùy theo mục đích phân tích có thể áp dụng kỹ thuật chiết trừ dé ước tính giá trị hao mòn ngoại biên của máy thiết bị.
Giá trị Tông giá trị ee Giá trị
5, eon Giá trị hao . i hao mòn = = mao mon ˆ mòn vật lý + hao mòn ngoại biên. của MTB ì - chức năng
5.4.4. Tham định giá máy thiết bị bằng phương pháp chỉ phí tái tạo '
5.4.4.1. Pham vi áp dụng
: Phương pháp chi-phf tát: tạo áp dụng để thẳm- -định giá máy. thiết bị trong điều kiện có đủ dữ liệu để ước tính chi phí tái tạo máy thiết bị nhưng không đủ dữ liệu để thực hiện phương pháp so sánh hoặc phương pháp dòng tiền chiết khấu, hoặc cần kiểm tra, đối chiếu kết quả của phương pháp dòng tiền chiết khấu. Chi phí tái tạo thường được áp dụng trong các trường hợp thẩm định giá máy thiết bị cần giữ nguyên thiết kế ban đầu như xác định chỉ phí bồi thường, đền bù, xác định chi phí sửa chữa,... Khi thẩm định giá bằng cơ sở giá trị thị trường, thì chi phí tái tạo phải được xác định trên cơ sở giá trị thị trường, là các khoản chỉ phí hợp lý, hợp lệ, được số đông các chủ thể trên thị trường chấp nhận.
190
Mở trang này trong bản PDFTrang 191
Xem ảnh trang gốc
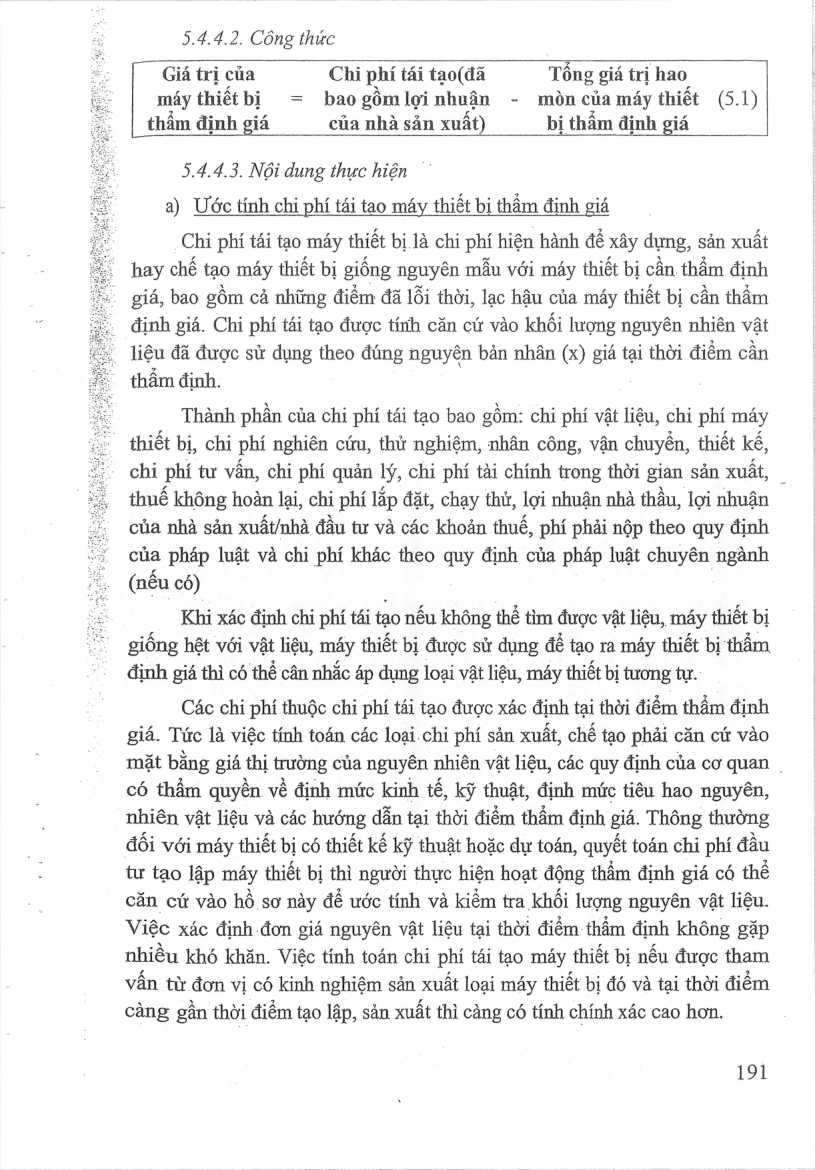
5.4.4.2. Công thức
Giá trị của máy thiết bị thẩm định giá = Chi phí tái tạo (đã bao gồm lợi nhuận của nhà sản xuất) - Tổng giá trị hao mòn của máy thiết bị thẩm định giá (5.1)
5.4.4.3. Nội dung thực hiện a) Ước tính chi phí tái tạo máy thiết bị thẩm định giá
Chi phí tái tạo máy thiết bị là chi phí hiện hành để xây dựng, sản xuất hay chế tạo máy thiết bị giống nguyên mẫu với máy thiết bị cần thẩm định giá, bao gồm cả những điểm đã lỗi thời, lạc hậu của máy thiết bị cần thầm định giá. Chi phí tái tạo được tính căn cứ vào khối lượng nguyên nhiên vật liệu đã được sử dụng theo đúng nguyên bản nhân (x) giá tại thời điểm cần thẩm định. .
Thành phần của chi phí tái tạo bao gồm: chi phí vật liệu, chi phí máy thiết bị, chi phí nghiên cứu, thử nghiệm, nhân công, vận chuyển, thiết kế, chỉ phí tư vấn, chi phí quản lý, chi phí tài chính trong thời gian sản xuất, thuế không hoàn lại, chi phí lắp đặt, chạy thử, lợi nhuận nhà thầu, lợi nhuận của nha sản xuất/nhà đầu tu và các khoản thuế, phí phải nộp theo quy định của pháp luật và chi phí khác theo quy định của pháp luật chuyên ngành
(nếu có) !
Khi xác định chi phí tái tạo nếu không thể tìm được vật liệu, máy thiết bị giống hệt với vật liệu, máy thiết bị được sử dụng để tạo ra máy thiết bị thẩm định giá thì có thể cân nhắc áp dụng loại vật liệu, máy thiết bị tương tự..
Các chi phí thuộc chi phí tái tạo được xác định tại thời điểm thẩm định giá. Tức là việc tính toán các loại chi phí sản xuất, chế tạo phải căn cứ vào mặt bằng giá thị trường của nguyên nhiên vật liệu, các quy định của cơ quan . có thẩm quyền về định mức kinh tế, kỹ thuật, định mức tiêu hao nguyên, nhiên vật liệu và các hướng dẫn tại thời điểm thầm định giá. Thông thường đối với máy thiết bị có thiết kế kỹ thuật hoặc dự toán, quyết toán chi phí đầu tư tạo lập máy thiết bị thì người thực hiện hoạt động thẩm định giá có thể căn cứ vào hồ sơ này để ước tính và kiểm tra khối lượng nguyên vật liệu.
Việc xác định đơn giá nguyên vật liệu tại thời điểm thẩm định không gặp nhiều khó khăn. Việc tính toán chi phí tái tạo máy thiết bị nếu được tham vấn từ đơn vị có kinh nghiệm sản xuất loại máy thiết bị đó và tại thời điểm càng gần thời điểm tạo lập, sản xuất thì càng có tính chính xác cao hơn.
191
Mở trang này trong bản PDFTrang 192
Xem ảnh trang gốc
Chuẩn mực Thấm định giá Việt Nam hiện hành quy định, lợi nhuận
của nhà sản xuất/nhà đầu tư trong chi phí tái tạo được xác định như sau:
- Xác định tỷ lệ bình quân của lợi nhuận trước thuế thu nhập doanh nghiệp trên tổng của giá vốn hàng bán, chi phí bán hàng, chi phí quản lý doanh nghiệp và chi phí tài chính trong tối thiểu 03 năm gần nhất tính đến thời điểm thẩm định giá của ít nhất 03 đoanh nghiệp có sản xuất kinh doanh máy thiết bị giống hệt với máy thiết bị thầm định giá hoặc máy thiết bị thay thế trên thị trường. Các số liệu phải được lấy từ báo cáo tài chính đã được kiểm toán của các doanh nghiệp;
- Lợi nhuận của nhà sản xuất/nhà đầu tư trong chi phí tái tạo được tính bằng tỷ lệ bình quân trên nhân (x) chi phí tái tạo chưa bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư.
b) Ước tính tổng giá trị hao mòn của máy thiết bị thẩm định giá
Thu thập, phân tích dữ liệu dé lựa chọn và áp dụng các phương pháp tính hao mòn theo kỹ thuật so sánh, kỹ thuật tuổi đời hoặc kỹ thuật tổng cộng. Máy thiết bị có giá trị hao mòn cảng cao, thì việc ước tính hao mòn càng ảnh hưởng lớn đến kết quả thẩm định giá. Mặc dù Chuẩn mực thẩm định giá Việt Nam hiện hành có hướng dẫn 03 kỹ thuật để tính giá trị hao mòn máy thiết bị, nhưng cũng không thể loại bỏ hoàn toàn tính chủ quan khi thực hiện công tác này. Do đó, cần thực hiện hai hay nhiều kỹ thuật để ước tính hao mòn, trên cơ sở so sánh, đối chiếu, phân tích các kết quả có được lựa chọn kết quả phù hợp nhất làm cơ sở để ước tính giá trị máy thiết bị thẩm định giá.
c) Ước tính giá trị của máy thiết bị thẩm định giá
—- ..Sau khi ước tính được chỉ phỉ tái tạo máy thiết bị và giá tri hao mòn của nó, thực hiện ước tính giá trị của máy thiết bị theo công thức (5.1) `
5.4.5. Thẩm định giá máy thiết bị bằng phương pháp chỉ phí thay thế
5.4.5.1. Phạm vi áp dụng
Phương pháp chỉ phí thay thế áp dụng để thẩm định giá máy thiết bị trong điều kiện có đủ dữ liệu để ước tính chỉ phí thay thế máy thiết bị nhưng không đủ dữ liệu dé thực hiện phương pháp so sánh hoặc phương pháp dòng tiền chiết khấu, hoặc cần kiểm tra, đối chiếu kết quả của phương pháp dòng tiên chiết khấu. Tham định giá máy thiết bị dựa trên chi phí thay thế thường
192
Mở trang này trong bản PDF