Đang tải nội dung…
Trang 145 đến 231.
Mục lục chuyên đề (29 mục)
Thiếu trang
- Bản PDF thiếu trang sách 224–225.
Trang 181
Xem ảnh trang gốc
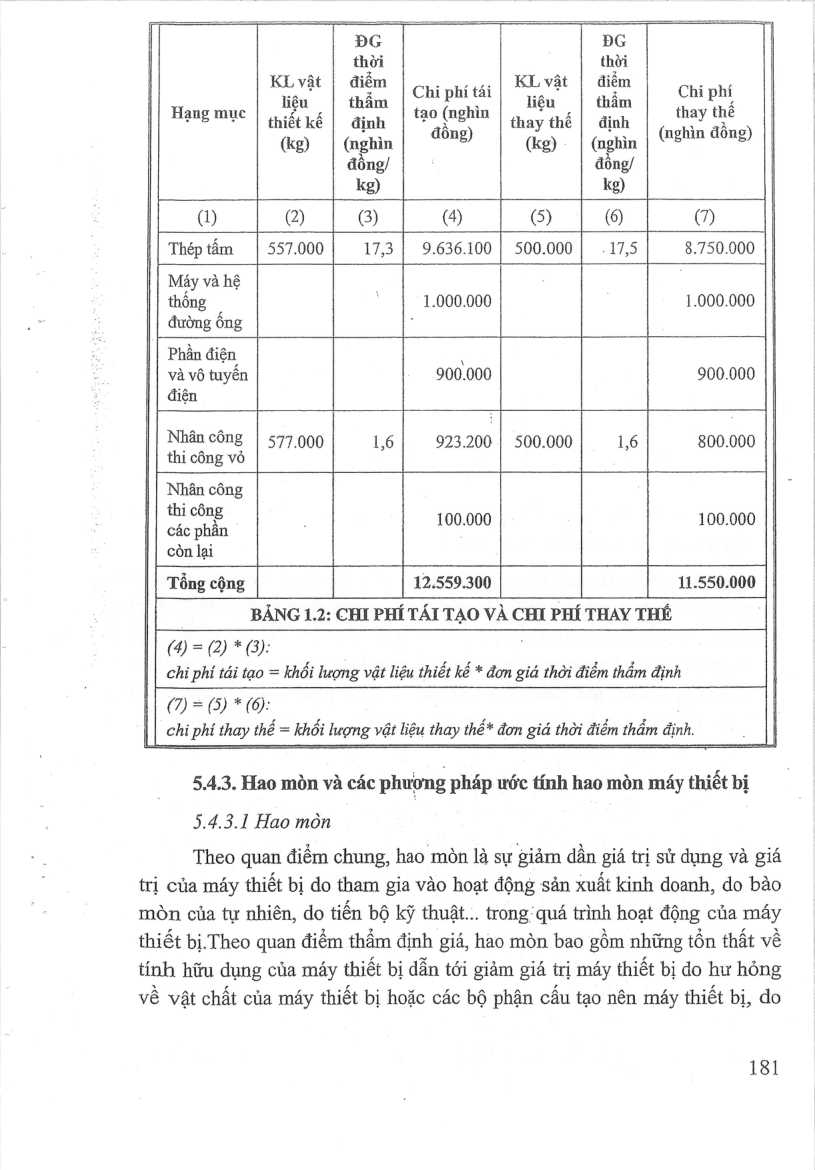
DG DG
thoi thoi
sch điềm | chipnitai | SUV8t | diem | oni phi
Hang muc oo | ea tao (nghin liệu | thâm thay thé
DƯ. Lmiếtkế | định | gàng | thay thé | định | („nàn đồng)
(kg) | (nghìn - (kg) | (nghìn | V §
đông/ : dong/ kg) kg)
0 (2) (3) (4) (5) (6) (7)
Thép tim | 557.000] 17,3] 9.636.100 | 500.000 | .17,5 8.750.000
May va hé thống - 1.000.000 1.000.000 đường ông .
Phần điện và vô tuyến 900.000 900.000 điện
Nhân công | 577.000 1,6 923.200 | 500.000 1,6 800.000
thi công vỏ
Nhân công
Sioông 100.000 100.000 các phân ì còn lại
Tổng cộng 12.559.300 11.550.000
BANG 1.2: CHI PHÍ TAI TẠO VÀ CHI PHI THAY THE
(4) = (2) * (3):
chi phi tái tạo = khối lượng vật liệu thiết kế * don giá thời điểm thẩm định
(7) = (5) * (0):
chi phi thay thé = khối lượng vật liệu thay thé* đơn giá thời điểm thẩm định.
5.4.3. Hao mòn và các phương pháp ước tính hao mòn máy thiết bị
5.4.3.1 Hao mòn
Theo quan điểm chung, hao mòn là sự giảm dần giá trị sử dụng và giá trị của máy thiết bị do tham gia vào hoạt động sản xuất kinh doanh, do bào mòn của tự nhiên, do tiền bộ kỹ thuật... trong: qua trình hoạt động của máy thiết bị.Theo quan điểm thẩm định giá, hao mòn bao gồm những tồn thất về tính hữu dụng của máy thiết bị dẫn tới giảm giá trị máy thiết bị do hư hỏng về vật chất của máy thiết bị hoặc các bộ phận cấu tạo nên máy thiết bị, do
181
Mở trang này trong bản PDFTrang 182
Xem ảnh trang gốc
lỗi thời về chức năng hoặc do tác động của các yếu tố bên ngoài. Chuẩn.. mực Thẩm định giá Việt Nam đưa ra khái niệm về ba loại hao mòn như sau:
-ao mòn vật lý là tổn that về tính hữu dụng của máy thiết bị dẫn tới giảm giá trị máy thiết bị do hư hỏng về vật chất của máy thiết bị hoặc các bộ phận cấu tạo nên máy thiết bi, gây ra bởi tác động của thời gian và quá trình sử dụng thông thường.
'¬ Hao mòn chức năng là tồn thất về tính hữu dụng của máy thiết bị dẫn tới giảm giá trị máy thiết bị do sử dụng máy thiết bị này không mang lại hiệu quả như sử dụng máy thiết bị thay thế.
- Hao mòn ngoại biên đối với máy: thiết bị là ton thất về giá trị của máy thiết bị do các nhân tố bên ngoài tác động. Vi du như môi trường kinh tế suy giảm đẫn tới suy giảm về sản lượng tiêu thụ sản phẩm do máy thiết bị tạo ra, dẫn tới thu nhập ròng do máy thiết bị tạo ra không được như ban đầu là yếu tố dẫn tới giảm giá trị máy thiết bị.
Tổng giá trị hao mòn của máy thiết bị là tổng mức giảm giá trị của máy thiết bị do các loại hao mòn vật lý, hao mòn chức năng và hao mòn ngoại biên tại thời điểm thầm định giá.
Ở một khía cạnh khác, có thể phân loại hao mòn theo khả năng khắc phục thành hao mòn có thể khắc phụ được và hao mòn không thể khắc phục được. Hao mòn có thể khắc phục được nếu như: (1) Chi phí để khắc phục những điểm Hư hỏng hoặc lỗi thời nhỏ hơn hoặc bằng giá trị tăng thêm từ việc sửa chữa, khắc phục; (2) Chi phí để khắc phục những điểm hư hỏng hoặc lỗi thời lớn hơn giá trị tăng thêm từ việc sửa chữa, khắc phục những việc khắc phục này cần thiết để duy trì giá trị của các bộ phận khác của máy thiết bị thầm định giá. — .
Trong thẩm định giá, đơn vị tinh của hao mòn là đơn vị tiền tệ, đồng hoặc triệu đồng. Tùy theo kỹ thuật ước tính hao mòn, nếu kết quả tính toán
là tỷ lệ phần trăm, thì cần lấy tỷ lệ hao mòn nhân (x) với chi phí thay thế / chi phí tái tạo dé ra giá trị hao mòn tương ứng.
'3.4.3.2 Uớc tính hao mon bằng kỹ thuật so sánh
Kỹ thuật so sánh xác định giá trị hao mòn của máy thiết bị thông qua tỷ lệ hao mòn của các máy thiết bị tương tự được giao dịch trên thị trường.
Để thực hiện được kỹ thuật này cần thu thập được thông tin của 02 máy thiết bị có mức độ hao mòn tương tự máy thiết bị thẩm định giá đã qua sử
182
Mở trang này trong bản PDFTrang 183
Xem ảnh trang gốc
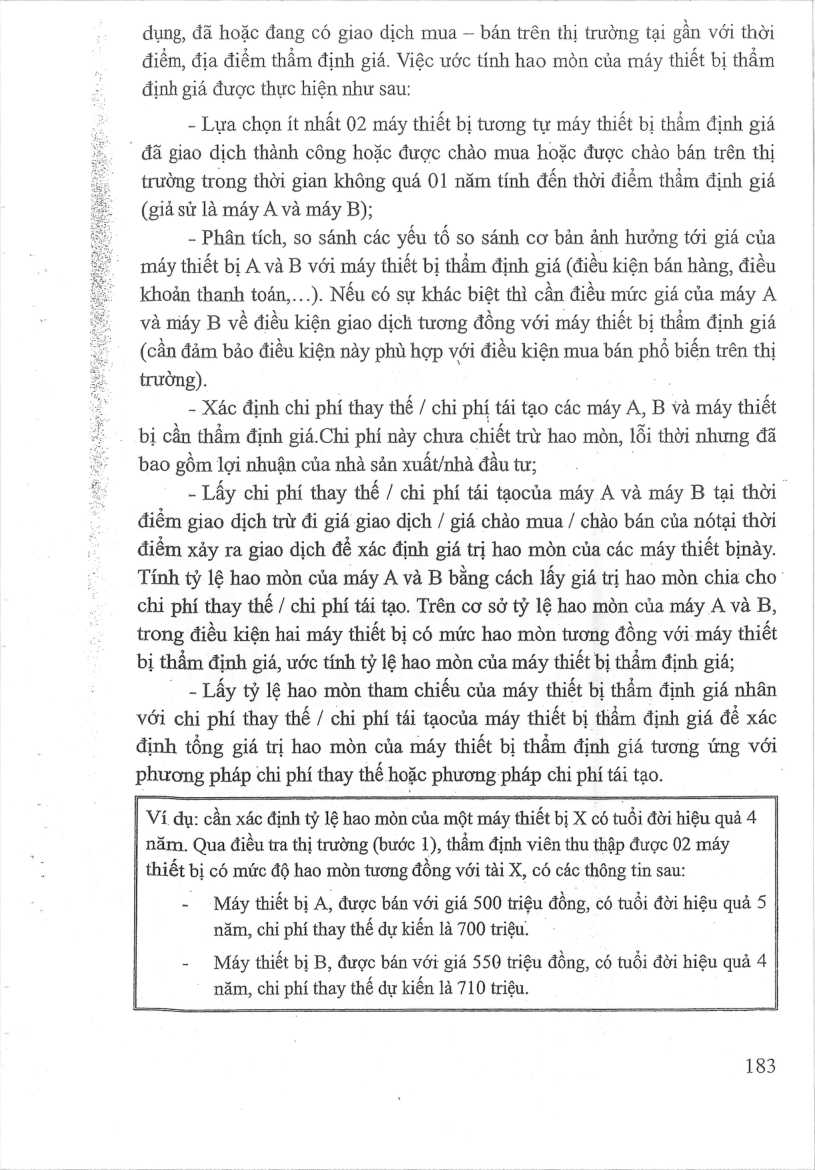
dụng, đã hoặc đang có giao dịch mua — bán trên thị trường tại gần với thời điểm, địa điểm thầm định giá. Việc ước tinh hao mòn của máy thiết bị thẩm định giá được thực hiện như sau:
- Lựa chọn ít nhất 02 máy thiết bị tương tự máy thiết bị thẩm định giá
- đã giao dịch thành công hoặc được chào mua hoặc được chao bán trên thị trường trong thời gian không quá 01 năm tính đến thời điểm thẳm định giá
(giả sử là máy A và máy B);
- Phân tích, so sánh các yếu tố so sánh cơ bản ảnh hưởng tới giá của máy thiết bị A và B với máy thiết bị thẩm định giá (điều kiện bán hàng, điều khoản thanh toán,...). Nếu có sự khác biệt thì cần điều mức giá của máy A và máy B về điều kiện giao dịch tương đồng với máy thiết bị thẳm định giá
(cần đảm bảo điều kiện này phù hợp với điều kiện mua bán phé biến trên thị trường). !
- Xác định chi phí thay thế / chi phí tái tạo các máy A, B va máy thiết bị cần thẩm định gid.Chi phí này chưa chiết trừ hao mòn, lỗi thời nhưng đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư;
- Lấy chi phí thay thế / chi phí tái tạocủa máy A và máy B tại thời
điểm giao dịch trừ đi giá giao dịch / giá chào mua / chào bán của nótại thời điểm xảy ra giao dich dé xác định giá trị hao mòn của các máy thiết binay.
Tính tỷ lệ hao mòn của máy A và B bang cách lấy giá trị hao mòn chia cho’
chi phí thay thế / chi phí tái tạo. Trên cơ sở tỷ lệ hao mòn của máy A và B, trong điều kiện hai máy thiết bị có mức hao mòn tương đồng với máy thiết bị thắm định giá, ước tính tỷ lệ hao mòn của máy thiết bị thẩm định giá;
. - Lấy ty lệ hao mòn tham chiếu của máy thiết bị thẩm định giá nhân với chi phi thay thế / chi phí tái tạocủa máy thiết bị thẩm định giá dé xác định tổng giá trị hao mòn của máy thiết bị thẩm định giá tương ứng với phương pháp chi phí thay thế hoặc phương pháp chỉ phí tái tạo.
Ví du: cần xác định tỷ lệ hao mòn của một máy thiết bị X có tuổi đời hiệu quả 4 năm. Qua điều tra thị trường (bước 1), thẩm định viên thu thập được 02 máy thiết bị có mức độ hao mòn tương đồng với tài X, có các thông tim sau:
- Máy thiết bi A, được bán với giá 500 triệu đồng, có tuổi đời hiệu quả 5 năm, chi phí thay thé dự kiến là 700 triệu.
- Máy thiết bị B, được bán với giá 550 triệu đồng, có tuổi đời hiệu qua 4 năm, chi phí thay thế du kiến là 710 triệu.
183
Mở trang này trong bản PDFTrang 184
Xem ảnh trang gốc
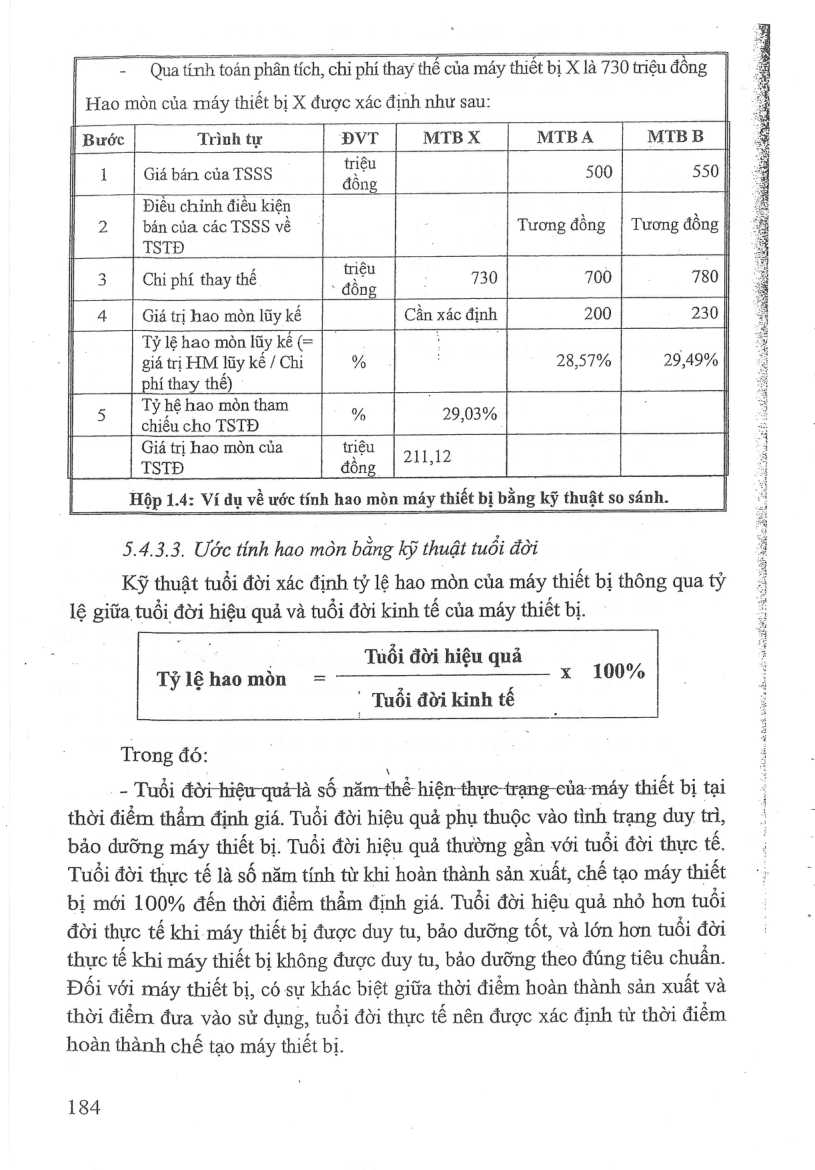
- . Qua tính toán phân tích, chi phi thay thế của máy thiết bị X là 730 triệu đồng
Hao mòn của may thiết bị X được xác định như sau:
Bước Trình tự DVT MTB X MTBA MTBB
1 | Giá bán của TSSS triệu 500 550
dong
Điều chỉnh điều kiện i |
2 bán của các TSSS vé - Tương đồng | Tương đồng
TSTD :
3 | Chỉ phí thay thế "hưu j} -' 700 780
đông
4 | Giá tri hao mòn lũy kế Cần xác định 200 230
Tỷ lệ hao mòn lũy kê (= ¡ giá trị HM lũy kế / Chi % 28,57% 29,49% phi thay thé)
Ty hé hao mon tham a . a chiéu cho TSTD s 29,03%
Giá tri hao mòn của triệu 21112 |
TSTD dong
Hộp 1.4: Ví dụ về ước tinh hao mòn máy thiết bị bằng kỹ thuật so sánh.
5.4.3.3. Ước tính hao mòn bằng kỹ thuật tuổi đời
Kỹ thuật tuổi đời xác định tỷ lệ hao mòn của máy thiết bị thông qua tỷ
lệ giữa tuổi đời hiệu quả và tuổi đời kinh tế của máy thiết bị.
Tỷ lệ hao mòn = (Tuổi đời hiệu quả / Tuổi đời kinh tế) x 100%
Trong đó:
- Tuổi đời hiệu quả là số năn thể hiện thực trạng của máy thiết bị tại thời điểm thẩm định giá. Tuổi đời hiệu quả phụ thuộc vào tình trạng duy trì, bảo đưỡng máy thiết bị. Tuổi đời hiệu quả thường gần với tuổi đời thực tế.
Tuổi đời thực tế là số năm tính từ khi hoàn thành sản xuất, chế tạo máy thiết bị mới 100% đến thời điểm thẩm định giá. Tuổi đời hiệu quả nhỏ hơn tudi đời thực tế khi máy thiết bị được duy tu, bảo dưỡng tốt, và lớn hơn tuổi đời thực tế khi máy thiết bị không được duy tu, bảo đưỡng theo đúng tiêu chuẩn.
Đồi với máy thiết bị, có sự khác biệt giữa thời điểm hoàn thành sản xuất và thời điểm đưa vào sử dụng, tuổi đời thực tế nên được xác định từ thời điểm hoàn thành chế tạo máy thiết bị.
184
Mở trang này trong bản PDF