Đang tải nội dung…
Trang 145 đến 231.
Mục lục chuyên đề (29 mục)
Thiếu trang
- Bản PDF thiếu trang sách 224–225.
Trang 197
Xem ảnh trang gốc
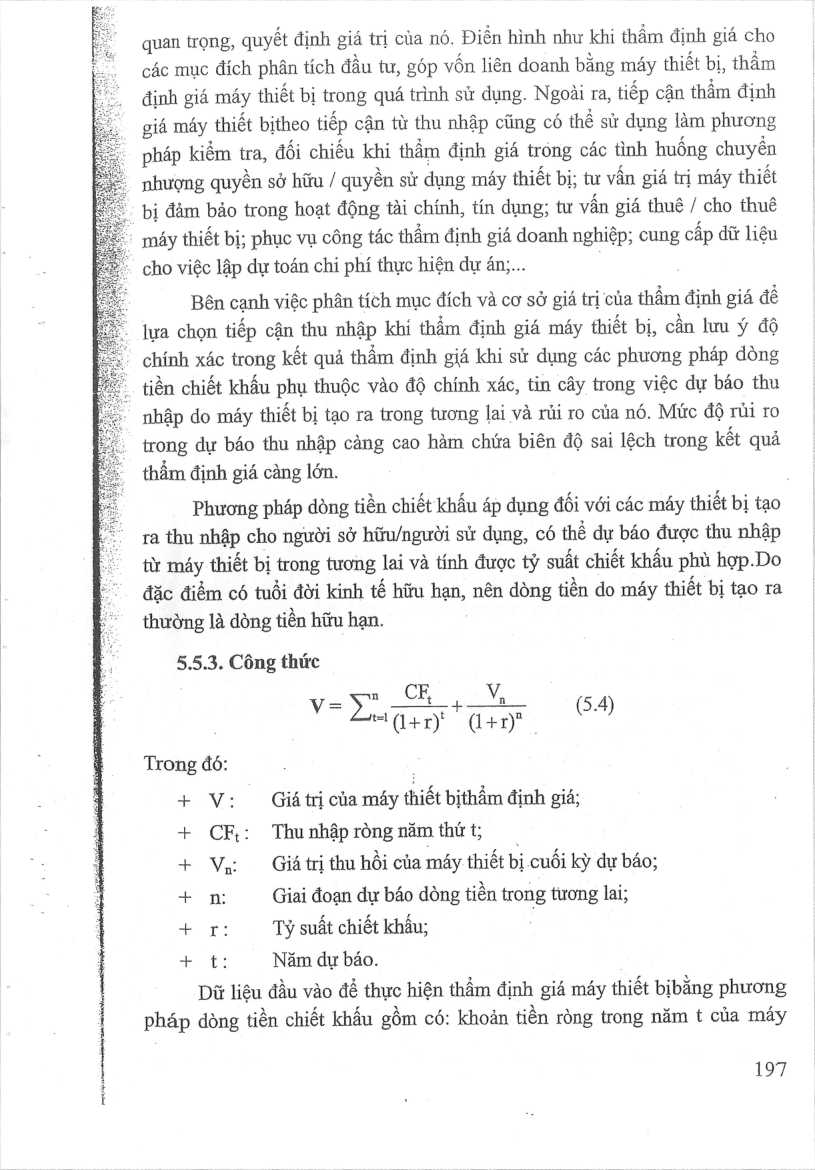
quan trọng, quyết định giá trị của nó. Điển hình như khi thẩm định giá cho các mục đích phân tích đầu tư, góp vốn liên doanh bằng máy thiết bị, thẩm định giá máy thiết bị trong quá trình sử dụng. Ngoài ra, tiếp cận thẩm định giá máy thiết bitheo tiếp cận từ thu nhập cũng có thể sử dụng làm phương pháp kiểm tra, đối chiếu khi thẩm định giá trong các tình huống chuyển nhượng quyền sở hữu / quyền sử dụng máy thiết bị; tư vấn giá trị máy thiết
bị đảm bảo trong hoạt động tài chính, tín dụng; tư vấn giá thuê / cho thuê máy thiết bị; phục vụ công tác thẩm định giá doanh nghiệp; cung cấp dữ liệu cho việc lập dự toán chi phí thực hiện dự án;.
Bên cạnh việc phân tích mục đích và cơ sở giá trị của thẩm định giá để lựa chọn tiếp cận thu nhập khí thẩm định giá máy thiết bị, cần lưu ý độ chính xác trong kết quả thẩm định giá khi sử dung các phương pháp dong tiền chiết khấu phụ thuộc vào độ chính xác, tin cây trong việc dự báo thu nhập do máy thiết bị tạo ra trong tương lai và rủi ro của nó. Mức độ rủi ro trong dự báo thu nhập càng cao hàm chứa biên độ sai lệch trong kết quả thẩm định giá cảng lớn.
Phương pháp dòng tiền chiết khấu áp dụng đối với các máy thiết bị tạo ra thu nhập cho người sở hữu/người sử dụng, có thể dự báo được thu nhập từ may thiét bi trong tương lai va tinh được tỷ suất chiết khấu phù hợp.Do đặc điểm có tuổi đời kinh tế hữu hạn, nên dòng tiền do máy thiết bị tạo ra thường là dòng tiền hữu hạn.
5.5.3. Công thức
V = ∑_{t=1}^{n} CF_t / (1+r)^t + V_n / (1+r)^n (5.4)
Trong đó:
+ V: Giá trị của máy thiết bị thẩm định giá;
+ CF_t: Thu nhập ròng năm thứ t;
+ V_n: Giá trị thu hồi của máy thiết bị cuối kỳ dự báo;
+ n: Giai đoạn dự báo dòng tiền trong tương lai;
+ r: Tỷ suất chiết khấu;
+ t: Năm dự báo.
Dữ liệu đầu vào để thực hiện thẩm định giá máy thiết bibang phương pháp dong tiền chiết khấu gồm có: khoản tiền ròng trong năm t của máy
197
Mở trang này trong bản PDFTrang 198
Xem ảnh trang gốc
thiết bị (CF), số năm dự kiến khai thác hiệu quả máy thiết bị (n), tỷ suất chiết khấu (r), giá trị máy thiết bị cuối kỳ dự báo (Vn): -
- Khoản tiền ròng năm t của máy thiết bị là khoản thu nhập sau khi trừ đi các chi phí dé tạo ra thu nhập đó.
- Giai đoạn dự báo dong tiền (n) là số năm dự kiến khai thác hiệu quả máy thiết bị tạo ra thu nhập dương a 0) cho người sở hữu:
- Tỷ suất chiết khẩu là tỷ suất được sử dụng để chuyển đổi dòng thu nhập trong tương lai về giá trị hiện tại. Tỷ suất chiết khấu cần phản ánh được giá trị biến đổi theo thời gian của tiền tệ và các rủi ro liên quan đến.
. dong thu nhập dự kiến có được trong tương lai từ việc sử dụng máy thiết
- bithẩm định giá.
- Giá trị máy thiết bicudi ky dự báo là giá trị còn lại của máy thiết bị ở cuối chu kỳ khai thác n.
5.5.4. Nội dung thực hiện
Tham định giá máy thiết bibằng phương pháp dòng tiền chiết khấu được thực hiện qua 05 bước: (1) xác định giai đoạn dự báo dòng tiền trong tương lai, (2) ước tính dòng tiền ròng trong tương lai do máy thiết bị tạo ra,
(3) ước tính giá trị máy thiết bị vào cuối kỳ dự báo, (4) ước tính tỷ suất chiết khấu, (S) ước tính giá trị của máy thiết bị cần thẩm định giá. Cụ thể, nội dung công việc ở từng bước được thực hiện như sau:
5.5.4.1. Xác định giai đoạn dự báo dòng tiền trong en lai.
Giai đoạn dự báo dòng tiền trong tương lai là khoảng thời gian dự kiến máy thiết bị hoạt động mang lại hiệu quả tài chính dương cho người SỞ hữu / sử dụng. Việc xác định giai đoạn đụ báo dòng tiền trong tương lai cần căn cứ vào mục đích thẩm định giá, đặc trưng của máy thiết bị (máy thiết bị riêng lẻ hay dây chuyền sản xuất), thông tin thu thập được và cơ sở giá trị của thẩm định giá. `
Dòng tiền do máy thiết bị tạo ra là dòng tiền hữu hạn, có thể gồm một hoặc nhiều giai đoạn. Trường hợp, thời gian dự kiến nắm giữ máy thiết bị ngắn (khoảng 5 năm trở lại) và có thé thu thập được thông tin tương đối chính xác để ước tính thu nhập ròng của từng năm, thì nên sử dụng dòng
tiền | giai đoạn. Trường hợp, thời gian dự kiến nắm giữ máy thiết bị dai,
Việc ước tính thu nhập ròng các năm trong tương lai ở quá xa thời điểm thẩm định giá hàm chứa nhiều rủi ro, thì có thể xem xét sử dụng dòng tiền
198
Mở trang này trong bản PDFTrang 199
Xem ảnh trang gốc
hai giai đoạn. Với giai đoạn 1 là dòng thu nhập biến đồi trong các năm đầu, và giai đoạn 2 là dòng thu nhập đều trong thời gian khai thác còn lại. Giai đoạn 1 cần đủ dài để việc khai thác máy thiết bị đạt được mức thu nhập tương đối ồn định ở đầu giai đoạn 2.
Tùy theo mục đích thầm định giá và tình trạng pháp lý của máy thiết bị, giai đoạn dự báo dòng tiền có thể là toàn bộ tuổi đời kinh tế còn lại của máy thiết bị hay chỉ là giai đoạn bên yêu cầu thẩm định dự kiến nắm giữ máy thiết bị. Khi giai đoạn dy báo dòng tiền trong tương lai ngắn hơn tương đối so với tuổi đời kinh tế còn lại, tức là, chất lượng còn lại của máy thiết bị ở cuối kỳ dự báo là lớn, người thực hiện hoạt động thẩm định giá cần có giải pháp kỹ thuật phù hợp để ước tính giá trị này.
5.5.4.2. Ước tính các khoản thu nhập ròng hàng năm do máy thiết bị tao ra trong n năm tương lai
Thu nhập ròng hàng năm máy thiết bị tạo ra cho chủ sở hữu là khoản thu nhập thực tế sau khi đã trừ đi các chi phí phát sinh để tao ra thu nhập đó.
Việc ước tính thu nhập ròng từng năm của máy thiết bidựa trên cơ sở: đặc điểm kinh tế - kỹ thuật của máy thiết bị thầm định giá, thu nhập trong quá khứ của máy thiết bị hoặc thu nhập của các máy thiết bị tương tự trên thị trường ở thời điểm thẩm định giá. Việc phân tích, ước tính thu nhập ròng trong tương lai của máy thiết bị can đặt trong môi trường ngành, môi trường kinh tế - xã hội và triển vọng tương lai của ngành nghề kinh doanh đó.
_ Ước tinh thu nhập ròng của máy thiết bị có thé được thực hiện như sau.
- Trước hết, căn cứ vào mục đích thầm định giá, đặc điểm kinh tế - kỹ thuật của máy thiết bị để xác định a công suất khai thác tối đa của máy thiết bị theo sản phẩm.
- Thứ hai, thu thập thông tin thị trường về mặt bằng giá bán sản phẩm do máy thiết bị tạo ra. Ví dụ: đối với phương tiện vận tải đường bộ cần thu, thập thông tin giá dịch vụ vận tải đường bộ, đối với máy thiết bị xây đựng cần thu thập thông tin đơn giá cho thuê trên một ca máy hoặc đơn giá giao khoán thực hiện 1 đơn vị khối lượng công việc. Trên cơ sở đó, ước tính thu nhập tiềm năng do máy thiết bị tạo ra trong thời gian 1 năm.
- Thứ ba, thu thập thông tin thị trường về công suất khai thác thực tế phổ biến của các máy thiết bị tương tự máy thiết bị thẩm định giá làm cơ sở
199
Mở trang này trong bản PDFTrang 200
Xem ảnh trang gốc
ước tính tỷ lệ thu nhập thực tế trên thu nhập tiềm năng của máy thiết bị. Thu nhập thực tế của máy thiết bị thẩm định giá được tính bằng thu nhập tiềm năng của nó trừ đi các khoản thất thu do không khai thác hết công suất hoặc do không tiêu thụ hết sản phẩm ở mức sản lượng tiềm năng.
- Thr tur, ước tính các khoản chi phí liên quan đến việc vận hành, khai thác máy thiết bị bao gồm toàn bộ chi phí cần thiết cho việc tạo ra và duy trì khả năng tạo ra thu nhập của máy thiết bị. Tùy theo từng loại hình máy thiết bị mà các khoản mục và cơ cấu chi phí có sự khác biệt. Các khoản chi phí chủ yếu bao gồm: chi phí nhiên hiệu vận hành, chi phí nhân công vận hành, chi phí nguyên vật liệu đều vào cho sản xuất (nếu có), chỉ phí lãi vay (nếu có). Những nguồn dữ liệu để tính toán chi phí hoạt động của máy thiết bị cũng gồm hai nguồn là từ dữ liệu quá khứ của máy thiết bị thẩm định giá và dữ liệu của các máy thiết bị tương tự trên thị trường.
- Thứ năm, thu nhập rong của máy thiết bị được xác định là chênh lệch giữa thu nhập thực tế của máy thiết bị va các chi phí cần thiết đề tạo ra thu nhập đó. Thu nhập ròng có thể là trước hoặc sau thuế thu nhập (cá nhân và doanh nghiệp) tùy theo mục đích thẩm định giá, các thông tin thu thập được và cơ sở giá trị của thẩm định giá, phương pháp thẩm định giá. Tuy nhiên, cần đảm bảo tính chất của thu nhập phải phù hợp với cách tính tỷ suất chiết khấu. Ví dụ, nếu chỉ phí: tạo ra thu nhập gồm lãi vay thì tỷ suất chiết khấu phải là chi phí sử dụng vốn bình quân gia quyền ứng với tỷ lệ vốn vay
— vốn chủ sở hữu tương ứng. Hoặc nếu chi phí tạo ra thu nhập bao gồm thuế thu nhập cá nhân / thuế thu nhập doanh nghiệp, thì khi ước tính tỷ suất chiết khấu cũng phải tính đến yếu tố này.
- Trong quá trình ước tính thu nhập rong ở các năm trong tương lai của máy thiết bi, can Tưu ý một số van đề liên quan đến tính thời gian. Một là, việc tăng thu nhập từ máy thiết bị có thể "đến từ một trong các yếu tố gồm: lăng công suất khai thác, tăng giá bán sản phẩm. Khi máy thiết bị đã đạt đến công suất khai thác tối ưu hoặc công suất khai thác phố biến trên thị trường, thì việc tăng thu nhập phụ thuộc vào tốc độ tăng giá bán sản phẩm.
Việc tăng giá bán sản phẩm chịu tác động bởi nhân tố thị trường như lạm phát, cạnh tranh, sự phát triển của sản.phẩm,... Các nhân tố này là khách quan và hầu như không chịu sự chỉ phối của chủ máy thiết bị hoặc các bên tham gia giao dịch. Hai là, để tăng giá sản phẩm trong điều kiện thị trường không đồi cần có sự đầu tư bổ sung để cải tiến chất lượng sản phẩm, với
200
Mở trang này trong bản PDF