Đang tải nội dung…
Trang 145 đến 231.
Mục lục chuyên đề (29 mục)
Thiếu trang
- Bản PDF thiếu trang sách 224–225.
Trang 201
Xem ảnh trang gốc
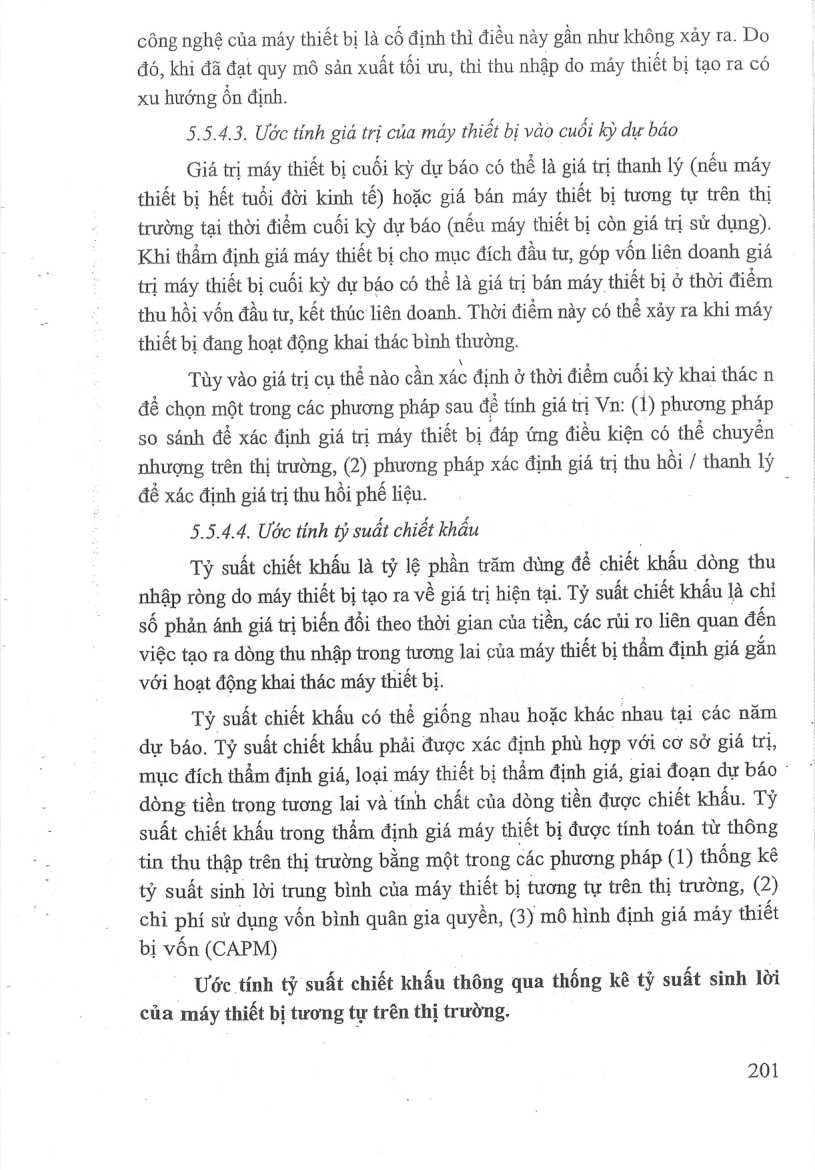
công nghệ của máy thiết bị là cổ định thì điều này gần như không xảy ra. Do đó, khi đã đại quy mô sản xuất tối ưu, thì thu nhập do máy thiết bị tạo ra có xu hướng ồn định.
5.5.4.3. Ước tính giá trị của máy thiết bị vào cuối ky dự báo
Giá trị máy thiết bị cuối ky du báo có thể là giá trị thanh lý (nếu máy thiết bị hết tuổi đời kinh tế) hoặc giá bán máy thiết bị tương tự trên thị
trường tại thời điểm cuối kỳ dự báo (nếu máy thiết bị còn giá trị sử dụng).
Khi thẩm định giá may thiết bị cho mục đích đầu tu, góp vốn liên doanh giá trị máy thiết bị cuối kỳ dự báo có thể là giá trị bán máy thiết bị ở thời điểm thu hồi vốn đầu tư, kết thúc liên doanh. Thời điểm này có thể xảy ra khi máy thiết bị đang hoạt động khai thác bình thường.
Tùy vào giá trị cụ thể nào cần xác định ở thời điểm cuối kỳ khai thác n dé chọn một trong các phương pháp sau dé tính giá tri Vn: (1) phương phap so sánh dé xác định giá tri máy thiết bị đáp ứng điều kiện có thể chuyển nhượng trên thị trường, (2) phương pháp xác định giá trị thu bồi / thanh lý dé xác định giá trị thu hồi phế liệu.
5.5.4.4. Ước tinh tỷ suất chiết khẩu
Tỷ suất chiết khấu là tỷ lệ phần trăm ding dé chiét khấu dòng thu nhập ròng do máy thiết bị tạo ra về giá trị hiện tại. Tỷ suất chiết khấu là chỉ số phản ánh giá trị biến đổi theo thời gian của tiền, các rủi ro liên quan đến việc tạo ra dòng thu nhập trong tương lai của máy thiết bị thẩm định giá gắn với hoạt động khai thác máy thiết bị.
Tỷ suất chiết khẩu có thể giống nhau hoặc khác nhau tại các năm dự báo. Tỷ suất chiết khấu phải được xác định phù hợp với cơ sở giá trị, mục đích thẩm định giá, loại máy thiết bị thẩm định giá, giai đoạn dự bao ' dòng tiền trong tương lai và tính chất của dòng tiền được chiết khấu. Tỷ suất chiết khấu trong thẩm định giá máy thiết bị được tính toán từ thông tin thu thập trên thị trường bằng một trong các phương pháp (1) thống kê tỷ suất sinh lời trung bình của máy thiết bị tương tự trên thị trường, (2) chi phi sử dụng vốn bình quân gia quyền, (3) mô hình định giá máy thiết bị vốn (CAPM)
Ước tính tỷ suất chiết khấu thông qua thống kê tỷ suất sinh lời của máy thiết bị tương tự trên thị trường.
201
Mở trang này trong bản PDFTrang 202
Xem ảnh trang gốc
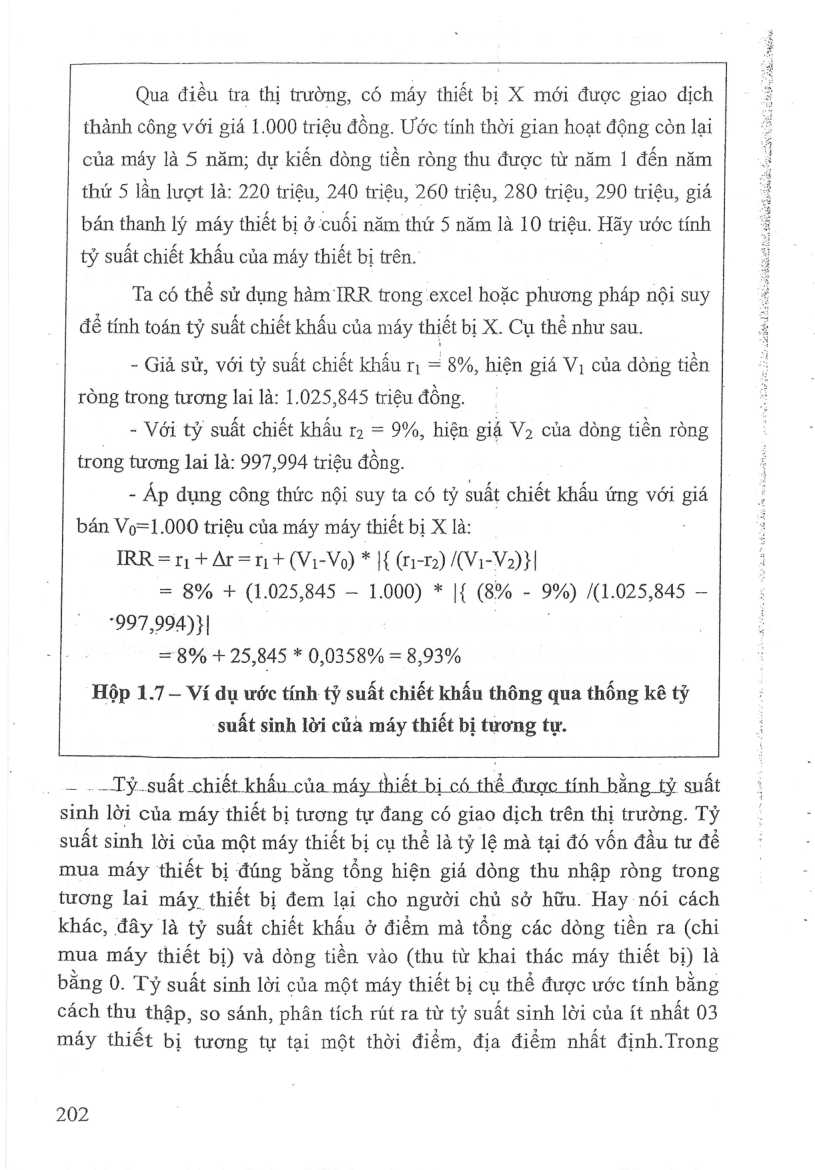
Qua điều tra thị trường, có máy thiết bị X mới được giao dịch thành công với giá 1.000 triệu đồng. Ước tính thời gian hoạt động còn lại của máy là 5 năm; du kiến dòng tiền ròng thu được từ năm 1 đến năm thứ 5 lần lượt là: 220 triệu, 240 triệu, 260 triệu, 280 triệu, 290 triệu, giá bán thanh lý máy thiết bị ở cuối năm thứ 5 năm là 10 triệu. Hãy ước tính
tỷ suất chiết khấu của máy thiết bị trên.
Ta có thể sử dụng hàm IRR trong excel hoặc phương pháp nội suy dé tính toán tỷ suất chiết khẩu của máy thiết bị X. Cụ thể như sau.
- Giả sử, với tỷ suất chiết khẩu rụ = 8%, hiện giá Vị của dòng tiền
rong trong tương lai 1a: 1.025,845 triệu đồng. | |
- Với tỷ suất chiết khẩu rm = 9%, hiện giá V; của dòng tiền ròng trong tương lai là: 997,994 triệu đồng.
- Áp dụng công thức nội suy ta có tỷ suất chiết khấu ứng với giá bán Vo=1.000 triệu của máy máy thiết bị X là:
IRR = 1, + Ar=nIi + (Vi-Vo) * |{ r2) /(Vi-V2)}|
= 8% + (1.025,845 — 1.000) * |{ (8% - 9%) /(1.025,845 —
:997,094)}| cu 3
= 8% + 25,845 * 0,0358% = 8,93%
Hộp 1.7 - Ví du ước tính tỷ suất chiết khấu thông qua thống kê tỷ suất sinh lời của máy thiết bị tương tự.
. — .—Tỷ suất chiết khấu của máy thiết bị có thể được tính bằng tỷ suất
sinh lời của máy thiết bị tương tự đang có giao dịch trên thị trường. Tỷ suất sinh lời của một máy thiết bị cụ thể là tỷ lệ mà tại đó vốn đầu tu dé mua máy thiết bị đúng bằng tổng hiện giá dòng thu nhập ròng trong tương lai máy. thiết bị đem lại cho người chủ sở hữu. Hay nói cách khác, đây là tỷ suất chiết khấu ở điểm mà tổng các dòng tiền ra (chi mua máy thiết bị) và dòng tiền vào (thu từ khai thác máy thiết bị) là bằng 0. Tỷ suất sinh lời của một máy thiết bị cụ thể được ước tính bằng cách thu thập, so sánh, phân tích rút ra từ tỷ suất sinh lời của ít nhất 03 máy thiết bị tương tự tại một thời điểm, địa điểm nhất định.Trong
202
Mở trang này trong bản PDFTrang 203
Xem ảnh trang gốc
trường hợp này, tỷ suất chiết khấu được xác định tương tự tỷ suất hoàn vốn nội bộ (IRR) giữa giá bán của máy thiết bị và thu nhập do máy thiết
- bị đó tạo ra trong tương lai.
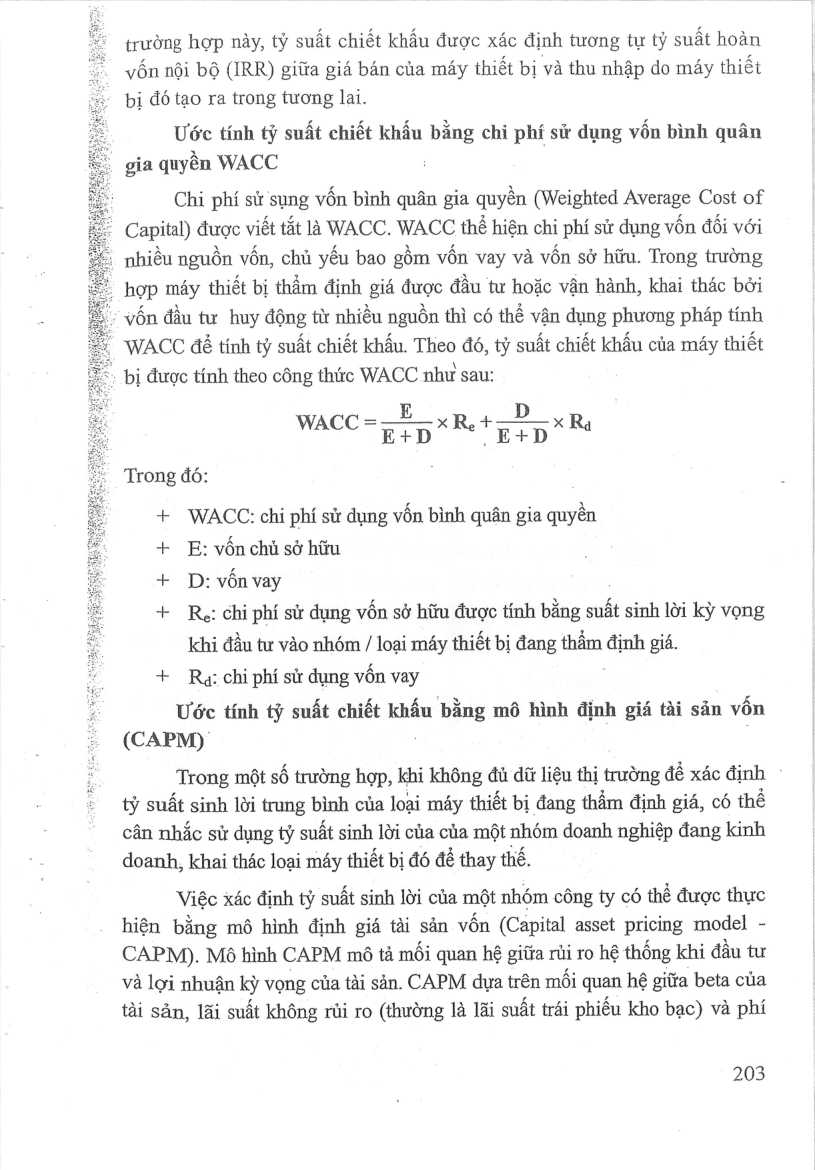
Ước tính ty suất chiết khấu bằng chi phí sử dụng vốn bình quân
. gia quyền WACC
Chỉ phí sử sụng vốn bình quân gia quyền (Weighted Average Cost of
Capital) được viết tắt là WACC. WACC thể hiện chi phí sử dung von đối với
! nhiều nguồn vốn, chủ yếu bao gồm vốn vay và vốn sở hữu. Trong trường
. hợp máy thiết bị thẩm định giá được đầu tư hoặc vận hành, khai thác bởi
„ yốn đầu tư huy động từ nhiều nguồn thì có thể vận dụng phương pháp tính
.. WACC đổ tính tỷ suất chiết khấu. Theo đó, tỷ suất chiết khẩu của máy thiết
. bị được tính theo công thức WACC như sau:
P XR+ D
ye TD "E+D
x Ra
Trong đó:
+ WACC: chi phí sử dụng vốn bình quân gia quyền
+ E: vốn chủ sở hữu
+ D: vốn vay
+ Re: chi phí sử dụng vốn sở hữu được tính bằng suất sinh lời kỳ vọng khi đầu tư vào nhóm / loại máy thiết bị đang thẩm định giá.
+ Rg: chi phí sử dụng vốn vay
Ước tinh ty suất chiết khấu bằng mô hình định giá tài sản vốn
(CAPM)
“Trong một số trường hợp, khi không đủ dữ liệu thị trường để xác định - tỷ suất sinh lời trung bình của loại máy thiết bị đang thấm định giá, có thé cân nhắc sử dung ty suất sinh lời của của một nhóm doanh nghiệp đang kinh doanh, khai thác loại máy thiết bị đó đề thay thế.
Việc xác định tỷ suất sinh lời của một nhóm công ty có thể được thực hiện bằng mô hình định giá tài sản vốn (Capital asset pricing model -
CAPM). Mô hình CAPM mô ta mối quan hệ giữa rủi ro hệ thống khi đầu tư
và lợi nhuận kỳ vọng của tài sản. CAPM dựa trên mối quan hệ giữa beta của tài sản, lãi suất không rủi ro (thường là lãi suất trái phiếu kho bạc) và phí
203
Mở trang này trong bản PDFTrang 204
Xem ảnh trang gốc
' bảo hiểm rủi ro cổ phiếu hoặc lợi nhuận kỳ vọng trên thị trường trừ đi lãi Es
suất không rủi ro.
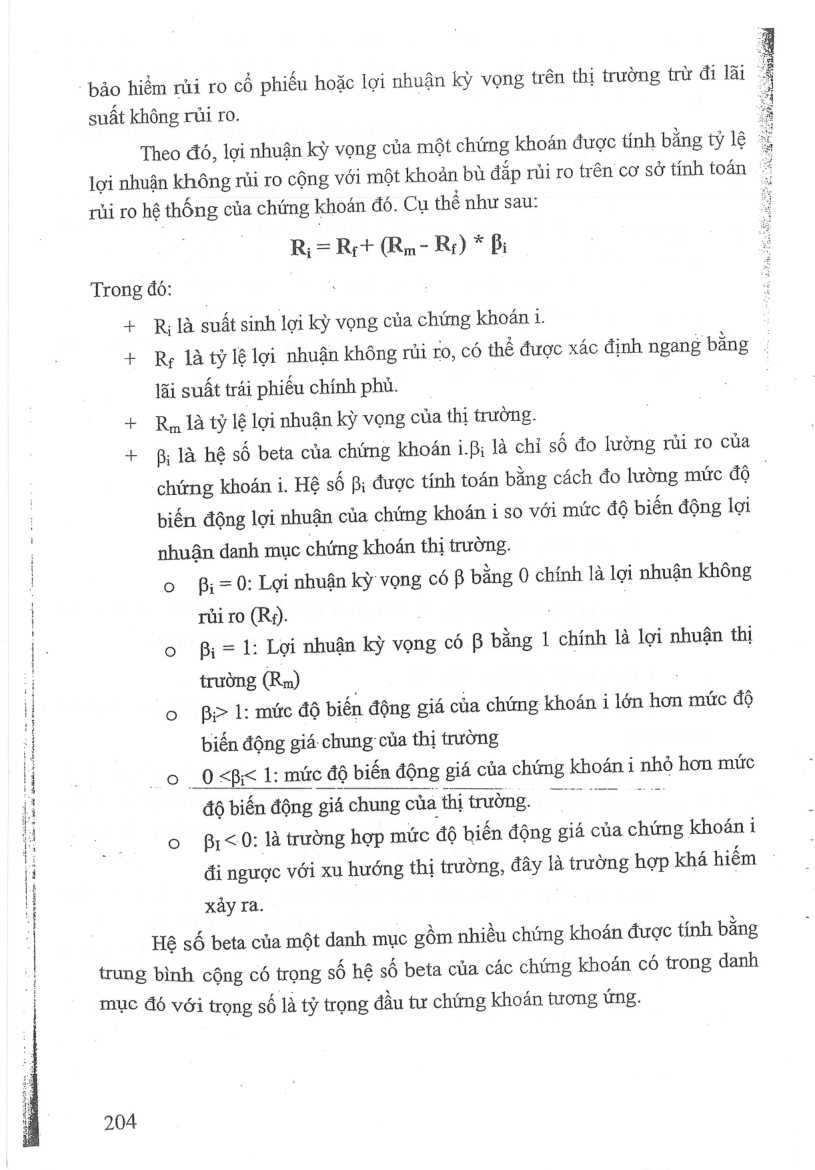
Theo đó, lợi nhuận kỳ vọng của một chứng khoán được tính bằng tỷ lệ =; lợi nhuận không rủi ro cộng với một khoản bù đắp rủi ro trên cơ sở tính toán 5 rủi ro hệ thống của chứng khoán đó. Cụ thể như sau:
Trong đó:
R; = Rr+ (Rm- Re) * Bi
+ R, la suất sinh lợi kỳ vọng của chứng khoán 1.
+ Ry là tỷ lệ lợi nhuận không rủi ro, có thể được xác định ngang bằng
lãi suất trái phiều chính phủ.
+ R, là tỷ lệ lợi nhuận kỳ vọng của thị trường.
+ Bị là hệ số beta của chứng khoán i.f; là chỉ số đo lường rủi ro của chứng khoán i. Hệ số Bị được tính toán bằng cách đo lường mức độ biến động lợi nhuận của chứng khoán i so với mức độ biến động lợi
nhuận danh mục chứng khoán thị trường.
(e)
Bị = 0: Lợi nhuận kỳ vọng có 8 bằng 0 chính là lợi nhuận không
rủi ro (Ry).
Bị = 1: Lợi nhuận kỳ vọng có B bằng 1 chính là lợi nhuận thị
trường (Rm)
Bờ 1: mức độ biến động giá của chứng khoán i lớn hơn mức độ
biến động giá chung của thị trường
__ 0 << 1: mức độ biến động giá của chứng Nhoốn 1 nhỏ hơn mức
độ biến động giá chung của thị trường.
Br < 0: là trường hợp mức độ biến động giá của chứng khoán i
đi ngược với xu hướng thị trường, đây là trường hợp khá hiếm
xây ra.
Hệ số beta của một danh mục gồm nhiều chứng khoán được tính bằng trung bình cộng có trọng số hệ số beta của các chứng khoán có trong danh
mục đó với trọng số là tỷ trọng đầu tư chứng khoán tương ứng.
204
Mở trang này trong bản PDF