Đang tải nội dung…
Về 7 chuyên đề
Chuyên đề 2 · Tập I
Nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá
Trang 211 đến 351.
Mục lục chuyên đề (16 mục)
Trang 311
Xem ảnh trang gốc
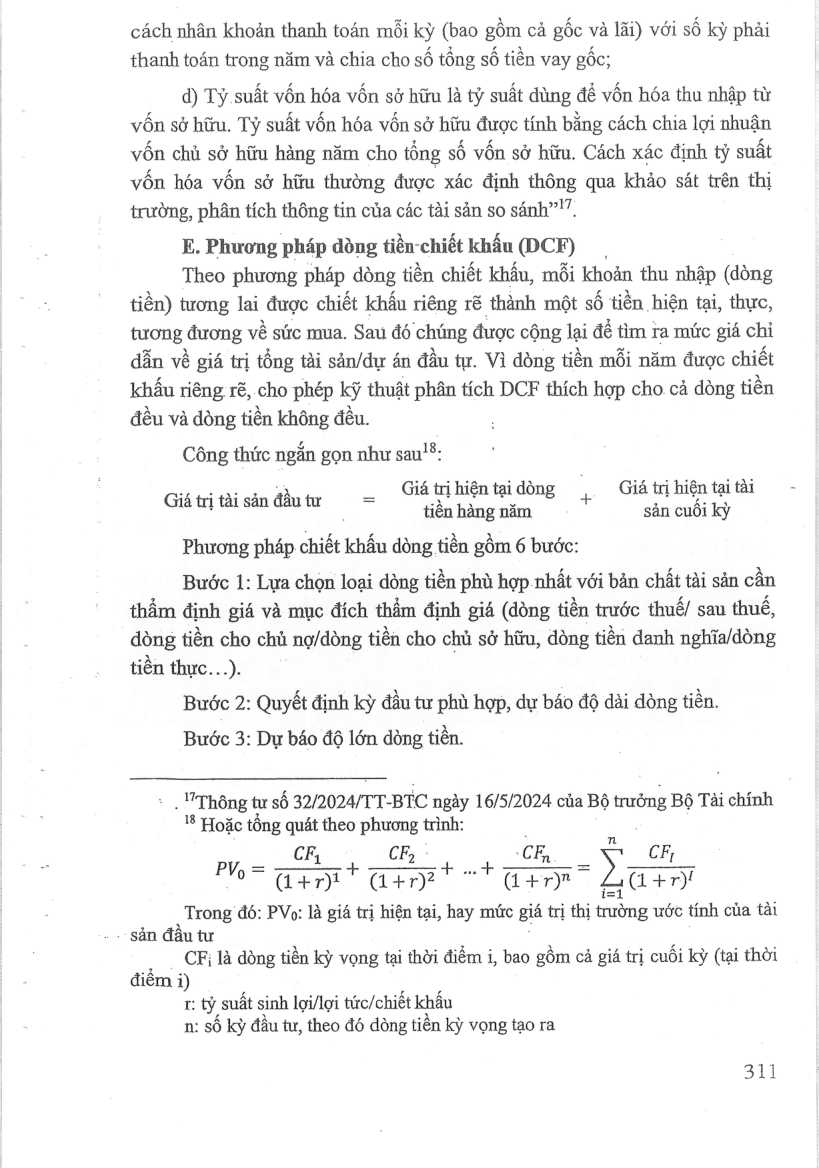
cách nhân khoản thanh toán mỗi kỳ (bao gdm cả goc và lãi) với sô kỳ phải thanh toán trong năm và chia cho số tổng số tiền vay gốc;
d Ty suất vốn hóa vốn sở hữu là tỷ suất dùng dé vốn hóa thu nhập từ vốn sở hữu. Tỷ suất vốn hóa vốn sở hữu được tính bằng cách chia lợi nhuận vốn chủ sở hữu hàng năm cho tổng số vốn sở hữu. Cách xác định tỷ suất vốn hóa vốn sở hữu thường được xác định thông qua khảo sát trên thị trường, phân tích thông tin của các tài sản so sánh”,
E. Phương pháp dòng tiền chiết khấu (DCE)
Theo phương pháp dòng tiền chiết khấu, mỗi khoản thu nhập (dòng tiền) tương lai được chiết khấu riêng ré thành một số tiền hiện tại, thực, tương đương về sức mua. Sau đó chúng được cộng lại dé tìm ra mức giá chỉ dẫn về giá trị tổng tài sản/dự án đầu tự. Vì dòng tiền mỗi năm được chiết khấu riêng rẽ, cho phép kỹ thuật phân tích DCF thích hợp cho cả dòng tiền đều và dòng tiền không đều.
Công thức ngắn gọn như sau'Š:
Giá trị hiện tại dòng n Giá trị hiện tại tài
a tiền hàng năm sản cuối kỳ
Phương pháp chiết khấu dòng tiền gdm 6 bước:
Bước 1: Lựa chọn loại dòng tiền phù hợp nhất với bản chất tài sản cần thẩm định giá và mục đích thẩm định giá (dong tiền trước thuế/ sau thuế, dong tiền cho chủ nợ/đòng tiền cho chủ sở hữu, dòng tiền danh nghĩa/dòng tiền thực...
Bước 2: Quyết định kỳ đầu tư phù hợp, dự báo độ dài đòng tiền.
Bước 3: Dự báo độ lớn dòng tiền.
' . Thông tư số 32/2024/TT-BTC ngày 16/5/2024 của Bộ trưởng Bộ Tài chính
8 Hoặc tổng quát theo phương trình: co. CF, “1 CF;
(G+r)) (+r)? * Gen +1G. +7)
Trong đó: PV: là giá trị hiện tại, hay mức giá trị thị tường ước tính của tải
.: sản đầu tư
CF; là dòng tiền kỳ vọng tại thời điểm i, bao gồm cả giá trị cuối kỳ (tại thời điểm i) ni suất sinh lợi/lợi tức/chiết khấu n: số kỳ đầu tư, theo đó dòng tiền kỳ vọng tạo ra
PY =
311
Mở trang này trong bản PDFTrang 312
Xem ảnh trang gốc
Bước 4: Dự báo giá trị tài sản cuối kỳ đầu tư (nếu có)
Bước 5: Phân tích, đi đến một tỷ suất chiết khấu phù hợp.
_Bước 6: Áp dụng tỷ suất chiết khấu cho dòng tiền dự báo và giá trị tài sản cuối kỳ.
Bước 1: Lựa chọn loại dong tién
Dé lựa chọn loại dòng tiền phù hợp nhất với bản chất tai sản cần thẩm định giá và mục đích thầm định giá, thẩm định viên cin xem xét đến các yếu tố sau đây; lưu ý là tỷ suất chiết khấu và các thông số đầu vào khác cũng phải phù hợp/tương thích với dòng tiền đã chọn: a. Dòng tiền tính cho tong tài sản: :hay tính cho một nhóm lợi ích trong tài sản: thông thường phố biến là dòng tiền tính cho tổng tài sản vì xét về lý thuyết, một tài sản có một giá trị chung, độc lập với việc tài sản đó hình thành từ nguồn vốn nào hoặc thu nhập thuần nó tạo ra được chia thành cổ tức hay giữ lại tái đầu tư bao nhiêu. Tuy nhiên cũng có thể ước tính dòng tiền tính cho một lợi ích trong tài sản, ví dụ dòng tiền tính cho vốn chủ sở hữu (sau chi trả lãi vay và nợ gốc), hoặc dong tiền cổ tức.
b. Dòng tiền trước thuế hay sau thuế: thuế suất áp dụng phải phù hợp với cơ sở giá trị và trong nhiều trường hợp đó là mức thuế suất chung, đại diện, phổ biến trên thi trường.
€ Dòng tiền danh nghĩa hay dòng tiền thực: dong tiền thực không xem xét đến yếu tố lạm phát trong khi dòng tiền danh nghĩa có tính đến kỳ vọng lạm phát. Nếu dòng tiền cớ tính đến feat phat thi y suất chiết khấu cũng phải điều chỉnh theo lạm ‘phat.
d. Loại dòng tiền dự báo, ví dụ dòng tiền theo hợp đồng dòng tiền c có kha nang xay ra lon phat...
. Loại dong tiền lựa chọn phải phù hợp với cách nhìn nhận hay thông lệ của những nhà đầu tư trên thị trường, gọi là luật bắt thành văn (rule of thumb). Vi du: dòng tiền và tỷ suất chiết khấu đối với bất động sản đầu tư thường tính toán trên cơ sở trước thuế; trong khi dòng tiền và tỷ suất chiết khấu đối với doanh nghiệp được tính toán trên cơ sở sau thuế. Việc điều chỉnh trước thuế và sau thuế khá phức tap, dé sai sót, can có sự thận trọng cần thiết.
Bước 2: Dự báo kỳ đầu tư
312
Mở trang này trong bản PDFTrang 313
Xem ảnh trang gốc
Lựa chọn tham số này phụ thuộc vào bản chất tài sản thẩm định giá, mục tiêu thẩm định giá, cơ sở giá trị và thông tin sẵn có, Với những tài sản đầu tư có tuổi đời ngắn có thể dự báo kỳ đầu tư cho toàn bộ quãng đời kinh tế của tài sản.
Khi dự báo kỳ đầu tư, thẩm định viên cần xem xét đến các yếu tổ sau:
a. Tuổi đời của tài sản đầu tr.
b. Thời gian hợp lý có được những thông tin, số liệu căn cứ vào đó dé dự báo dòng tiền.
c. Dự báo khoảng thời gian tối thiểu đủ cho tài sản đầu tư đạt được
một mức lăng trưởng và lợi nhuận ô ổn định, sau thời gian đó là giá trị cuối kỳ của tài sản đầu tw.
d Đối với những tài sản đầu .tu mang tính chu kỳ (ví dụ ngành đường sắt, hàng không...) dự báo kỳ đầu tư phải bao gồm toàn bộ chu kỳ phục vụ của tài sản.
e. Đối với những tài sản đầu tư có tuổi đời hữu hạn, ví dụ tài sản tài chính, đòng tiền được dự báo cho toàn bộ tuổi đời của tài sản.
Bước 3: Dự báo dòng tiền
Dòng tiền cho kỳ dự báo được xây dựng từ thông tin tài chính tiềm năng/đự phóng (prospective financial information), dur báo dong tiền vào và dòng tiền ra.
Trong báo cáo thẳm định, thẩm định viên phải trình bày những phân tích dé đi đến dòng tiền (thu nhập và chi phí dự báo), những giả thiết đưa ra và tính phù hợp của những giả thiết đó với mục đích thẩm định giá. Sự phù hợp của dòng tiền vào/ra và các giả thiết sẽ tùy thuộc vào cơ sở giá trị và mục đích thẩm định giá Ví dụ: dòng tiền để ước tính giá trị thị trường phan anh su ky vong
của số đông các nhà đầu tư trên thị trường: ngược lại, dòng tiền để ước tính giá -
trị đầu tư chỉ phản ánh sự kỳ vọng của một nhà đầu tư cá biệt.
Dòng tiền dự báo từ tài sản đầu tư bao gồm độ lớn và thời gian của dòng tiền vào và dòng tiền ra, phù hợp với cơ sở giá trị ước tính.
Về cơ bản, đòng tiền dự báo sẽ là một trong các dòng tiền sau:
Dòng tiền theo hợp đồng hoặc cam kết.
Một tập đơn lẻ dong tiền có khả năng xảy ra nhất .
Dòng tiền kỳ vọng kèm đánh giá xác suất/khả năng xảy ra.
Các kịch bản có dòng tiền trong tương lai.
aos
313
Mở trang này trong bản PDFTrang 314
Xem ảnh trang gốc
Các loại dòng tiền khác nhau phản ánh mức độ rủi ro khác nhau và đòi hỏi một tỷ suất chiết khấu khác nhau.
Dòng tiền vào/ra dự báo từ tài sản đầu tư phục vụ thẩm định giá là dòng tiền kỳ vọng từ số đông các nhà đầu tư trên thị trường, không phải là dòng tiền số sách, kế toán. Nếu xuất phát từ dòng tiền kế toán, số sách thì phải điều chỉnh để nó phản ánh giá trị thị trường, ví dụ khi tính toán dòng tiền tự do (FCFF), những chi tiêu phi tiền mặt (khẩu hao TSCĐ hữu hình và vô hình) được cộng trở lại, trong khi chi tiêu vốn cố định và thay đổi vốn lưu động phải trừ đi.
Bước 4: Dự báo giá trị tài sản cuối kp đầu tư
Khi tài sản đầu tư kỳ vọng tiếp tục hoạt động vượt quá một thời điểm nào đó dự báo trong tương lai thì thẩm định viên phải ước tính giá trị tài sản cuối kỳ. Giá trị cuối kỳ được chiết khấu về thời điểm thẩm định giá, sử dụng cùng tỷ suất chiết khấu đối với dòng tiền.
Ước tính giá trị tài sản cuối kỳ cần xem xét đến:
_a. Tài sản đầu tư có hư hỏng, giảm giá hay kéo dài vô ô hạn (ví dụ: đất).
b. Tài sản đầu tư có khả năng tiếp tục phát triển sau thời điểm kết thúc đầu tư hay không?
c. Dự báo chi phí, thu nhập có thể nhận được hoặc thuế phải nộp từ
- tài sản khi kết thúc đầu tư.
d. Đánh giá những rủi ro và cơ hội có thể gặp phải gắn với các đặc điểm về môi trường, xã hội và quản lý của chính quyền đối với tài sản đầu tư.
Thẩm định viên có thé áp dụng các phương pháp phù hop dé ước tính giá trị tài sản cuối kỳ đầu tư. Có ba phương pháp phố biến là:
- Mô hình tăng trưởng Gordon (ty lệ tăng trưởng ồn định).
- Cách tiếp cận từ thị trường.
- Giá trị phế liệu thu hồi.
Bước 5: Ước tinh tỷ suất chiết khẩu
Là tỷ suất theo đó dòng tiền dự báo được quy đồi về giá trị hiện tại, thực, tương đương. Tỷ suất này không chỉ phản ánh giá trị theo thời gian của tiền, mà còn phản ánh những rủi ro gan với dong tiền và hoạt động trong tương lai của tài sản đầu tu.
Tỷ suất chiết khấu bắt buộc phải phù hợp với loại dòng tiền.
314
Mở trang này trong bản PDF